Bilferie i Norge

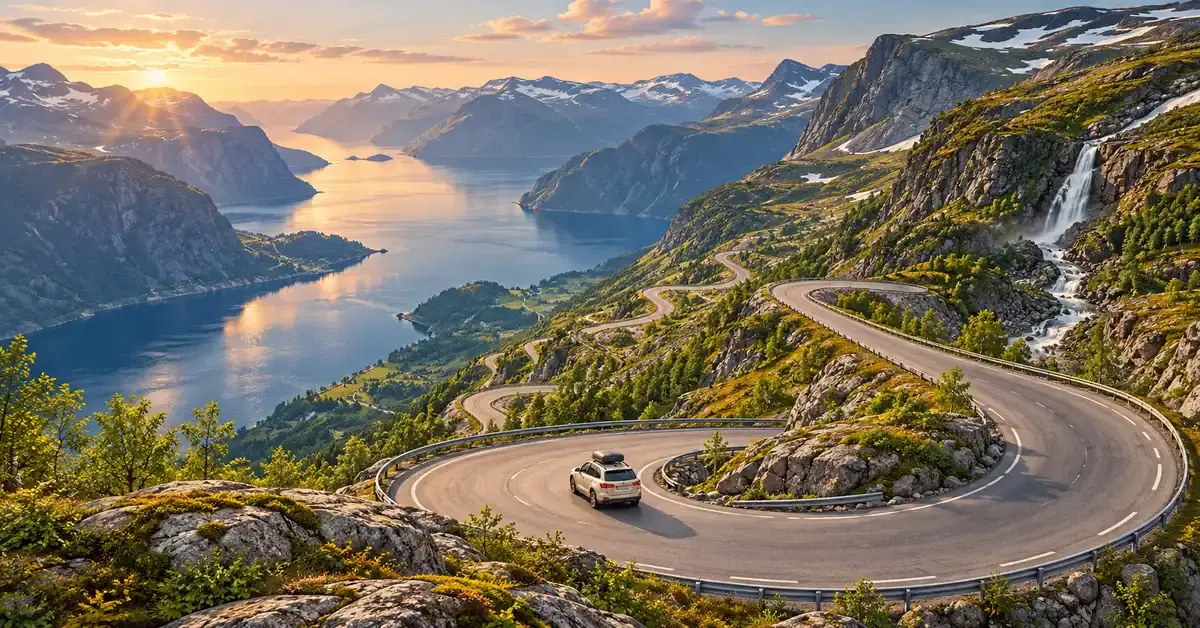
Norge er et langstrakt land med en natur som skifter dramatisk fra sør til nord: dype fjorder, høye fjell, lune skjærgårder langs sørlandskysten og midnattssol og nordlys i nord. En bilferie er en av de beste måtene å oppleve bredden på, fordi du bestemmer tempoet selv og kan la selve kjøreturen bli en del av opplevelsen. Denne guiden samler det du trenger å vite før du legger ut: når du bør reise, hvilke ruter som er verdt turen, hva det faktisk koster, og hvilke feil du bør styre unna.

Viktige punkter

  • 18 nasjonale turistveger på til sammen ca. 2160 km danner en god ryggrad for ruten.
  • Høysesong: juni–august (åpne fjelloverganger, midnattssol); rolige alternativ sent i august–september.
  • Største kostnader: bompenger (AutoPASS), ferjer og dyrt drivstoff – budsjetter dem på forhånd.
  • Fartsgrenser: oftest 50 km/t i tettbygd strøk og 80 km/t utenfor; opptil 110 km/t på motorvei. Promillegrense 0,2.
  • Elbil: tætt ladenett, men planlegg ladestopp – rekkevidden kan falle opptil 36 % i kulde.
  • Vanligste feil: for lange kjøreetapper – beregn lavere snittfart og god tid.

Hvorfor velge bilferie i Norge?

En bilferie gir deg friheten til å stoppe når og hvor du vil, noe som passer et land der avstandene er store og severdighetene ligger spredt. Mange av de fineste opplevelsene ligger ikke på selve reisemålet, men langs veien – et utsiktspunkt, en foss eller en liten fiskehavn du ikke hadde planlagt. Med egen bil slipper du å tilpasse deg buss- og togtabeller, du får med deg bagasje og utstyr, og du kan dele turen opp i etapper som passer både barn og voksne.

Baksiden er at Norge er dyrt å kjøre i, og at vær og årstid styrer mye. Flere av de mest spektakulære fjellovergangene er bare åpne om sommeren, og kjøreturene tar ofte lengre tid enn kartet antyder fordi veiene er smale og svingete. Planlegger du for dette, blir bilferien likevel både rimeligere og mer avslappet enn de fleste tror.

Når på året bør du reise?

Juni til august er høysesong, og for en klassisk rundtur er dette den tryggeste perioden. Da er fjellovergangene åpne, dagene er lange, og i Nord-Norge har du midnattssol store deler av døgnet. Ulempen er at det er mest trafikk, høyest priser og fullest på de mest kjente stedene som Geiranger, Lofoten og Prekestolen.

Vil du unngå køene, er slutten av august og første halvdel av september et godt alternativ. Temperaturen er lavere, men veiene er fortsatt åpne, og de fleste attraksjoner har åpent. Reiser du utenfor sommersesongen, må du regne med at høyfjellsveier kan være stengt eller kolonnekjørt, at noen severdigheter er vinterstengt, og at du trenger vinterdekk. Sjekk alltid veistatus hos Statens vegvesen underveis, siden fjelloverganger kan stenge på kort varsel ved dårlig vær.

Populære bilruter og regioner

Norge har 18 nasjonale turistveger – strekninger som er spesielt tilrettelagt for opplevelseskjøring med utvalgte utsiktspunkter, rasteplasser og arkitektur. Til sammen utgjør de rundt 2160 kilometer, og de er en god ryggrad når du planlegger ruten. Nedenfor er tre regioner som dekker landet fra sør til nord.

Sørlandet og kysten

Sørlandet er sommer-Norge på sitt mest avslappede, med hvitmalte trehus, skjærgård og bademuligheter. Kjører du kystruten gjennom byene mellom Risør og Flekkefjord, passerer du blant annet Grimstad, Tvedestrand, Lyngør og Kristiansand. I Kristiansand ligger Dyreparken, der Kaptein Sabeltann-forestillingen fortsatt settes opp om sommeren og trekker både barn og voksne.

Lenger vest ligger Mandal, som regnes som Norges sørligste by og er kjent for sjømat og den lange sandstranden Sjøsanden. I nærheten finner du Lindesnes fyr, Norges sørligste fastlandspunkt, og den lille øya Pysen, som er landets sørligste øy. På fine dager byr sørlandskysten på sol og vindstille kvelder som få andre steder i landet.

Fjord-Norge og Vestlandet

Vestlandet har de mest kjente fjordlandskapene og flest nasjonale turistveger. Geirangerfjorden står sammen med Nærøyfjorden på UNESCOs verdensarvliste, og turistvegen Geiranger–Trollstigen binder sammen to av landets mest fotograferte strekninger. Merk at Trollstigen har vært rammet av rasfare: veien var stengt sesongen 2024, åpnet igjen 11. juli 2025 og er planlagt åpen i 2026, men korte stengninger kan forekomme – sjekk status før du kjører.

Et annet høydepunkt er Atlanterhavsvegen i Møre og Romsdal, en 36 kilometer lang strekning mellom Kårvåg og Bud som bukter seg over broer og holmer rett ut mot havet. Vil du høyere til fjells, er Sognefjellet – Nord-Europas høyeste fjellovergang – en klassiker, men den er bare åpen i sommerhalvåret.

Nord-Norge, Lofoten og Finnmark

Nord-Norge gir deg de råeste kontrastene, fra Lofotens spisse fjell som stuper rett i havet til Finnmarks vidstrakte tundra. Nasjonal turistveg Lofoten følger E10 cirka 230 kilometer fra Raftsundet til Å, og du kan kjøre hele strekningen uten ferje. Veien er smal og trafikken tætt i juli, så beregn god tid og kjør rolig.

Lengst nordøst ligger Nasjonal turistveg Varanger, som tar deg 160 kilometer fra Varangerbotn til den forlatte værharde utposten Hamningberg. Området er et av verdens beste for fuglekikking, med egne fugleskjul langs ruten, og i Vardø kan du besøke Steilneset-monumentet og Vardøhus festning, hvor den første festningen på stedet skal ha blitt reist tidlig på 1300-tallet. Her kan du også lære om samisk kultur og oppleve midnattssol store deler av sommeren.

Sammenligning av bilruter

RuteRegionLengdeHøydepunktSesong
AtlanterhavsvegenMøre og Romsdal36 kmBroer og holmer ut mot havetHele året
Geiranger–TrollstigenVestlandetca. 104 kmFjord og hårnålssvinger (sjekk åpning)Sommer
SognefjelletVestland/Innlandet108 kmNord-Europas høyeste fjellovergangSommer
Lofoten (E10)Nordlandca. 230 kmSpisse fjell og fiskevær, uten ferjeHele året
VarangerFinnmark160 kmFuglekikking og midnattssolSommer

Hva koster en bilferie i Norge?

De største utgiftene på en norsk bilferie er bompenger, ferjer og drivstoff, i tillegg til overnatting og mat. Hvor mye det koster avhenger sterkt av ruten: Vestlandet har mange ferjer og tunneler, mens innlandet og sørlandskysten stort sett kan kjøres uten. Legg inn disse postene i budsjettet på forhånd så du slipper overraskelser.

Bompenger og AutoPASS

Bompenger kreves inn automatisk via AutoPASS, det norske bompengesystemet. Det finnes ingen vignett eller ett felles årskort – i stedet fotograferes skiltet, eller en liten brikke i frontruten leses av, hver gang du passerer en bomstasjon. Har du norsk bil og AutoPASS-brikke, trekkes beløpet automatisk. Kjører du utenlandsk bil, kan du registrere skilt og betalingskort gratis hos Epass24 på forhånd for å unngå et eget behandlingsgebyr; uten registrering sendes faktura i posten i etterkant.

Ferjer

Ferje er en naturlig del av mange vestlandsruter, og de fleste sambandene bruker også AutoPASS for ferje, slik at du kan registrere bilen og betale automatisk. Du kan som regel også betale om bord. Ferjeturene er ofte korte, men i høysesongen kan det bli kø, så møt opp i god tid. Ventetiden kan fint brukes til en matpause eller en kopp kaffe – her finner du gode måter å fordrive ventetiden i bilen på.

Drivstoff og lading

Drivstoff er dyrt i Norge, og prisene varierer gjennom uken og mellom by og bygd. Bensin og diesel er ofte billigst tidlig i uken, mens de stiger mot helg og ferie. Reiser du med elbil, er strømlading rimeligere enn fossilt drivstoff, men prisen per kilowattime (kWh) varierer mye mellom ladeoperatørene. Uansett drivstofftype lønner det seg å fylle eller lade før du legger ut på lange strekninger uten stasjoner.

Elbil på norgesferie

Norge har et av verdens tetteste ladenett, så bilferie med elbil er fullt mulig, men krever litt mer planlegging enn med fossilbil. Finn hurtigladere langs ruten på forhånd via tjenester som ladestasjoner.no eller elbil.no, og regn inn minst ett ladestopp på strekninger du ellers ville kjørt uten stopp. På mange fjelloverganger og i grisgrendte strøk står laderne glisnere, så lad når du har muligheten fremfor å vente til batteriet er tomt.

Om vinteren og tidlig vår faller rekkevidden merkbart. NAFs tester viser at rekkevidden kan reduseres med opptil 36 prosent selv i moderat kulde, og enda mer når det blir kaldere enn minus 20 grader. Et kaldt batteri lader også saktere, så forvarm batteriet før lading der bilen støtter det. Vurderer du å kjøpe en elbil før turen, kan det være nyttig å lese om hvordan du finansierer en elbil med billån før du bestemmer deg.

Trafikkregler og trygg kjøring

Norske fartsgrenser er lavere enn i mange andre land, og nesten alle veier er enten 50 eller 80 km/t. I tettbygd strøk er grensen som regel 50 km/t, utenfor tettbygd strøk 80 km/t, og på de beste motorveiene opptil 110 km/t. Fartskontroller og automatiske fotobokser er vanlige, og gebyrene er høye.

Promillegrensen er 0,2, som i praksis betyr at du ikke kan drikke alkohol og kjøre. Bilbelte er påbudt for alle i bilen, og lysene skal stå på hele døgnet, året rundt. På smale fjordveier og i tunneler må du være forberedt på møtende trafikk og bruke møteplasser. Sørg for at bilen er i orden før turen, og sjekk at bilforsikringen dekker det du trenger, inkludert veihjelp hvis uhellet er ute.

Slik planlegger du bilferien steg for steg

God planlegging er forskjellen på en avslappet ferie og en stresset. Start med rammene – hvor lang tid du har og hvor langt nord du vil – og bygg ruten derfra fremfor å prøve å rekke alt.

  1. Bestem lengde og retning. En uke rekker fint én landsdel; vil du både til Lofoten og Sørlandet, trenger du to–tre uker.
  2. Legg inn realistiske etapper. Regn lavere snittfart enn hjemme, og ikke mer enn noen få timers kjøring per dag hvis du vil ha tid til å oppleve noe.
  3. Book overnatting tidlig i høysesongen. Hytter, campingplasser og hoteller fylles opp i juli, særlig i Lofoten og langs fjordene.
  4. Sjekk ferjer og fjelloverganger. Finn rutetider og åpningssesong på forhånd, og ha en alternativ rute klar.
  5. Klargjør bilen. Kontroller dekk, olje, vindusviskere og nødvendig utstyr, og pakk sykkelstativ eller takboks hvis du tar med utstyr.

Skal du kjøpe bil før ferien, kan det lønne seg å sette seg inn i hvordan du velger riktig billån, slik at finansieringen er på plass i god tid før avreise.

Vanlige feil å unngå

Den vanligste feilen er å planlegge for lange kjøreetapper. På kartet ser avstandene korte ut, men smale, svingete veier, ferjer og fotostopp gjør at en tur på 300 kilometer fort tar en hel dag. Legg inn luft i planen så du slipper å jage tiden.

  • Undervurdere kostnadene: bompenger, ferjer, dyrt drivstoff og høye matpriser summerer seg – lag et budsjett på forhånd.
  • Glemme åpningssesongen: flere fjelloverganger er stengt utenom sommeren, og noen attraksjoner er vinterstengt.
  • Stole blindt på elbil-rekkevidden: kulde, fjell og motvind spiser raskt av rekkevidden – lad oftere enn du tror du trenger.
  • Droppe forsikring og veihjelp: et uhell langt hjemmefra blir dyrt uten god dekning.
  • Pakke for mye program: det er bedre å oppleve én landsdel ordentlig enn å jage gjennom hele landet.

Unngår du disse, blir bilferien både billigere og langt mer avslappet.

Vanlige spørsmål (FAQ)

Når er den beste tiden for bilferie i Norge?

Juni til august er tryggest fordi fjelloverganger er åpne og dagene lange. Vil du unngå køer og høye priser, er slutten av august og første halvdel av september et godt alternativ, så lenge du tåler litt lavere temperatur.

Hvor mye koster en bilferie i Norge?

Det varierer mye med ruten, men de største postene er bompenger, ferjer og drivstoff i tillegg til overnatting og mat. Vestlandsruter med mange ferjer blir dyrere enn turer langs sørlandskysten eller innlandet, der du stort sett slipper både ferjer og bom.

Kan jeg kjøre bilferie i Norge med elbil?

Ja. Norge har et av verdens tetteste ladenett, men du bør planlegge ladestopp på forhånd og lade når muligheten byr seg. Om vinteren faller rekkevidden merkbart, så regn inn flere stopp enn om sommeren.

Hvordan betaler jeg bompenger og ferje på tur?

Bompenger kreves inn automatisk via AutoPASS ved at skiltet fotograferes eller en brikke leses av. Utenlandske biler kan registrere seg hos Epass24 for å unngå gebyr. De fleste ferjesamband bruker AutoPASS for ferje, men du kan som regel også betale om bord.

Hvor lang tid bør jeg sette av?

En uke rekker fint én landsdel, for eksempel Sørlandet eller fjordene på Vestlandet. Vil du både til Lofoten og sør i landet, bør du regne to til tre uker, siden avstandene er store og kjøreturene tar lengre tid enn kartet antyder.
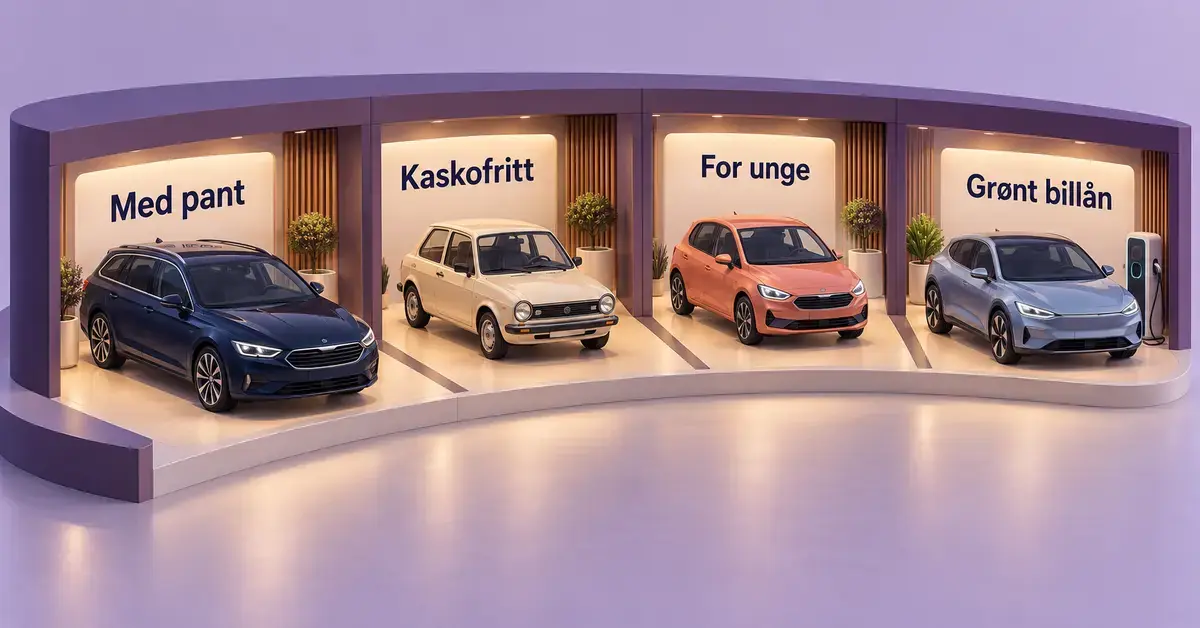
De mest populære billånstypene i dag

Et billån er et lån du tar opp for å finansiere kjøp av bil, og det finnes flere ulike typer å velge mellom. Hvilken billånstype som passer best, avhenger av bilens verdi og alder, hvor mye egenkapital du har, hvor gammel du er, og om bilen er utslippsfri. Her får du en oversikt over de mest brukte billånstypene i Norge i 2026 – hvordan de fungerer, hva de koster, hvilke krav som gjelder, og hvem de passer for – slik at du kan finne finansieringen som gir lavest totalkostnad for ditt kjøp.

Viktige punkter

  • Billån med pant er den vanligste og rimeligste typen – banken tar salgspant i bilen og krever ofte full kasko og rundt 35 % egenkapital.
  • Kaskofritt billån (bruktbillån) passer til eldre bruktbiler: ingen pant, ingen kaskokrav, men høyere rente og lånegrense på rundt 100 000–150 000 kr.
  • Billån for unge gir gunstigere vilkår for deg under 34 år, ofte med lavere lånebeløp og mulighet for delkasko.
  • Grønt billån gir lav rente på utslippsfrie biler; i 2026 krever flere banker elbil eller hydrogenbil, mens hybrider ofte faller utenfor.
  • Forbrukslån til bil er usikret med høyere rente (ofte fra ca. 10 %) og passer bare til små beløp eller biler som ikke kvalifiserer til pantelån.
  • Sammenlign alltid effektiv rente (ikke nominell) hos flere banker, og legg inn mest mulig egenkapital.

Hva er et billån, og hvordan fungerer det?

Et billån er et lån som er øremerket kjøp av bil. De fleste banker og finansieringsselskaper tilbyr flere varianter, men den vanligste formen er et billån med pant i bilen. Det betyr at banken tar sikkerhet (salgspant) i kjøretøyet: betaler du ikke avdragene, kan banken i siste instans ta tilbake og selge bilen for å dekke gjelden. Fordi banken har denne sikkerheten, er renten på et billån med pant normalt lavere enn på et lån uten sikkerhet.

Panteretten tinglyses i Løsøreregisteret hos Brønnøysundregistrene, slik at banken får rettsvern foran dine øvrige kreditorer. Før du begynner å se på bil, kan du be banken om et finansieringsbevis – en forhåndsgodkjenning som sier hvor mye du kan låne. Hos Nordea er et slikt bevis gyldig i tre måneder, og du kan be om et nytt dersom du ikke har funnet bil i mellomtiden. Nedbetalingstiden på et billån er typisk opptil 10 år, men lang løpetid gir høyere totalkostnad fordi du betaler renter lenger.

Nominell rente og effektiv rente

Når du sammenligner billån, er det den effektive renten du skal se på. Den nominelle renten er grunnrenten på selve lånet. Den effektive renten inkluderer i tillegg alle gebyrer – etableringsgebyr, termingebyr og tinglysing – og viser derfor den reelle årlige kostnaden. Et lån med lav nominell rente kan bli dyrere enn et annet dersom gebyrene er høye. Fra april 2026 må banker som markedsfører kampanjerenter oppgi et priseksempel med effektiv rente for hele lånets nedbetalingstid, nettopp for å gjøre det lettere å sammenligne. Vær spesielt oppmerksom på kampanjerenter: de er ofte flytende og gjelder bare en periode, før renten settes opp igjen.

Egenkapital og sikkerhet

Egenkapital er den delen av kjøpesummen du dekker selv. På et ordinært billån med pant kreves det normalt rundt 35 % egenkapital for å få de beste betingelsene; jo mer du legger inn selv, desto lavere blir renten og den totale lånekostnaden. Panteendringer i Løsøreregisteret koster 983 kroner for elektronisk tinglysing i 2026. Mange banker krever også full kaskoforsikring på biler som er finansiert med pant, slik at pantet beholder verdien hvis bilen blir skadet.

Ordinært billån med pant

Et ordinært billån med pant er den vanligste og rimeligste billånstypen. Banken tar salgspant i bilen, og mot denne sikkerheten får du en lavere rente enn på lån uten pant. Til gjengjeld stiller banken krav: du må som regel ha full kaskoforsikring på bilen, og du oppnår de beste rentene når du har rundt 35 % egenkapital.

Denne lånetypen passer best til nyere biler og biler med høyere verdi, der kaskoforsikring uansett er fornuftig. Mange banker ser også på forholdet mellom bilens alder og løpetiden – noen setter som vilkår at bilens alder pluss nedbetalingstiden ikke overstiger et bestemt antall år. Renten varierer mye mellom bankene og med egenkapitalen din, så det lønner seg å innhente flere tilbud før du bestemmer deg.

Kaskofritt billån (bruktbillån)

Et kaskofritt billån, ofte kalt «bruktbillån», er et lån for deg som ikke trenger – eller ikke vil betale for – full kaskoforsikring. Her tar banken vanligvis ikke pant i bilen, og derfor blir renten høyere enn på et ordinært billån med pant, men lavere enn på et usikret forbrukslån. Du slipper altså kravet om kasko, som er den mest omfattende og dyreste bilforsikringen.

Lånebeløpet er begrenset: i 2026 ligger den øvre grensen på rundt 150 000 kroner hos aktører som Santander, mens enkelte finansieringsselskaper opererer med et tak på 100 000 kroner. Det er sjelden nok til en ny bil, og derfor brukes kaskofritt billån mest til eldre bruktbiler med lavere verdi, der full kasko ikke står i forhold til hva bilen er verdt. Mange velger i stedet en rimeligere delkasko, som dekker blant annet tyveri, brann, glass og naturskader, men ikke kollisjonsskade på egen bil. Delkasko anbefales ofte for biler med en markedsverdi mellom 30 000 og 100 000 kroner. Skal du kjøpe en eldre bil, kan det være lurt å lese mer om hvordan du finn riktig billån til bruktbil, og å sette deg inn i hva de ulike dekningene inneholder i vår guide til bilforsikringer.

Billån for unge

Billån for unge er et tilbud som gjør det enklere for unge å finansiere bilkjøp. Det gjelder typisk personer under 34 år og tilbys hos de fleste store banker. Lånetypen er ofte en mellomting mellom et ordinært billån og et kaskofritt billån, med litt gunstigere betingelser enn de unge ellers ville fått.

Lånebeløpene er gjerne lavere og nedbetalingstiden kortere enn på ordinære billån. DNB opplyser for eksempel at kunder under 34 år får ekstra gode betingelser, og at du på lån inntil 100 000 kroner kan velge delkasko fremfor full kasko for lavere forsikringskostnad. Egenkapital påvirker renten også her – jo mer du legger inn, desto bedre vilkår. Noen tilbyr lån helt uten egenkapital, men det gjør lånet dyrere, og det er fornuftig å ha litt oppsparte midler før du tar opp billån.

Grønt billån

Et grønt billån er en låntype med ekstra gunstige vilkår for miljøvennlige biler. Hensikten er å gjøre det mer attraktivt å velge utslippsfritt, og lånene har typisk lavere rente og i noen tilfeller lavere eller ingen gebyrer sammenlignet med et vanlig billån.

Kravene til hva som regnes som «grønt» er blitt strengere. I 2026 krever store aktører som DNB og SpareBank 1 at bilen er en nullutslippsbil – det vil si elbil eller hydrogenbil – for å kvalifisere til det grønne billånet. Hybridbiler og andre biler som slipper ut klimagasser under bruk, er utelukket fra de beste grønne rentene hos disse bankene. Nordea tilbyr på sin side fortsatt grønn finansiering for enkelte hybrider. Vilkårene varierer altså fra bank til bank, så sjekk alltid den konkrete bankens krav før du regner med grønn rente. Vær oppmerksom på at den eldre tommelfingerregelen om utslipp under 120 g/km ikke lenger gjenspeiler hvordan de fleste banker definerer et grønt billån. Hvilken bil du velger, har mye å si for både rente og lånetype – det kan du lese mer om i artikkelen Bilen avgjør lånet.

Forbrukslån til bil (usikret alternativ)

Et forbrukslån til bil er et usikret lån der banken ikke tar pant i bilen. Fordi banken mangler sikkerhet, er den effektive renten høyere – typisk fra rundt 10 % og oppover – men til gjengjeld stiller ikke banken krav om kasko, og utbetalingen går ofte raskt. Du står også fritt til å kjøpe bilen privat uten at selger må forholde seg til en panteavtale.

Denne løsningen kan være aktuell når lånebeløpet er lite, når bilen er for gammel til et ordinært billån, eller når du kjøper fra en privatperson. Fordi renten er høy, bør et forbrukslån normalt betales ned raskt, og det passer sjelden til store bilkjøp. Vil du se nærmere på denne muligheten, har vi en egen gjennomgang av forbrukslån til bil.

Sammenligning av billånstyper

BillånstypePant i bilenKaskokravRentenivåPasser best for
Ordinært billån med pantJa (salgspant)Full kasko kreves ofteLavestNyere biler med høyere verdi
Kaskofritt billån (bruktbillån)NeiNei (delkasko valgfritt)Middels–høyEldre bruktbiler, lav verdi
Billån for ungeOfte jaDelkasko mulig på lave beløpLav–middelsKjøpere under 34 år
Grønt billånJaSom ordinært billånLav (grønn rabatt)Elbil og hydrogenbil
Forbrukslån til bilNeiNeiHøyest (ofte fra ca. 10 %)Små beløp, svært gamle biler

Slik velger du riktig billånstype

Valget av billånstype styres i praksis av bilen, økonomien din og alderen din. En nyere bil med høy verdi forsvarer et ordinært billån med pant og full kasko, fordi du da får den laveste renten. En eldre bruktbil med lav verdi passer bedre til et kaskofritt billån, der du slipper å betale for en dyr kaskoforsikring på en bil som ikke er så mye verdt. Er du under 34 år, bør du undersøke om billån for unge gir deg bedre betingelser enn et ordinært lån.

Skal du kjøpe elbil eller hydrogenbil, bør du be om et grønt billån, som nesten alltid gir lavere rente enn et vanlig lån. Og trenger du finansiering raskt eller til et lite beløp på en gammel bil, kan et forbrukslån være løsningen – men regn alltid på totalkostnaden først. Uansett type: sammenlign den effektive renten hos flere banker, og legg inn mest mulig egenkapital. En grundigere gjennomgang av hvordan du finner det rimeligste alternativet, finner du i artikkelen Velg riktig lån når du skal kjøpe bil.

Vanlige feil når du tar opp billån

Mange gjør de samme feilene når de tar opp billån – og de koster penger. De vanligste er:

  • Å sammenligne nominell rente i stedet for effektiv rente. Først når gebyrene er regnet inn, ser du den reelle kostnaden.
  • Å hoppe over egenkapitalen. Lån uten egenkapital gir høyere rente og høyere totalkostnad. Selv en liten andel egenkapital kan gi merkbart bedre vilkår.
  • Å ta det første tilbudet. Rentene varierer mye mellom bankene. Innhent flere tilbud, og bruk gjerne Forbrukerrådets Finansportalen til å sammenligne.
  • Å glemme forsikring i budsjettet. Krav om full kasko på pantelån øker de månedlige utgiftene – ta det med i regnestykket.
  • Å velge for lang nedbetalingstid. Lavere månedsbeløp høres bra ut, men lang løpetid betyr at du betaler renter i mange flere år.
  • Å la seg lokke av en kampanjerente. Kampanjerenten er ofte midlertidig og flytende; sjekk hva renten blir etter kampanjeperioden.

Har du allerede et billån med dårlige betingelser, kan det lønne seg å refinansiere eller flytte billånet til en bank med lavere rente.

Ansvarsfraskrivelse

Denne artikkelen er generell informasjon om ulike billånstyper i Norge og er ikke økonomisk rådgivning. Renter, gebyrer, lånegrenser og vilkår er eksempler som gjaldt i 2026 og endres løpende – de varierer mellom banker og avhenger av din egen økonomi og egenkapital. Et lån koster penger, og du bør aldri låne mer enn du trygt kan betale tilbake. Sammenlign alltid den effektive renten hos flere tilbydere før du inngår avtale. Uavhengig prissammenligning finner du hos Forbrukerrådets Finansportalen, og mer forbrukerinformasjon om lån hos Forbrukerrådet. Tilsyn med banker og finansieringsselskaper føres av Finanstilsynet.

Vanlige spørsmål (FAQ)

Hva er forskjellen på billån med pant og kaskofritt billån?

Ved et billån med pant tar banken salgspant i bilen som sikkerhet, noe som gir lavere rente, men krever vanligvis full kaskoforsikring og gjerne rundt 35 % egenkapital. Et kaskofritt billån har som regel ingen pant og ikke krav om kasko, men høyere rente og en lavere lånegrense – det passer best til eldre, rimeligere bruktbiler.

Hvor mye egenkapital trenger jeg for å få billån?

På et ordinært billån med pant kreves det normalt rundt 35 % egenkapital for å oppnå de beste rentene. Noen banker tilbyr lån med mindre eller ingen egenkapital, men da blir renten og totalkostnaden høyere. Jo mer du legger inn selv, desto bedre betingelser får du.

Kvalifiserer en hybridbil til grønt billån?

Det avhenger av banken. I 2026 krever flere store banker, som DNB og SpareBank 1, at bilen er utslippsfri – altså elbil eller hydrogenbil – for å få grønt billån, og de utelukker hybrider fra de beste grønne rentene. Enkelte andre banker, som Nordea, tilbyr fortsatt grønn finansiering for noen hybrider. Sjekk alltid den aktuelle bankens vilkår.

Hvor lenge er et finansieringsbevis gyldig?

Et finansieringsbevis er typisk gyldig i om lag tre måneder. Finner du ikke bil innen fristen, kan du som regel be banken om et nytt. Beviset forteller hvor mye du er forhåndsgodkjent for å låne, og gjør deg til en tryggere kjøper.

Lønner det seg å velge forbrukslån fremfor billån med pant?

Som regel ikke, hvis bilen kvalifiserer til et billån med pant. Et usikret forbrukslån har høyere effektiv rente, ofte fra rundt 10 %, mot vesentlig lavere på et pantelån. Forbrukslån kan likevel være aktuelt ved små beløp, svært gamle biler eller når du trenger rask utbetaling – men regn alltid på totalkostnaden først.

Import av utenlandske kjøretøyer til Norge

Å kjøpe bil eller et annet kjøretøy i utlandet kan virke fristende, enten du er ute etter en bestemt modell, en bedre pris eller noe du ikke finner lett i Norge. Men før du kan bruke kjøretøyet på norske veier, må det importeres og registreres etter faste regler. Gjør du det riktig, er prosessen overkommelig. Gjør du det feil, risikerer du tilleggsavgifter, forsinkelser og i verste fall at bilen ikke kan registreres i det hele tatt. Denne guiden forklarer steg for steg hvordan du går frem, hvem som har ansvar for hva, hva du må betale og hvilke krav som gjelder i 2026.

Viktige punkter

  • Fast rekkefølge: deklarer bilen og betal merverdiavgift til Tolletaten, betal engangsavgift og vrakpantavgift til Skatteetaten, og registrer bilen hos Statens vegvesen.
  • Merverdiavgift: 25 % av tollverdien (kjøpesum + frakt + forsikring frem til grensen).
  • Godkjenning: bilen må enkeltgodkjennes, eller ha gyldig COC/EU-typegodkjenning, før den kan registreres.
  • Ved grensen: kryss ved en betjent tollstasjon og meld deg i rød sone. Fristen for fortolling er som regel 1–3 dager.
  • Forsikring og skilt: gyldige skilt og gyldig forsikring må være på plass før du kjører bilen i Norge.
  • Regn på totalen først: avgiftene kan bli høye, og systemet er laget for at det ikke skal lønne seg å kjøpe bil billig i utlandet.

Hva betyr det å importere et kjøretøy til Norge?

Å importere et kjøretøy betyr at du fører det inn i landet og får det godkjent, avgiftsbelagt og registrert for bruk i Norge. Et kjøretøy som er registrert i et annet land, kan ikke uten videre brukes fast på norske veier. Det må gjennom en prosess der det deklareres hos Tolletaten, får betalt riktige avgifter til Skatteetaten og til slutt blir godkjent og registrert hos Statens vegvesen.

Reglene gjelder både nye og brukte kjøretøy, og de omfatter personbiler, varebiler, motorsykler, campingbiler og de fleste andre motorvogner. Hovedtanken bak avgiftene er at det i utgangspunktet ikke skal lønne seg å kjøpe kjøretøy billig i utlandet for å spare avgift i Norge. Derfor er det lurt å regne ut den totale kostnaden før du inngår avtale eller signerer en kontrakt.

Hvilken rekkefølge skal du følge når du importerer bil?

Rekkefølgen er fast, og hvert steg må være fullført før du kan gå videre til det neste. For en privat import ser den grunnleggende prosessen slik ut:

  1. Forbered importen. Sjekk de tekniske kravene for godkjenning i Norge, undersøk eksportrestriksjoner i landet du kjøper bilen i, og sørg for at bilen har gyldige skilt og forsikring for turen til Norge.
  2. Kryss grensen og deklarer bilen. Du må kjøre over en betjent tollstasjon og melde deg i rød sone. Her deklarerer (fortoller) du kjøretøyet hos Tolletaten.
  3. Betal merverdiavgift. Merverdiavgiften betales til Tolletaten ved fortolling, sammen med en eventuell avgift for klimagass i klimaanlegget.
  4. Få bilen godkjent. Bilen må enkeltgodkjennes ved en trafikkstasjon hos Statens vegvesen. Godkjenningen registrerer de tekniske dataene som avgjør hvor mye du skal betale i engangsavgift.
  5. Betal engangsavgift og vrakpantavgift. Når bilen er godkjent, betaler du disse avgiftene til Skatteetaten, som regel elektronisk rett etter godkjenningen.
  6. Registrer kjøretøyet. Til slutt registrerer du bilen hos Statens vegvesen eller hos en godkjent forhandler, leverer inn utenlandske skilt og får norske skilt og vognkort.

Fristen for å fortolle bilen er som regel 1–3 dager etter at du har kommet til tollstedet. Kommer du for sent, kan det komme tilleggsgebyrer. Dersom du ikke kunne betale avgiftene ved grensen, kan du få et transitteringsdokument som gir deg tillatelse til å kjøre det utenlandsregistrerte kjøretøyet frem til ditt lokale tollsted innen fristen.

Hvem har ansvar for hva?

Tre offentlige etater er involvert i en bilimport, og de har hver sin rolle. Det er lett å blande dem sammen, så her er en oversikt over hvem du skal forholde deg til når.

Ansvarsfordeling

EtatAnsvarDette gjør/betaler du
TolletatenDeklarering (fortolling) ved grensenMelder bilen i rød sone og betaler merverdiavgift og eventuell klimagassavgift
SkatteetatenEngangsavgift og vrakpantavgiftBetaler avgiftene etter at bilen er godkjent, som regel elektronisk
Statens vegvesenTeknisk godkjenning og registreringFår bilen enkeltgodkjent, leverer inn utenlandske skilt og registrerer bilen

Tolletaten svarer på spørsmål om selve importen og fortollingen. Skatteetaten svarer på spørsmål om avgiftene, og Statens vegvesen svarer på spørsmål om teknisk godkjenning og registrering. Har du en konkret sak, lønner det seg å kontakte riktig etat direkte.

Hva koster det å importere bil til Norge?

Totalkostnaden består av flere avgifter som legges oppå kjøpesummen. De viktigste er merverdiavgift, engangsavgift og vrakpantavgift. Hvor mye det blir, avhenger av bilens verdi, vekt, utslipp og alder. Under går vi gjennom hver avgift.

Merverdiavgift

Merverdiavgiften er 25 prosent og betales til Tolletaten når du fortoller bilen. Den beregnes av tollverdien, altså kjøpesummen pluss frakt og forsikring frem til den norske grensen. Hvis du allerede eide bilen, må du dokumentere verdien, og det kan være nødvendig med en takst dersom bilen allerede er registrert i utlandet. Eventuell tilbakebetaling av utenlandsk merverdiavgift er et forhold mellom kjøper og selger – Tolletaten har ingenting med det å gjøre.

Engangsavgift

Engangsavgiften betales til Skatteetaten etter at bilen er godkjent. Den beregnes ut fra kjøretøyets vekt og CO2-utslipp. Fra 2026 ble avgiften lagt om: CO2-komponenten gikk fra sju til fire trinn, og for bensin- og dieselbiler har vektkomponenten bare to trinn, der det ikke er avgift for vekt opp til 1 200 kg. For brukte importerte biler får du et bruksfradrag som trekkes fra ut fra bilens alder, slik at eldre biler får lavere engangsavgift enn tilsvarende nye.

Du kan søke om en alternativ beregning av engangsavgiften basert på pris og kilometerstand i stedet for alder. Søknaden må sendes innen 15 virkedager etter registrering. Noen kjøretøy, for eksempel arvede biler og ambulanser, kan ha fritak eller reduksjon.

Vrakpantavgift og andre avgifter

Vrakpantavgiften er en del av engangsavgiften og betales ved første gangs registrering i Norge. I 2026 er den 2 400 kroner for personbil, varebil, campingbil og buss under 6 meter, og 500 kroner for moped og motorsykkel. Denne avgiften må ikke forveksles med vrakpanten du får utbetalt når du en gang leverer bilen til vraking – den er på 3 000 kroner for blant annet personbil, varebil og campingbil. I tillegg kommer en avgift for klimagass i klimaanlegget, som kreves inn ved import.

Slik er reglene for elbil

Elbiler behandles gunstigere enn fossilbiler, men er ikke lenger helt avgiftsfrie. Elbiler er fritatt for CO2- og NOx-komponentene i engangsavgiften, men betaler vektkomponenten for vekt over et visst nivå, på samme måte som andre biler. Fra 2026 gjelder også merverdiavgiftsfritaket for elbil bare opp til de første 300 000 kronene av prisen. På den delen av prisen som overstiger dette, betaler du 25 prosent merverdiavgift. Dette er verdt å ta med i regnestykket hvis du vurderer å importere en dyr elbil.

Hvilke krav stilles til kjøretøyet før det kan registreres?

Det avgjørende kravet er at kjøretøyet må godkjennes teknisk før det kan registreres i Norge. Brukte kjøretøy må kontrolleres ved en trafikkstasjon gjennom såkalt enkeltgodkjenning. For nye kjøretøy brukes et COC-dokument (Certificate of Conformity), som er en europeisk samsvarserklæring fra produsenten. Uten COC må også en ny bil kontrolleres hos Statens vegvesen.

Fordi dette er helt avgjørende for om bilen i det hele tatt kan registreres, bør du undersøke de tekniske kravene før du kjøper. Det er lite hyggelig å oppdage at bilen ikke oppfyller kravene etter at du allerede har signert kontrakt og betalt. Du kan bestille en kjøretøykontroll hos Statens vegvesen og velge «førstegangsgodkjenning» for å få veiledning. Når du kjøper bruktbil, uansett om det er i Norge eller i utlandet, er det også lurt å sikre handelen med en skriftlig kjøpekontrakt for bruktbil og å få en realistisk verdivurdering av bilen før du betaler.

Forsikring og skilt – dette må være på plass

Bilen må ha gyldig forsikring til enhver tid mens den brukes i Norge, og å kjøre uten er straffbart. Før du kjører kjøretøyet inn i landet, må det ha gyldige skilt og forsikring for turen. Etter fortolling kan du kjøre på de utenlandske skiltene i inntil 30 dager, så lenge skilt, vognkort og forsikring fortsatt er gyldige. Alternativt kan du bruke gyldige prøveskilt, som du bestiller hos en trafikkstasjon.

Når bilen skal registreres, må du levere inn de utenlandske skiltene før du får norske skilt, eller dokumentere at de allerede er levert inn. Forsikringen meldes elektronisk fra forsikringsselskapet til Statens vegvesen. Det er lurt å ha en gyldig bilforsikring klar i god tid, slik at registreringen ikke stopper opp. Mye av det samme gjelder også når du kjøper brukt i Norge og må omregistrere bilen.

Hva er nytt i 2026?

To endringer er verdt å kjenne til fra 1. januar 2026. For det første er tollkortet (blankett NA-0221) avskaffet, slik at du ikke lenger trenger å legge det ved som dokumentasjon. For det andre må kjøretøy som tidligere har vært registrert i Norge, kontrolleres før de kan registreres på nytt ved gjeninnførsel. Kontrollen sjekker identitet, teknisk tilstand og om bilen er endret siden forrige registrering.

I tillegg kommer de nevnte avgiftsendringene: omleggingen av engangsavgiften og innstrammingen av merverdiavgiftsfritaket for elbil. Satsene prisjusteres normalt hvert år, så sjekk alltid Skatteetatens avgiftskalkulator for oppdaterte tall før du regner på et konkret kjøp.

Vanlige feil ved import av bil

De fleste problemene oppstår fordi importøren ikke har forberedt seg godt nok. Disse feilene er blant de vanligste:

  • Å regne feil på avgiftene. Mange ser bare på den lave utenlandske prisen og glemmer at merverdiavgift og engangsavgift kan utgjøre en betydelig sum. Regn ut totalen før du kjøper.
  • Å kjøpe en bil som ikke kan godkjennes. Hvis kjøretøyet ikke oppfyller de tekniske kravene i Norge, kan du stå igjen med en bil du ikke får registrert. Sjekk kravene først.
  • Å ignorere eksportreglene i utlandet. Enkelte land har egne krav til eksport og klarering. Undersøk dette med myndighetene i landet du kjøper bilen i.
  • Å bomme på fristene. Fortolling skjer normalt innen 1–3 dager, og alternativ avgiftsberegning må søkes innen 15 virkedager. Oversittes fristene, kan det koste.
  • Å mangle originalt vognkort. Uten det utenlandske vognkortet kan registreringen bli vanskelig. Skaff originalen før du importerer.
  • Å kjøre uten gyldig forsikring eller skilt. Dette er straffbart og kan gi store konsekvenser.

Hvem passer bilimport for, og lønner det seg?

Import passer best for deg som har funnet en bestemt modell eller utstyrsvariant som er vanskelig å få tak i i Norge, eller som finner en bil til en pris som fortsatt er gunstig etter at alle avgiftene er lagt til. For helt vanlige bruktbiler er gevinsten ofte mindre enn mange tror, nettopp fordi avgiftssystemet er laget for å utjevne prisforskjellen mot utlandet.

Før du bestemmer deg, bør du sette opp et fullstendig regnestykke med kjøpesum, frakt, forsikring, merverdiavgift, engangsavgift, vrakpantavgift og eventuelle kontroll- og godkjenningsgebyrer. Skal kjøpet finansieres, kan det også være verdt å se på hvilken lånetype som passer bilkjøpet ditt, og hvordan ulike billånstyper fungerer. Da ser du raskt om importen faktisk lønner seg sammenlignet med å kjøpe tilsvarende bil i Norge.

Ansvarsfraskrivelse

Denne artikkelen er ment som generell informasjon om import og registrering av kjøretøy i Norge og er ikke juridisk eller økonomisk rådgivning. Regler, avgifter og satser endres, og det finnes mange unntak for spesielle kjøretøy og situasjoner. Sjekk alltid den oppdaterte informasjonen hos Tolletaten, Skatteetaten og Statens vegvesen, og kontakt riktig etat for din konkrete sak før du tar en beslutning.

Vanlige spørsmål (FAQ)

Må jeg betale merverdiavgift når jeg importerer en brukt bil?

Ja. Merverdiavgift på 25 prosent betales til Tolletaten også på brukte biler. Den beregnes av tollverdien, altså kjøpesummen pluss frakt og forsikring frem til den norske grensen.

I hvilken rekkefølge skal jeg gjøre ting?

Først deklarerer du bilen og betaler merverdiavgift til Tolletaten. Deretter får du bilen godkjent og betaler engangsavgift og vrakpantavgift til Skatteetaten. Til slutt registrerer du bilen hos Statens vegvesen.

Hvor lang tid har jeg på å fortolle bilen?

Fortolling skjer normalt innen 1–3 dager etter at du har kommet til tollstedet. Kommer du for sent, kan det komme tilleggsgebyrer, så avtal gjerne med tollstedet på forhånd.

Kan jeg kjøre på utenlandske skilt i Norge etter fortolling?

Ja, i inntil 30 dager etter fortolling, så lenge skilt, vognkort og forsikring fortsatt er gyldige. Deretter må bilen være godkjent og registrert, eller du må bruke gyldige prøveskilt.

Er elbil fortsatt avgiftsfri å importere?

Nei, ikke fullt ut. Elbiler er fritatt for CO2- og NOx-komponentene i engangsavgiften, men betaler vektkomponenten. Fra 2026 gjelder merverdiavgiftsfritaket dessuten bare opp til de første 300 000 kronene av prisen.

Barn og airbag

En airbag, eller kollisjonspute, er en av de viktigste sikkerhetsinnretningene i en moderne bil og er med på å redde liv hvert eneste år. Men den samme kraften som beskytter en voksen, kan være livsfarlig for et lite barn i forsetet. Derfor finnes det klare regler i Norge for når barn kan sitte foran, og når airbagen må kobles ut. Denne guiden forklarer hvordan airbagen virker, hva regelverket sier, hvordan du trygt sikrer barn i bil, og hvilke feil du bør unngå.

Viktige punkter

  • Det er forbudt å plassere et bakovervendt barnesete i forsetet med aktiv airbag.
  • Barn under 140 cm bør ikke sitte foran med en airbag som ikke er koblet ut.
  • Airbagen utløses av kraftig oppbremsing og blåses opp på 20–30 millisekunder i svært høy hastighet.
  • Sideairbager er ikke farlige for barn som er riktig sikret – men ikke len hodet mot døren.
  • Husk å slå airbagen på igjen når en voksen skal sitte i forsetet.
  • Føreren er ansvarlig for at passasjerer under 15 år er sikret.

Hva er en airbag, og hvordan fungerer den?

En airbag er en pute som ligger sammenfoldet i rattet, dashbordet, setene eller takrammen, og som blåses opp lynraskt ved en kollisjon. Hensikten er å fange opp kroppen og hodet slik at belastningen fordeles og føreren eller passasjeren ikke slår seg mot ratt, dashbord eller rute.

Airbagen utløses ikke av en bestemt kjørefart, men av den kraftige oppbremsingen som sensorene i bilen registrerer ved et sammenstøt. Når sensorene oppfatter et hardt nok støt, antennes en ladning som fyller puten med gass. Hele prosessen tar bare rundt 20–30 millisekunder, og selve puten folder seg ut i svært høy hastighet – ofte anslått til flere hundre kilometer i timen. Det er nettopp denne eksplosive kraften som gjør airbagen effektiv for voksne, men potensielt farlig for små kropper som sitter for nær.

Hvorfor er airbag farlig for barn i forsetet?

Airbag er farlig for barn i forsetet fordi puten blåses opp med voldsom kraft rett mot det området der et barn har hodet og overkroppen. En voksen tåler støtet fordi kroppen er stor nok og sitter langt nok unna, men et barn er både lavere, lettere og mer sårbart.

Barn har et stort og tungt hode i forhold til resten av kroppen, og nakkemuskulaturen er ikke ferdig utviklet. Blir airbagen utløst mens et barn sitter foran, kan slaget gi alvorlige hode- og nakkeskader, i verste fall med dødelig utgang. Statens vegvesen er tydelig på at et barn kan bli drept eller alvorlig skadet dersom airbagen går av. Å heve barnet med en pute eller et sete hjelper ikke – det flytter bare hodet nærmere der airbagen slår ut.

Reglene for barn og airbag i Norge

Regelverket skiller mellom et absolutt forbud og en sterk anbefaling. Det er viktig å kjenne forskjellen, for den avgjør hva du har lov til, og hva som bare er et råd.

Oversikt

SituasjonTillatt i forsete med aktiv airbag?Anbefaling
Bakovervendt barneseteNei – forbudtBruk baksetet, eller koble ut airbagen
Forovervendt barn under 140 cmFrarådesKoble ut airbagen eller bruk baksetet
Barn over 140 cm med riktig belteJaBaksetet er likevel tryggest
Barn riktig sikret med sideairbagIkke farligIkke len hodet mot døren
Deaktivert passasjerairbagJaHusk å aktivere airbagen igjen for voksne

Bakovervendt barnesete og airbag er forbudt

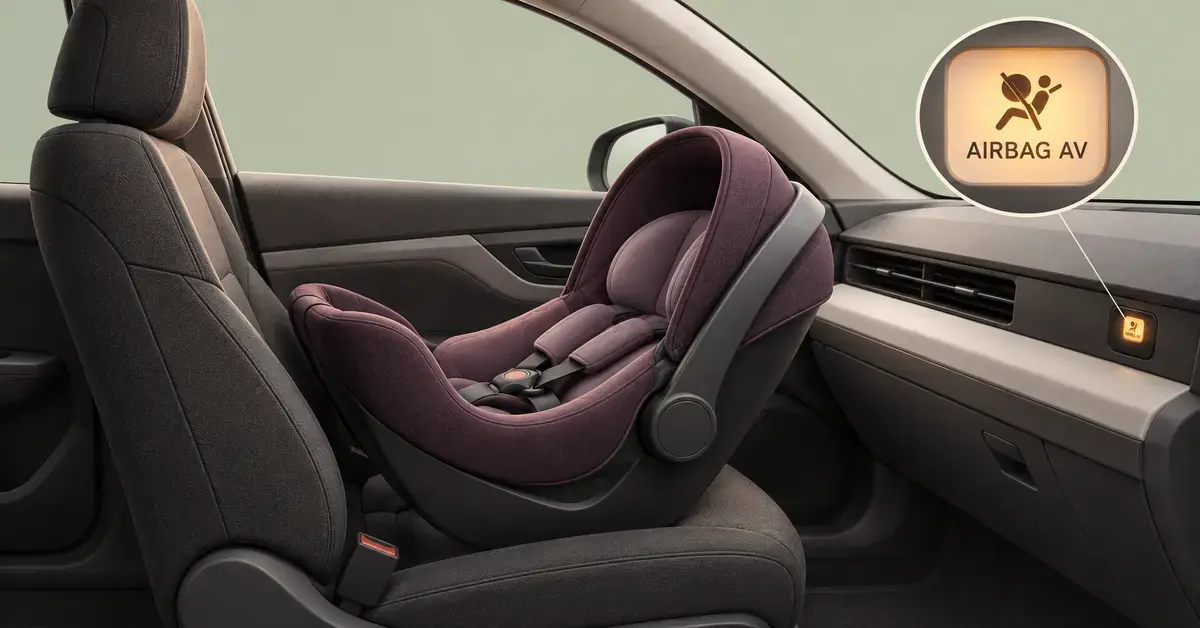
Det er forbudt å plassere et bakovervendt barnesete i passasjersetet foran når det er en aktiv airbag der. Dette er nedfelt i regelverket og ikke bare et råd. Grunnen er at barnets hode i et bakovervendt sete befinner seg rett foran airbagen, og en utløsning vil treffe barnet med full kraft på svært kort avstand. Skal et bakovervendt sete stå foran, må airbagen være koblet ut.

Barn under 140 cm i forsetet

Barn som er lavere enn 140 cm, bør ikke sitte i forsetet med en airbag som ikke er koblet ut. Dette er en sterk anbefaling fra Statens vegvesen. Kan airbagen verken kobles ut med nøkkelbryter eller fjernes på et verksted, er baksetet det beste og tryggeste alternativet for barnet. For de minste barna, som alltid skal sitte bakovervendt, gjelder dessuten det absolutte forbudet beskrevet over.

Krav til sikringsutstyr etter høyde

Barn under 135 cm skal alltid bruke godkjent sikringsutstyr som passer barnets vekt og høyde, uansett hvor i bilen de sitter. Barn mellom 135 og 150 cm skal bruke godkjent utstyr dersom det er tilgjengelig i bilen. Disse kravene gjelder uavhengig av airbag og handler om at belte alene ikke sitter riktig på en liten kropp.

Hvem har ansvaret?

Det er føreren av bilen som er ansvarlig for at passasjerer under 15 år er forskriftsmessig sikret. Det betyr at du som kjører kan bli straffeforfulgt dersom et barn under 15 år ikke er sikret etter gjeldende regler. Ansvaret kan ikke skyves over på barnet eller en annen voksen passasjer – det ligger hos den som har hånden på rattet.

Slik kobler du ut airbagen på passasjersiden

Mange nyere biler har en bryter som lar deg slå av passasjerairbagen når et barn skal sitte foran. På noen biler finner du en nøkkelbryter i enden av dashbordet på passasjersiden eller i hanskerommet, og airbagen skal normalt bare betjenes når tenningen er av og bilen står stille. Når airbagen er deaktivert, lyser som regel et varsellys i dashbordet for å bekrefte at puten er av.

Har bilen ingen slik bryter, kan airbagen i mange tilfeller deaktiveres på et verksted. Sjekk alltid bilens instruksjonsbok, for plassering og fremgangsmåte varierer fra modell til modell. Det aller viktigste å huske: slå airbagen på igjen så snart en voksen skal sitte i forsetet. En deaktivert airbag gir ingen beskyttelse ved kollisjon, og en glemt bryter er en vanlig og farlig feil.

Sideairbager og barn

Sideairbager er ikke farlige for barn som sitter riktig sikret i setet. Disse putene er plassert i seteryggen, dørene eller takrammen og beskytter mot sidekollisjoner. Du trenger derfor normalt ikke å koble ut sideairbager for å ha barn i baksetet.

Det er likevel én regel som gjelder både barn og voksne: ingen bør sitte med hodet lent mot en dør eller karm der det finnes sideairbag. Blir puten utløst mens hodet hviler mot utløsningspunktet, kan slaget gi skade. Lar du barnet sove i bilen, bør hodet støttes mot et nakkestøttepute eller selve setet, ikke mot ruten.

Bakovervendt så lenge som mulig er det tryggeste

Det tryggeste for små barn er å sitte bakovervendt så lenge som mulig. Trygg Trafikk og Statens vegvesen anbefaler at barn sitter bakovervendt minst til fylte fire år, og gjerne lenger dersom setet tillater det. Mange bakovervendte seter kan brukes langt opp i størrelse, enkelte helt opp mot 25–36 kilo.

Forklaringen ligger i barnets anatomi. Ved en frontkollisjon, som er den vanligste og ofte mest alvorlige kollisjonstypen, presses kroppen og hodet inn i seteryggen i et bakovervendt sete. Dermed fordeles kreftene over et stort område, og den sårbare nakken skånes. I et forovervendt sete kastes derimot hodet framover, og hele belastningen samles i nakken. Derfor gir bakovervendt plassering vesentlig bedre beskyttelse for de minste.

Når barnet har vokst fra det store bakovervendte setet, som regel rundt fem- til sjuårsalderen, er neste trinn en beltestol eller bilpute. Barn bør bruke slikt utstyr helt til de er omtrent 10–12 år, slik at bilbeltet ligger riktig over hofte og skulder i stedet for over mage og hals.

Godkjenningsmerker: R44, R129 og i-Size

Alt sikringsutstyr til barn skal være godkjent etter en felles europeisk standard, og godkjenningen avgjør også når et barn kan sitte forovervendt. I dag finnes det to standarder side om side, og begge er lovlige å bruke.

  • ECE R44/04 er den eldre standarden og deler setene inn etter barnets vekt. Etter denne regelen er bakovervendt plassering påkrevd opp til 9 kilo, men i praksis anbefales det å sitte bakovervendt langt lenger enn minstekravet.
  • ECE R129 (i-Size) er den nyere standarden og deler i hovedsak inn etter barnets høyde. Her kreves bakovervendt plassering opp til minst 15 måneder, og i-Size-seter er utviklet for enkel montering med Isofix og bedre beskyttelse ved sidekollisjon.

Minstekravene i standardene er nettopp minstekrav. Trygg Trafikks anbefaling om å sitte bakovervendt til minst fire år går lenger enn loven krever, fordi det gir betydelig bedre beskyttelse for hode og nakke. Sjekk alltid at setet er godkjent, at det passer både barnet og bilen, og at det er riktig montert – et feilmontert sete gir dårligere sikkerhet uansett hvor godt det er.

Vanlige feil foreldre gjør med airbag og barn

De fleste ulykker med airbag og barn skyldes noen få, gjentatte feil. Her er de viktigste du bør unngå:

  • Bakovervendt sete foran aktiv airbag. Dette er forbudt og svært farlig. Flytt setet til baksetet eller koble ut airbagen først.
  • Å glemme å slå airbagen på igjen. Når en voksen overtar forsetet, må airbagen aktiveres på nytt. En deaktivert airbag beskytter ingen.
  • Å tro at en pute gjør forsetet trygt. Å heve barnet endrer ikke faren – hodet kommer bare nærmere airbagen. Baksetet er tryggere.
  • For løs sele eller feil beltehøyde. Selene skal sitte stramt, og beltet skal ligge over skulder og hofte, aldri over hals eller mage.
  • Tykk vinterdress under selen. Luft i en tykk dress gjør at selen sitter for løst. Ta av ytterjakka og legg heller et teppe over barnet.
  • Å la barnet lene hodet mot ruten. Med sideairbag bør hodet støttes mot setet, ikke mot døren.

Når du skal velge ny familiebil, er det verdt å sjekke om bilen har en lett tilgjengelig airbagbryter og god plass til bakovervendte seter i baksetet. Bilen du velger påvirker både sikkerheten og økonomien, og det kan lønne seg å planlegge dette før du ser på riktig lån når du skal kjøpe bil.

Når er det greit at barn sitter i forsetet?

Et barn kan sitte i forsetet når airbagen er trygt koblet ut, eller når bilen ikke har airbag på passasjersiden. Da gjelder fortsatt kravet om godkjent sikringsutstyr som passer barnets høyde og vekt. For eldre barn over 140 cm med riktig beltebruk er forsetet som regel uproblematisk, men baksetet regnes gjennomgående som den tryggeste plassen for barn.

Har du en eldre bil helt uten bilbelter, er reglene strengere: barn under tre år skal ikke transporteres i en slik bil, og eldre barn skal ikke sitte i forsetet. God sikring er like viktig på korte turer som på lange. Skal familien på bilferie i Norge, bør utstyret være på plass og riktig montert før dere kjører, og det kan være lurt å ha noe som holder barna opptatt når dere trenger gode måter å bruke ventetid i bilen på. Husk også at riktig sikring henger sammen med en god guide til bilforsikringer, slik at bilen og familien er trygt dekket.

Ansvarsfraskrivelse

Denne artikkelen gir generell informasjon om barn og airbag og erstatter ikke bilens instruksjonsbok, produsentens anvisninger eller gjeldende regelverk. Regler og anbefalinger kan endres. Sjekk alltid de offisielle kildene nedenfor, bilens håndbok og barnesetets bruksanvisning, og kontakt et verksted eller en forhandler ved tvil om montering, utkobling av airbag eller valg av riktig sikringsutstyr.

Vanlige spørsmål (FAQ)

Kan et barn sitte i forsetet hvis airbagen er på?

Et bakovervendt barnesete er forbudt i forsetet med aktiv airbag. Barn under 140 cm bør heller ikke sitte foran med en airbag som ikke er koblet ut. Er airbagen deaktivert eller fraværende, kan barnet sitte foran med godkjent sikringsutstyr, men baksetet regnes som tryggest.

Hvor fort blåses en airbag opp?

Selve puten folder seg ut i løpet av bare 20–30 millisekunder, og i svært høy hastighet – ofte anslått til flere hundre kilometer i timen. Airbagen utløses av den kraftige oppbremsingen ved et sammenstøt, ikke av en bestemt kjørefart.

Er sideairbager farlige for barn?

Nei, sideairbager er ikke farlige for barn som sitter riktig sikret i setet. Du trenger normalt ikke å koble dem ut. Men verken barn eller voksne bør sitte med hodet lent mot en dør eller karm der det finnes sideairbag.

Hvem er ansvarlig for at barn er sikret i bilen?

Føreren av bilen har ansvaret for at alle passasjerer under 15 år er forskriftsmessig sikret, og kan bli straffeforfulgt dersom et barn under 15 år ikke er sikret etter gjeldende regler.

Hvor lenge bør barn sitte bakovervendt?

Trygg Trafikk anbefaler at barn sitter bakovervendt minst til fylte fire år, og gjerne lenger dersom setet tillater det. Ved frontkollisjon beskytter et bakovervendt sete hode og nakke langt bedre enn et forovervendt.

Foliering av bil: pris, regler og komplett guide

Foliering av bil er en metode der du legger en tynn vinylfolie over bilens originale lakk for å endre farge, uttrykk eller for å beskytte lakken. Det som startet som en måte å dekorere firmabiler på, har de siste årene blitt et populært valg også for privatpersoner som ønsker et unikt utseende uten å måtte lakkere om bilen. I denne guiden går vi gjennom hva foliering faktisk er, hvordan det fungerer, hva det koster i 2026, hvilke regler som gjelder i Norge, og hvilke feil du bør unngå før du bestemmer deg.

Viktige punkter

  • Hva: Vinylfolie legges over originallakken for å endre farge eller beskytte bilen – og kan fjernes igjen.
  • Pris 2026: Helfoliering vanligvis 15 000–40 000 kr, ofte 25 000–35 000 kr; delfoliering fra noen tusen kroner.
  • Holdbarhet: Kvalitetsfolie varer typisk 3–5 år, premium opp mot 7 år med godt vedlikehold.
  • Regler: Ren fargeendring med folie må normalt ikke meldes, men ruter og merkinger har egne krav – sjekk med Statens vegvesen.
  • Forsikring: Folie regnes ofte som tilleggsutstyr med egen dekningsgrense – kontroller polisen.
  • Tips: Unngå svært billige tilbud og foliering over skadet lakk.

Hva er foliering av bil?

Foliering, også kalt bilinnpakning eller «car wrapping», er prosessen med å påføre en spesiallaget selvklebende vinylfolie på karosseriet. Folien legger seg tett inntil bilens flater og følger buer, kanter og detaljer, slik at resultatet ligner lakk når arbeidet er gjort riktig. Vinylen finnes i et bredt utvalg av farger, glansgrader og teksturer, og den kan legges på hele bilen (helfoliering) eller på enkeltdeler som tak, panser eller speil (delfoliering).

Et viktig poeng er at folien ligger oppå den originale lakken og kan fjernes igjen. Dermed fungerer foliering både som en estetisk endring og som et beskyttende lag mot ytre påkjenninger. Folie forveksles ofte med lakkbeskyttelsesfilm (PPF), men dette er to ulike produkter: fargefolie endrer utseendet, mens PPF er en tykkere, som regel klar film som først og fremst beskytter lakken mot steinsprut og riper.

Hvordan fungerer foliering i praksis?

Selve folieringen handler like mye om forarbeid som om selve pålegget. En profesjonell montør vasker og avfetter bilen grundig, demonterer deler der det er nødvendig, og sørger for et støvfritt miljø før folien legges på. Folien varmes opp med varmepistol slik at den blir myk nok til å strekkes rundt kurver, og luft presses ut med spesialverktøy for å unngå bobler. Kantene legges inn («tucking») slik at de ikke løsner over tid.

Hvor lang tid jobben tar avhenger av omfanget. En enkel delfoliering kan gjøres på noen timer, mens en komplett helfoliering med demontering ofte tar flere dager. Kvaliteten på forarbeidet og montørens erfaring er avgjørende for hvor lenge resultatet holder.

Fordeler og ulemper med foliering

Foliering har klare fordeler, men også begrensninger du bør kjenne til før du bestemmer deg. Under er en nøktern oppstilling.

Fordeler:

  • Folien kan fjernes igjen, slik at du kan gå tilbake til den opprinnelige lakken.
  • Den beskytter lakken mot steinsprut, småriper og UV-stråling, noe som kan bevare verdien på en bil med fin originallakk.
  • Stort utvalg av farger og teksturer som er vanskelig eller dyrt å oppnå med lakk.
  • Som regel rimeligere og raskere enn full omlakkering.
  • Praktisk for leasing- og firmabiler, der du vil skåne lakken eller fjerne dekor før innlevering.

Ulemper:

  • Folie har begrenset levetid og må skiftes etter noen år.
  • Billig folie eller dårlig montering gir bobler, krymping og kanter som løsner.
  • Skadet lakk under folien blir ikke bedre – folie skjuler, men reparerer ikke underlaget.
  • Folie krever skånsomt vedlikehold og tåler ikke alle typer bilvask.
  • Resultatet kan senke, ikke øke, verdien hvis det er dårlig utført.

Hva koster foliering av bil i 2026?

Helfoliering av en vanlig personbil koster i 2026 vanligvis mellom 15 000 og 40 000 kroner, der mange prisforslag lander rundt 25 000–35 000 kroner. Prisen avhenger av bilens størrelse, folietype og hvor komplisert karosseriet er. Premiumfolier og spesialtekstur kan dra totalen opp mot 60 000 kroner. Vær oppmerksom på at enkelte verksteder oppgir priser eksklusive 25 % merverdiavgift, så be alltid om totalpris inkludert mva.

Delfoliering er langt rimeligere: foliering av taket ligger ofte på 3 000–5 500 kroner, og panser på omtrent 2 500–4 000 kroner. Til sammenligning koster en full omlakkering gjerne 55 000–85 000 kroner, noe som er en viktig grunn til at mange velger folie i stedet. En detaljert prisoversikt finner du i tabellen under.

Prisoversikt

Type folieringTypisk pris (2026)Kommentar
Helfoliering, personbil15 000–40 000 krOfte 25 000–35 000 kr; premium opp mot 60 000 kr
Helfoliering, SUV/varebilFra ca. 25 000 krMer materiale og arbeidstid
Foliering av tak3 000–5 500 krPopulær delfoliering
Foliering av panser2 500–4 000 krBeskytter mot steinsprut
Spesialfolie (karbon, fargeskift)TilleggDyrere materiale og mer presisjonsarbeid
Full omlakkering (til sammenligning)55 000–85 000 krPermanent, men dyrere og mer tidkrevende

Et lavt pristilbud er ikke nødvendigvis et godt tilbud. Flere norske aktører advarer mot priser under 15 000–20 000 kroner for helfoliering, fordi det kan være et tegn på svart arbeid, lav materialkvalitet, uerfarne montører eller manglende garanti. Be alltid om skriftlig tilbud etter en fysisk befaring, og spør hvilket foliemerke som brukes.

Hva påvirker prisen?

Prisen på foliering styres av flere konkrete faktorer, og det er nyttig å forstå dem før du sammenligner tilbud.

  • Bilens størrelse og type: Større kjøretøy som SUV-er, varebiler og stasjonsvogner krever mer folie og flere arbeidstimer.
  • Folietype og kvalitet: Ensfarget standardfolie er rimeligst, mens matt, sateng, børstet metall, karbon og fargeskiftende folie koster mer i materiale.
  • Karosseriets kompleksitet: Mange kurver, dyptliggende detaljer og store luftinntak krever mer presisjonsarbeid.
  • Demontering: Skal folien legges perfekt, demonteres ofte håndtak, lister og lykter, noe som øker arbeidstiden.
  • Forarbeid og reparasjon: Har bilen lakkskader eller rust, må dette utbedres først, og det kommer i tillegg.

Ulike typer bilfolie

Valget av folie handler ikke bare om pris, men også om uttrykk og bruk. Her er de vanligste variantene.

Ensfarget folie

Ensfarget folie er det rimeligste alternativet og finnes i et bredt fargespekter med glans, matt eller sateng finish. Den egner seg godt for en enkel fargeendring eller for ekstra beskyttelse av lakken.

Teksturert folie

Teksturert folie etterligner materialer som karbonfiber, børstet metall eller sateng, og gir et mer eksklusivt uttrykk. Den er dyrere enn ensfarget folie, men løfter helhetsinntrykket på enkeltdeler eller hele bilen.

Mønstret og fargeskiftende folie

For den som vil skille seg ut finnes mønstre som kamuflasje og geometriske figurer, samt fargeskiftende folie som endrer nyanse med lysvinkelen. Disse spesialfoliene er de dyreste og krever mest erfaring å montere riktig.

Lakkbeskyttelsesfilm (PPF)

PPF er en tykkere, som oftest klar film laget for å beskytte lakken mot steinsprut og riper, ikke for å endre farge. Den koster mer per kvadratmeter enn fargefolie, men mange kombinerer klar PPF på utsatte flater med fargefolie på resten.

Foliering kontra lakkering – hva lønner seg?

For de fleste er folie både billigere og mer fleksibelt enn omlakkering, men lakk har fortsatt sine fordeler. Folie kan fjernes, lar deg bytte farge senere og beskytter originallakken, mens en god omlakkering er mer varig og regnes som en permanent endring. Lakk er på sin side dyrere, mer tidkrevende og vanskeligere å reversere.

Et viktig poeng for videresalg: med folie over en intakt originallakk kan du levere bilen videre med «ny» lakk under. Vil du vite hvordan slike valg påvirker verdien, kan du lese mer om hva bilen din er verdt før du bestemmer deg. Har bilen allerede lakkskader, kan det være mer aktuelt å gjenopprette utseendet på bilen før du folierer.

Hvor lenge varer en foliering?

En kvalitetsfolie holder i gjennomsnitt mellom tre og fem år under normale bruksforhold, og enkelte premiumfolier kan nå rundt sju år med riktig pleie. Levetiden avhenger av materialkvalitet, hvor godt folien er montert, om bilen står i garasje eller ute, og hvor mye den utsettes for UV-stråling, frost og temperatursvingninger. Billigere folier har en tendens til å falme og sprekke tidligere.

Godt vedlikehold forlenger levetiden betraktelig:

  • Hold bilen ren, siden smuss og grus kan ripe folien over tid.
  • Vask skånsomt for hånd, og unngå aggressive løsemidler som aceton og bensin.
  • Vær forsiktig med høytrykksspyling, som kan løfte kantene på folien.
  • Parker helst under tak for å redusere UV-eksponering.

Regler og lover ved foliering i Norge

Foliering er lovlig i Norge, men det finnes regler du må forholde deg til. Siden folie ikke er en permanent endring av lakken, er hovedregelen at en ren fargeendring med folie normalt ikke må meldes til Statens vegvesen. Flere aktører anbefaler likevel at du oppdaterer registrert farge dersom bilens hovedfarge endres markant, slik at papirene stemmer ved politikontroll, forsikringsoppgjør, EU-kontroll og salg. Fordi praksis og tolkninger varierer, bør du sjekke den gjeldende regelen direkte hos vegvesenet eller hos folieringsverkstedet før du starter.

Noen krav gjelder uansett:

  • Folien må ikke dekke understellsnummer (VIN) eller lovpålagte merkinger.
  • Frontrute og fremre sideruter kan ikke mørklegges mer enn fabrikkmontert nivå. Reglene for ruter følger av kjøretøyforskriften.
  • Folien bør ikke være speilblank eller reflekterende på en måte som påvirker trafikksikkerheten, med mindre den er godkjent.

Husk også forsikringen. Bilfolie regnes ofte som tilleggsutstyr, og mange selskaper har en øvre dekningsgrense på mellom 20 000 og 50 000 kroner, med aldersfradrag på typisk 10 % per påbegynt år etter første år. Sjekk at polisen din har høy nok grense for fastmontert tilbehør, slik at du ikke er underforsikret. En god innføring i dekning og vilkår finner du i vår guide til bilforsikringer.

Bør du foliere bilen selv?

Det er fullt mulig å foliere selv, men det er en krevende oppgave som forutsetter presisjon, tålmodighet og riktig utstyr som varmepistol og foliekniv. Feil påføring gir lett luftbobler, rynker og kanter som løsner, noe som ødelegger både utseendet og beskyttelsen. Delfoliering av en liten, flat flate kan være et greit førstforsøk, mens helfoliering av et komplekst karosseri normalt bør overlates til profesjonelle. Mangler du erfaring, er risikoen stor for at du ender opp med å kaste bort dyr folie.

Vanlige feil å unngå

De fleste problemer med foliering skyldes forhold som kunne vært unngått. Her er de vanligste fellene:

  • Å velge etter laveste pris: Svært billige tilbud går ofte ut over materialkvalitet og garanti.
  • Dårlig forarbeid: Støv, voks eller fett under folien gjør at den slipper taket.
  • Foliere over skadet lakk: Folie skjuler ikke rust eller bulker – de må utbedres først.
  • Feil vask: Automatvask og høytrykk kan løfte kantene og forkorte levetiden.
  • Å glemme forsikring og papirer: Sjekk dekningsgrense og registrert farge før du setter i gang.
  • Urealistiske forventninger til DIY: Uten erfaring blir resultatet sjelden som hos en profesjonell montør.

Lønner foliering seg økonomisk?

Om foliering lønner seg avhenger av målet ditt. For bevaring av verdi kan folie være en god investering, fordi den beskytter originallakken mot steinsprut og riper, noe som særlig er verdifullt på en bil med fin lakk eller på en leasingbil som skal leveres tilbake uten skader. Rent estetisk foliering gir derimot sjelden pengene tilbake ved salg, på samme måte som annen individuell tilpasning.

Foliering er uansett en utgift du bør planlegge, ikke en impulsutgift. Skal du først investere større beløp i bilen, kan det være aktuelt å se endringen i sammenheng med finansieringen – noen velger for eksempel å lån 300.000 kroner til bil og tilpasning samtidig. Da er det desto viktigere å velge riktig lån når du skal kjøpe bil, og å være klar over at bilen avgjør lånet – både rente og lånetype påvirkes av hvilken bil du velger.

Friskriving

Denne artikkelen er en generell informasjonsguide om foliering av bil og utgjør ikke økonomisk rådgivning. Priser, regler og forsikringsvilkår kan endres og variere mellom aktører. Et lån må betales tilbake med renter og kostnader, og du bør kun låne et beløp du har råd til å betjene. Vurder din egen økonomi nøye før du tar opp lån, og kontroller alltid gjeldende regler hos Statens vegvesen og vilkårene hos ditt eget forsikringsselskap før du folierer.

Vanlige spørsmål (FAQ)

Hva koster det å foliere en hel bil?

Helfoliering av en vanlig personbil koster i 2026 vanligvis mellom 15 000 og 40 000 kroner, der mange tilbud lander rundt 25 000–35 000 kroner. Premiumfolier og spesialtekstur kan dra totalen opp mot 60 000 kroner. Be alltid om totalpris inkludert merverdiavgift.

Hvor lenge varer en bilfoliering?

En kvalitetsfolie holder i gjennomsnitt tre til fem år under normale forhold, og enkelte premiumfolier kan nå rundt sju år med god pleie. Levetiden påvirkes av materialkvalitet, montering, parkering og hvor skånsomt bilen vaskes.

Må jeg melde fra til Statens vegvesen om foliering?

Siden folie ikke regnes som en permanent endring av lakken, må en ren fargeendring med folie normalt ikke meldes. Endrer bilens hovedfarge seg markant, anbefales det likevel å oppdatere registrert farge. Sjekk gjeldende regel direkte hos Statens vegvesen, da praksis kan variere.

Kan jeg foliere bilen selv?

Det er mulig, men krevende. Du trenger riktig utstyr og mye tålmodighet, og feil påføring gir lett bobler og løse kanter. Delfoliering av enkle flater kan gjøres selv, mens helfoliering av et komplekst karosseri bør overlates til profesjonelle.

Ødelegger foliering lakken under?

Nei, kvalitetsfolie montert på en ren og uskadet lakk skader normalt ikke lakken, og kan tvert imot beskytte den. Legges folie derimot over skadet lakk, eller fjernes den feil, kan det oppstå problemer. Original lakk i god stand er derfor et godt utgangspunkt.

Sjekk heftelser på bil: slik gjør du det før du kjøper

Å sjekke heftelser er noe av det viktigste du gjør før du kjøper en bruktbil. En heftelse er et økonomisk krav som er tinglyst på selve kjøretøyet – oftest et billån med sikkerhet i bilen. Kjøper du en bil som fortsatt har slike krav hengende ved seg, kan du i verste fall risikere at bilen blir krevd tilbake eller tvangssolgt, selv om du har betalt for den. Den gode nyheten er at du kan undersøke dette helt gratis på få minutter, så lenge du vet hvor du skal lete og hva tallene betyr. Her får du en steg-for-steg-gjennomgang av hvordan du finner ut om en bil har heftelser, hva de ulike begrepene betyr, og hva du bør gjøre dersom bilen faktisk har pant.

Viktige punkter

  • En heftelse er et økonomisk krav (oftest salgspant eller utleggspant) som er tinglyst på kjøretøyet i Løsøreregisteret.
  • Du sjekker heftelser gratis ved å søke på bilens registreringsnummer i Brønnøysundregistrenes søketjeneste.
  • Gjelden følger personen som tok opp lånet, men långiveren kan likevel kreve bilen tilbakelevert eller tvangssolgt hvis gjelden ikke betales.
  • Det tinglyste beløpet reduseres ikke etter hvert som lånet nedbetales – spør alltid långiveren om faktisk restgjeld.
  • Har bilen heftelser, bør den delen av oppgjøret betales direkte til långiveren og avtales skriftlig i kjøpekontrakten.

Hva er en heftelse på bil?

En heftelse på bil er en økonomisk forpliktelse eller et krav som noen har registrert på kjøretøyet. I praksis betyr det at en bank, et finansieringsselskap eller en annen kreditor har sikkerhet i bilen for en gjeld. Heftelsen tinglyses (registreres med rettsvern) i Løsøreregisteret hos Brønnøysundregistrene, og den registreres på personen eller virksomheten som skylder pengene – ikke på bilen i seg selv. Det er likevel bilen som står som sikkerhet, og derfor er heftelsen noe du som kjøper må forholde deg til.

For deg som skal kjøpe bruktbil er det særlig to typer heftelser som er verdt å kjenne til.

Salgspant

Salgspant er den vanligste heftelsen på bil. Den oppstår når en bil selges på kreditt, slik at selgeren eller en bank som finansierer kjøpet, får pant i bilen som sikkerhet for restkjøpesummen eller lånet. Salgspantet må tinglyses i Løsøreregisteret for å få rettsvern, og vises da som en heftelse på kjøretøyet. Et viktig poeng: det tinglyste beløpet reduseres ikke etter hvert som lånet betales ned. Står det 300 000 kroner i registeret, betyr det ikke at det fortsatt skyldes 300 000 kroner – du må spørre långiveren om den faktiske restgjelden.

Utleggspant

Utleggspant (utlegg) oppstår når en person eller virksomhet ikke betaler gjelden sin, og en kreditor eller namsmyndighet tar utlegg i formuesgodene deres – for eksempel bilen. Dette er en tvangsmessig sikkerhet som også registreres i Løsøreregisteret. Et utleggspant er et tydelig varsel om at tidligere eier har betalingsproblemer, og bør gjøre deg ekstra årvåken.

Hvorfor er det så viktig å sjekke heftelser før du kjøper bil?

Hovedgrunnen er enkel: du kan miste bilen selv om du har betalt for den. Gjelden som ligger bak en heftelse, følger personen som tok opp lånet, og overføres ikke til deg som kjøper. Men dersom den personen ikke betaler, kan långiveren kreve bilen tilbakelevert eller tvangssolgt for å dekke kravet – og da spiller det ingen rolle at bilen i mellomtiden har fått ny eier.

I verste fall ender du med å betale for bilen to ganger: én gang til selgeren, og én gang til for å løse ut heftelsen slik at du får beholde bilen. En rask sjekk før kjøpet beskytter deg mot nettopp dette, og er en naturlig del av en tryggere brukthandel. Det gjelder uansett om du kjøper fra en privatperson eller fra en forhandler.

Hvordan sjekker du heftelser på bil?

Du sjekker heftelser ved å søke opp bilens registreringsnummer i Løsøreregisteret hos Brønnøysundregistrene. Det er en gratis selvbetjeningstjeneste, og du trenger ingen innlogging. Følg disse stegene.

1. Finn riktig registreringsnummer

Alt du trenger for å søke, er bilens opprinnelige registreringsnummer (ikke et personlig bilskilt). Pass på at nummeret er helt korrekt. Søketjenesten korrigerer ikke feil, og skriver du inn et ugyldig nummer, kan det se ut som om bilen ikke har heftelser selv om den faktisk har det. Er du usikker på om nummeret finnes, kan du kontrollere kjøretøyet hos Statens vegvesen.

2. Søk i Løsøreregisteret hos Brønnøysundregistrene

Gå til Brønnøysundregistrenes søketjeneste for rettsstiftelser (rettsstiftelser.brreg.no), velg oppslag på motorvogn og skriv inn registreringsnummeret. Tjenesten viser om det er registrert heftelser på bilen, hvilken type heftelse det er, hvem som er panthaver, og hvilket beløp som er tinglyst. Du kan også laste ned en registerutskrift (tidligere kalt panteattest) direkte fra tjenesten.

3. Bruk Statens vegvesen til utfyllende informasjon

Statens vegvesens tjeneste «Sjekk kjøretøyopplysninger» er et godt supplement, men merk at den ikke viser heftelser. Der finner du tekniske data, merke og modell, status på EU-kontroll og kilometerstand. Kombinert med heftelsessjekken får du et mer komplett bilde av bilen. Vil du i tillegg vite hva bilen er verdt, bør du gjøre en egen verdivurdering før du forhandler om prisen.

Hurtigfakta

Hva du sjekkerOm bilen har tinglyste heftelser (salgspant, utleggspant m.m.)
Hvor du sjekkerLøsøreregisteret via Brønnøysundregistrenes søketjeneste for rettsstiftelser
Hva du trengerBilens opprinnelige registreringsnummer (ikke personlig bilskilt)
Hva det kosterGratis å søke og laste ned registerutskrift
Tidligere navn«Panteattest» – nå kalt registerutskrift fra Løsøreregisteret
Utfyllende sjekkKjøretøyopplysninger og EU-kontroll hos Statens vegvesen (viser ikke heftelser)

Hva koster det å sjekke heftelser?

Det koster ingenting å sjekke heftelser på bil. Du kan både søke og laste ned registerutskriften fra Løsøreregisteret gratis i Brønnøysundregistrenes søketjeneste. Tidligere kostet en panteattest et mindre gebyr, og den kunne bestilles i nettbutikk eller hentes via Altinn. Den ordningen er avviklet – i dag er selvbetjeningssøket den normale og gratis måten å sjekke på. Du betaler bare gebyr dersom du selv skal tinglyse en heftelse, ikke for å gjøre et oppslag.

Hva er en panteattest (registerutskrift fra Løsøreregisteret)?

En panteattest er en bekreftelse på hva som er registrert av heftelser på et kjøretøy på et gitt tidspunkt. Brønnøysundregistrene kaller den i dag «registerutskrift fra Løsøreregisteret», men begrepet panteattest brukes fortsatt i dagligtale. Utskriften er nyttig som dokumentasjon: den viser svart på hvitt at du sjekket bilen for heftelser og var i god tro da du kjøpte, noe som kan være verdifullt hvis det skulle oppstå en tvist senere. Last den ned og ta vare på den sammen med kjøpekontrakten og øvrig dokumentasjon på handelen.

Hva gjør du hvis bilen har heftelser?

At en bil har heftelser betyr ikke at kjøpet er umulig – det betyr at du må sikre oppgjøret på riktig måte. Mange bruktbiler selges mens det fortsatt står et billån på dem, og det kan løses greit så lenge begge parter er ryddige. Slik går du frem:

  1. Ta kontakt med selgeren og få klarhet i hvilken bank eller hvilket finansieringsselskap som har pant i bilen.
  2. Be om en skriftlig bekreftelse fra långiveren på hvor stor restgjelden er, inkludert renter og eventuelle omkostninger. Husk at beløpet i registeret ikke nødvendigvis er det samme som faktisk restgjeld.
  3. Få bekreftet at heftelsen blir slettet når lånet er innfridd.
  4. Betal den delen av kjøpesummen som dekker gjelden, direkte til banken eller finansieringsselskapet. Resten betaler du til selgeren.
  5. Skriv oppgjørsmåten tydelig inn i kjøpekontrakten, slik at det er dokumentert hvordan pengene ble fordelt.

Når gjelden er innfridd, er det långiveren som skal sende sletting av heftelsen til Løsøreregisteret. Skal kjøpet finansieres med lån, kan det være lurt å ha finansieringen klar på forhånd; les mer om å finne riktig billån til bruktbil før du inngår avtalen. Etter at handelen er gjennomført, må du også huske å omregistrere bilen på deg som ny eier.

Vanlige feil når du sjekker heftelser

Selve sjekken er enkel, men det er noen fallgruver som går igjen. Unngå disse:

  • Du stoler på feil kilde. Statens vegvesens åpne kjøretøyoppslag viser ikke heftelser. Bare oppslag i Løsøreregisteret gir deg svaret på om bilen har pant.
  • Du skriver inn feil registreringsnummer. Et ugyldig nummer kan gi inntrykk av at bilen er heftelsesfri. Dobbeltsjekk nummeret før du konkluderer.
  • Du tror det tinglyste beløpet er restgjelden. Beløpet synker ikke i takt med nedbetalingen – spør alltid långiveren om faktisk restgjeld.
  • Du betaler hele kjøpesummen til selgeren når det finnes pant. Da risikerer du at gjelden ikke blir innfridd. Betal den delen direkte til långiveren.
  • Du dokumenterer ingenting. Last ned registerutskriften og før oppgjørsmåten inn i kontrakten, slik at du kan vise at du var i god tro.
  • Du sjekker bare én gang, lenge før kjøpet. Gjør et nytt oppslag tett opp mot signering, siden det kan tinglyses nye heftelser i mellomtiden.

Heftelser ved kjøp fra privatperson og forhandler

Du bør sjekke heftelser uansett hvem du kjøper av. Kjøper du av en privatperson, er det du selv som har ansvaret for å gjøre oppslaget og sikre oppgjøret riktig, og her er risikoen for å overse en heftelse størst. Kjøper du av en forhandler, er bilen ofte allerede gjort klar for salg, men det kan likevel stå salgspant på den fra forhandlerens egen finansiering av varelageret. Prinsippet er det samme: søk opp registreringsnummeret, kontroller hva som eventuelt er tinglyst, og pass på at en eventuell heftelse er slettet eller blir innfridd som del av handelen. En sjekk tar bare noen minutter og gir deg trygghet i et av livets større kjøp.

Ansvarsfraskrivelse

Denne artikkelen er generell informasjon om hvordan du sjekker heftelser på kjøretøy, og er ikke juridisk eller økonomisk rådgivning. Regler, gebyrer og tjenester kan endre seg. Kontroller alltid opplysninger hos offisielle kilder før du handler: heftelser og registerutskrift sjekkes hos Brønnøysundregistrene (Løsøreregisteret), kjøretøyopplysninger hos Statens vegvesen, og generelle forbrukerrettigheter hos Forbrukerrådet. Er du i tvil om et konkret kjøp, bør du kontakte långiveren eller søke juridisk bistand.

Vanlige spørsmål (FAQ)

Er det gratis å sjekke heftelser på bil?

Ja. Du kan søke på registreringsnummeret og laste ned registerutskriften gratis i Brønnøysundregistrenes søketjeneste. Du betaler bare gebyr dersom du selv skal tinglyse en heftelse, ikke for å gjøre et oppslag.

Hvor sjekker jeg om en bil har heftelser?

Du sjekker heftelser i Løsøreregisteret hos Brønnøysundregistrene ved å søke på bilens registreringsnummer. Statens vegvesens åpne kjøretøyoppslag viser tekniske opplysninger, men ikke heftelser.

Overtar jeg gjelden hvis bilen har salgspant?

Nei, selve gjelden følger personen som tok opp lånet. Men hvis den personen ikke betaler, kan långiveren kreve bilen tilbakelevert eller tvangssolgt. Derfor bør du sikre at heftelsen innfris som del av oppgjøret.

Hva er forskjellen på salgspant og utleggspant?

Salgspant er en avtalt sikkerhet som oppstår når bilen kjøpes på kreditt. Utleggspant er en tvangsmessig sikkerhet som oppstår fordi eieren ikke har betalt gjeld. Begge tinglyses i Løsøreregisteret og vises som heftelser på bilen.

Hva er en panteattest?

En panteattest er en bekreftelse på hvilke heftelser som er registrert på et kjøretøy. Brønnøysundregistrene kaller den nå registerutskrift fra Løsøreregisteret. Den fungerer som dokumentasjon på at du sjekket bilen og var i god tro ved kjøpet.

Hva er bilen verdt? Slik verdivurderer du bruktbilen

Hva er bilen verdt? Det er ett av de første spørsmålene du må svare på enten du skal selge, bytte inn eller bare danne deg et bilde av hvor mye formuen din på fire hjul faktisk er verdt i dag. Problemet er at det ikke finnes noen fasit: verdien avhenger av alt fra alder og kilometerstand til teknisk tilstand, servicehistorikk og hva markedet er villig til å betale akkurat nå. I denne guiden går vi gjennom hva som påvirker verdien, hvordan du finner den selv, hvilke verktøy og tjenester du kan bruke, og hvilke feil du bør unngå slik at du hverken selger for billig eller skremmer vekk kjøpere med for høy pris.

Viktige punkter

  • Verdien bestemmes mest av alder, kilometerstand, teknisk tilstand og servicehistorikk – ikke én enkelt faktor.
  • En ny bil taper rundt 20 % verdi det første året og rundt 40 % etter tre år (NAF).
  • Finn.no er det beste gratisverktøyet: sammenlign med tilsvarende biler som faktisk selges.
  • Online kalkulatorer gir bare en pekepinn – aldri en eksakt fasit for din bil.
  • Vær skeptisk til «gratis» vurderinger som krever personopplysninger; noen sender faktura i etterkant.
  • Bruk alltid skriftlig kjøpekontrakt, og sjekk heftelser før du selger.

Hva avgjør hva bilen er verdt?

Verdien på en bruktbil bestemmes av en kombinasjon av faktorer, ikke én enkelt ting. To biler av samme modell og årgang kan ha flere titusen kroner i prisforskjell fordi den ene er bedre vedlikeholdt, har lavere kilometerstand eller mer etterspurt utstyr. Under forklarer vi de viktigste faktorene hver for seg.

Alder og kilometerstand

Alder og kilometerstand er de to faktorene som veier tyngst. Jo eldre bilen er og jo flere kilometer den har gått, desto lavere blir normalt verdien. Kilometerstanden må likevel vurderes i sammenheng med biltype: 100 000 km er mye for en liten bybil, men helt normalt for en større dieselbil som er bygget for lange avstander. En lav kilometerstand i forhold til alderen trekker prisen opp, mens svært høy kjørelengde trekker den ned.

Teknisk og kosmetisk tilstand

Den tekniske og kosmetiske tilstanden har stor betydning for prisen. Småbulker, steinsprut, slitte dekk, rust eller kjente mekaniske feil trekker verdien ned, mens en bil som fremstår velholdt kan prises i øvre sjikt av det sammenlignbare biler koster. Vær ærlig om feil og mangler – det lønner seg både for prisen og for tilliten i handelen. En godt gjennomført handel starter med åpenhet, og du kan lese mer om det i vår artikkel om en tryggere brukthandel.

Servicehistorikk og dokumentasjon

Servicehistorikk er en av de mest undervurderte verdidriverne. En komplett servicehistorikk der alle anbefalte serviceintervaller er fulgt, øker verdien og gjør bilen lettere å selge, mens et servicehefte som ikke er fulgt opp, trekker ned prisen du realistisk kan forvente. Ta også vare på garantipapirer: en gyldig garanti gir kjøperen ekstra trygghet og kan legge noen tusenlapper på prisen.

Utstyr, drivstoff og modell

Utstyrsnivå, motor og drivstoff påvirker prisen. Firehjulstrekk, automatgir, hengerfeste, skinninteriør og vinterhjul er eksempler på utstyr som kan øke verdien – men ikke alt ekstrautstyr gir igjen i annenhåndsmarkedet. Populære modeller som mange etterspør holder generelt på verdien bedre enn mindre ettertraktede biler. Når du sammenligner, bør du se på modeller som er ett år eldre og ett år yngre for å få et bredere bilde av prisnivået.

Marked, sesong og geografi

Markedet avgjør mye av prisen gjennom tilbud og etterspørsel. Er det mange like biler til salgs samtidig, presses prisene ned; er modellen sjelden, kan du ta mer. Også hvor i landet bilen selges spiller inn – en liten elbil kan være lettere å selge i en storby som Oslo, mens en stor dieselbil ofte gjør det bedre i distriktene. Sesong betyr også noe: cabrioleter selger best om våren, og firehjulstrekkere er mer etterspurt før vinteren.

Hvor mye synker verdien på en bil?

Verditapet er størst de første årene og flater deretter ut. Ifølge Norges Automobil-Forbund (NAF) er det normale verditapet omtrent slik for en gjennomsnittlig bil, regnet fra nypris:

  • Etter 1 år: rundt 20 prosent verditap
  • Etter 2 år: rundt 30 prosent verditap
  • Etter 3 år: rundt 40 prosent verditap
  • Fra 6 år og eldre: verdien faller gjerne med rundt 10 prosent per år

Dette er gjennomsnittstall, og det reelle verditapet varierer mye fra modell til modell. Poenget er at en bil taper mest verdi tidlig: det er derfor en to–tre år gammel bruktbil ofte gir mest bil for pengene. Det kan være en god grunn til å vurdere bruktbil neste gang du skal kjøpe, og eventuelt finne riktig billån til bruktbil i samme slengen.

Slik finner du verdien selv med Finn.no

Den enkleste og mest treffsikre gratismetoden er å sammenligne med biler som faktisk selges. Finn.no er det naturlige stedet å begynne, fordi det gir deg et reelt bilde av hva kjøpere betaler i dag. Slik gjør du:

  1. Søk opp tilsvarende biler – velg samme merke, modell, årgang og drivstoff som din egen bil.
  2. Juster på kilometerstand – har bilen din gått 100 000 km, kan du søke mellom 90 000 og 110 000 km hvis det finnes mange sammenlignbare biler, eller utvide til 50 000–150 000 km hvis det er få.
  3. Lagre søket og følg med over tid – se hvilke annonser som forsvinner raskt. De biler som faktisk blir solgt, forteller deg mer om markedsprisen enn de som bare ligger ute.
  4. Vurder tilstanden din opp mot utvalget – er bilen i god stand, legg deg i øvre del av prisspennet; er den dårligere enn snittet, legg deg lavere.

Husk at annonseprisen ofte er høyere enn den endelige salgsprisen. Mange legger prisen litt høyt i starten og senker den etter en stund. Som kjøper kan det derfor lønne seg å se etter biler som har ligget ute en stund.

Verktøy og tjenester for verdivurdering

I tillegg til å sammenligne annonser selv, finnes det flere tjenester som hjelper deg å anslå verdien. Noen er gratis, andre koster penger, og de egner seg til ulike formål. Tabellen under gir en oversikt over de vanligste alternativene i Norge.

Sammenligning av verdivurderingstjenester

TjenestePrisHva du får
Finn.noGratisSammenlign med reelle annonser og faktiske salg av tilsvarende biler
Nettbil (via Finn)Gratis for selgerUforpliktende prisestimat og budrunde blant forhandlere
Smarte Penger-kalkulatorGratisAntatt privatpris og forhandlerpris basert på KVD-data (ca. 9 000 modeller)
NAF verdivurdering / NAF-testBetalt / medlemsprisTeknisk tilstandsvurdering med dokumentert rapport
Bilforhandler (innbytte)Gratis, uforpliktendeVerdivurdering ved innbytte; ofte lavere pris enn privat salg
Bruktbilpris.no30 kr (kort) / 50 kr (SMS)Prisanslag per bilmodell

Online priskalkulatorer, som den hos Smarte Penger, henter prisanslag fra en database med rundt 9 000 bruktbilmodeller og gir deg både en antatt privatpris og en antatt forhandlerpris når du taster inn registreringsnummeret. Slike kalkulatorer gir en god pekepinn, men som NAF understreker, gir de aldri en nøyaktig fasit – de tar ikke høyde for den individuelle tilstanden på nettopp din bil.

Når bør du få profesjonell hjelp?

Dreier det seg om en dyr bil, en spesiell modell eller et innbytte der mye penger står på spill, kan det lønne seg å få en profesjonell vurdering. En teknisk tilstandsvurdering – for eksempel en NAF-test – dokumenterer bilens stand og gir både deg og kjøperen trygghet. Mange bilforhandlere tilbyr dessuten en gratis og uforpliktende verdivurdering hvis du vurderer innbytte, selv om du normalt får mindre betalt ved innbytte enn ved privat salg.

Gratis eller betalt verdivurdering – hva bør du velge?

For de fleste privatpersoner holder det lenge med de gratis alternativene: sammenligning på Finn.no, en online kalkulator og eventuelt et uforpliktende estimat fra en tjeneste som Nettbil. En betalt rapport eller profesjonell takst er mest aktuelt når verdien er høy eller usikker, eller når du trenger dokumentasjon på tilstanden. Vær likevel kritisk til tjenester som lokker med «gratis verdivurdering» mot at du oppgir personopplysninger – det finnes eksempler på nettsteder som i etterkant har sendt faktura på flere hundre euro. Les alltid vilkårene før du taster inn kontaktinformasjonen din.

Slik setter du riktig pris ved salg

Når du har et bilde av markedsverdien, handler det om å lande på en pris som både er rettferdig og gir rask handel. En lavere pris gir normalt raskere salg, mens en for høy pris gjør at bilen blir liggende. Et godt utgangspunkt:

  • Ta utgangspunkt i hva sammenlignbare biler faktisk selges for, ikke bare hva de annonseres for.
  • Legg deg i øvre sjikt hvis bilen er velholdt, har lav kilometerstand og komplett servicehistorikk.
  • Legg deg lavere og opplys om feilene hvis bilen har kjente mangler eller mangler service.
  • Legg inn et lite forhandlingsrom, men ikke så stort at prisen virker urealistisk.

Før du legger bilen ut bør du også sjekke heftelser på bilen, slik at et eventuelt lån eller pant ikke stopper salget. Og uansett pris: bruk alltid en skriftlig kjøpekontrakt ved salg av bruktbil som dokumenterer avtalen, betalingen og eierskiftet.

Vanlige feil når du verdsetter bilen

Mange bommer på verdien fordi de bare ser på én kilde eller lar følelsene styre. Her er de vanligste fellene:

  • Å stole blindt på én kalkulator. Et kalkulatoranslag er en pekepinn, ikke en fasit. Kombiner det alltid med faktiske annonser.
  • Å forveksle annonsepris med salgspris. Biler selges ofte for mindre enn de er annonsert for. Følg med på hvilke annonser som faktisk forsvinner.
  • Å overvurdere ekstrautstyr. Ikke alt utstyr gir igjen i annenhåndsmarkedet, og eldre «premium»-utstyr har ofte liten effekt på prisen.
  • Å skjule feil. Mangler du oppdager, bør opplyses. Skjulte feil kan føre til prisavslag eller reklamasjon i etterkant.
  • Å ignorere markedet og sesongen. Samme bil kan være verdt mer eller mindre avhengig av tidspunkt og hvor i landet den selges.
  • Å glemme at verditapet er størst tidlig. Mange forventer for mye for en nesten ny bil som allerede har tapt en femtedel av verdien det første året.

Spesielt om verdivurdering av elbil

Elbiler verdsettes i hovedsak etter de samme prinsippene som andre biler, men med noen tilleggsmomenter. Batteriets tilstand og rekkevidde, antall ladesykluser og hvilken ladeteknologi bilen støtter, påvirker verdien. Verditapet på elbiler kan i perioder være større enn selve rekkeviddetapet, noe som gjør en brukt elbil til et potensielt godt kjøp. Når du selger, er det lurt å kunne dokumentere batteriets helsetilstand, og når du kjøper, bør du be om den samme dokumentasjonen. Etterspørselen etter elbil varierer dessuten mer geografisk enn for bensin- og dieselbiler.

Når bilen nesten ikke er verdt noe

Noen biler har så høy alder, kilometerstand eller reparasjonsbehov at de i praksis har liten eller ingen markedsverdi. Da kan det være mer å hente på å levere bilen til vraking enn å selge den. Du kan lese mer om hvordan du kan tjene vrakpant på bilen din hvis verdivurderingen viser at salg ikke lønner seg.

Ansvarsfraskrivelse

Denne artikkelen er ment som generell informasjon om verdivurdering av bil og er ikke økonomisk eller juridisk rådgivning. Alle verdianslag fra kalkulatorer og tjenester er omtrentlige og erstatter ikke en konkret vurdering av din bil. Priser, satser og vilkår hos tjenestene som er nevnt kan endre seg over tid – kontroller alltid gjeldende informasjon og vilkår direkte hos den enkelte aktør før du tar en beslutning.

Vanlige spørsmål (FAQ)

Hvordan finner jeg ut hva bilen min er verdt gratis?

Den enkleste gratismetoden er å sammenligne med tilsvarende biler på Finn.no – samme merke, modell, årgang, drivstoff og omtrent samme kilometerstand. Du kan i tillegg bruke en gratis online priskalkulator og eventuelt be om et uforpliktende estimat fra en tjeneste som Nettbil. Kombiner gjerne flere kilder for et mer realistisk bilde.

Hvor mye taper en bil seg i verdi i året?

Ifølge NAF taper en ny bil rundt 20 prosent det første året, rundt 30 prosent etter to år og rundt 40 prosent etter tre år, regnet fra nypris. Fra bilen er seks år og eldre faller verdien gjerne med rundt 10 prosent per år. Dette er gjennomsnittstall, og det reelle verditapet varierer mellom modeller.

Er online verdivurdering nøyaktig?

Nei, en online kalkulator gir bare en pekepinn, ikke en nøyaktig fasit. Den tar utgangspunkt i gjennomsnittstall for modellen og fanger ikke opp den individuelle tilstanden på din bil, som tekniske feil, slitasje eller manglende service. Bruk den som et utgangspunkt og juster etter faktiske annonser og bilens reelle stand.

Hva øker verdien på en bruktbil mest?

Lav kilometerstand i forhold til alderen, komplett servicehistorikk, god teknisk og kosmetisk tilstand og gyldig garanti er det som løfter verdien mest. Etterspurt utstyr og en populær modell hjelper også, mens kjente feil, høy kjørelengde og manglende service trekker prisen ned.

Bør jeg selge bilen privat eller bytte den inn hos forhandler?

Privat salg gir normalt høyest pris, men krever mer arbeid med annonse, visninger og kontrakt. Innbytte hos forhandler er enklere og raskere, men du får vanligvis mindre betalt. Vurder hvor mye tid du vil bruke opp mot hvor mye ekstra et privat salg kan gi.

Spv billån: slik er billånet etter at Sparebanken Vest ble Sparebanken Norge

«Spv billån» er en vanlig måte å omtale billånet fra Sparebanken Vest – banken som i mange år ble forkortet SpV. Det viktigste du bør vite i dag er at Sparebanken Vest ikke lenger finnes som eget merkenavn: banken fusjonerte med Sparebanken Sør, og fra mai 2025 opererer de to sammen som Sparebanken Norge. Billånet lever videre, men tilbys nå under det nye navnet – fortsatt gjennom finansieringsselskapet Brage Finans. Denne guiden forklarer hva som har skjedd, hvordan billånet fungerer, hva det koster, og hvordan du best sammenligner det med andre alternativer før du låner til bil.

Nøkkelpunkter

  • Spv = Sparebanken Vest, som fra mai 2025 er en del av Sparebanken Norge (ticker SBNOR).
  • Billånet tilbys fortsatt – gjennom finansieringsselskapet Brage Finans.
  • Inntil 100 % finansiering og inntil 10 års nedbetalingstid.
  • Pant i bilen som sikkerhet; beste rente med 35 % egenkapital.
  • Gjelder både ny og brukt bil, privatkjøp og forhandlerkjøp.
  • Sammenlign alltid effektiv rente og totalkostnad, ikke bare nominell rente.

Hva skjedde med Sparebanken Vest og SpV-billånet?

Sparebanken Vest eksisterer ikke lenger som selvstendig bank. Banken slo seg sammen med Sparebanken Sør, og Finanstilsynet godkjente fusjonen 20. mars 2025. Fra mai 2025 heter den sammenslåtte banken Sparebanken Norge, og den er notert på Oslo Børs under tickeren SBNOR. I praksis betyr det at tidligere Spv-kunder nå er kunder i Sparebanken Norge.

Det gamle nettstedet spv.no videresender i dag automatisk til sparebankennorge.no. Søker du på «Spv billån» i dag, er det altså billånet hos Sparebanken Norge du ender opp hos. Selve produktet og måten lånet er bygget opp på er i stor grad videreført, så informasjonen under gjelder det billånet du faktisk kan søke om nå.

Et lite poeng om forkortelser: Sparebanken Vest ble skrevet SpV, ikke «Svp». Dette er verdt å ha med seg hvis du leter opp gamle avtaler eller eldre omtaler av banken.

Slik fungerer billånet (tidligere Spv billån)

Billånet er et lån med sikkerhet i bilen du kjøper. Det gjør at renten normalt blir lavere enn på et lån uten sikkerhet, fordi banken har noe å holde seg til hvis lånet ikke blir betalt. Lånet søkes om og behandles av Brage Finans, finansieringsselskapet som er majoritetseid av Sparebanken Norge og som håndterer billånene.

Hovedtrekkene i billånet er:

  • Inntil 100 % finansiering – du kan i utgangspunktet låne hele kjøpesummen, selv om egenkapital gir deg bedre betingelser.
  • Inntil 10 års nedbetalingstid – lengre løpetid gir lavere terminbeløp, men høyere totalkostnad.
  • Pant i bilen – bilen står som sikkerhet til lånet er nedbetalt.
  • Både ny og brukt bil – uansett om du kjøper privat eller hos forhandler.
  • Flere kjøretøytyper – i tillegg til personbil og elbil kan lånet brukes på blant annet varebil, campingvogn, bobil og motorsykkel, så lenge kjøretøyet kan stilles som sikkerhet.

Det finnes flere ulike billånstyper på markedet, og det kan lønne seg å vite hvilken kategori ditt kjøp faller inn under før du søker.

Pant i bilen som sikkerhet

Når banken har pant i bilen, kan den kreve bilen solgt for å dekke inn gjelden dersom du ikke betaler. Pantet registreres og følger bilen frem til lånet er innfridd. Skal du kjøpe en bruktbil, bør du derfor alltid sjekke om bilen allerede har heftelser fra en tidligere eier, slik at du ikke overtar andres gjeld. Ved et vanlig billån innfrir banken eksisterende pant og betaler et eventuelt overskudd til selger.

Egenkapital og finansieringsgrad

Du trenger ikke egenkapital for å få billån, men det påvirker renten. Jo større andel du betaler selv, desto lavere risiko for banken – og desto bedre rente. Hos Sparebanken Norge oppnår du den beste renten med 35 % egenkapital. På bruktbil kreves det ikke egenkapital, men egenkapital reduserer både lånebeløpet og de månedlige kostnadene.

Hva koster et billån?

Et billån koster mer enn bare renten du ser i markedsføringen. Den faktiske prisen avhenger av rentenivået, gebyrer, lånebeløpet og hvor lenge du betaler ned. Derfor bør du alltid se på totalkostnaden, ikke bare den laveste renten.

Nominell og effektiv rente

Den nominelle renten er «grunnrenten» på lånet, uten gebyrer. Den effektive renten tar med etablerings- og termingebyrer og tar hensyn til hvordan lånet nedbetales, og gir derfor et riktigere bilde av hva lånet faktisk koster. På billån kan forskjellen mellom nominell og effektiv rente bli ganske stor, nettopp fordi gebyrene teller med. Når du sammenligner banker, er det den effektive renten som gjør tilbudene sammenlignbare.

Gebyrer

De vanligste gebyrene på et billån er et etableringsgebyr når lånet opprettes, og et termingebyr som legges til hver gang du betaler avdrag. Begge inngår i den effektive renten. Be alltid om et konkret lånetilbud med effektiv rente og totale lånekostnader før du bestemmer deg.

Bruk en lånekalkulator

En lånekalkulator lar deg se hva lånet koster per måned og totalt, og hvordan kostnaden endrer seg når du justerer lånebeløp, egenkapital og nedbetalingstid. Det gjør det enklere å finne en månedlig kostnad du faktisk har råd til. Å velge riktig lån når du skal kjøpe bil handler i stor grad om å prøve ut ulike kombinasjoner før du søker.

Kaskofritt billån – billån uten krav om kasko

Et kaskofritt billån er et billån der banken ikke krever at du har kaskoforsikring på bilen. Et vanlig billån forutsetter normalt at bilen er kaskoforsikret, siden banken har pant i den. For eldre og rimeligere biler kan en full kaskoforsikring bli uforholdsmessig dyr, og da kan et kaskofritt billån være aktuelt.

Fordi banken tar høyere risiko uten kaskoforsikring, har et kaskofritt billån høyere rente enn et ordinært billån, og det er begrenset til mindre lånebeløp – i bransjen typisk opp mot rundt 125 000–150 000 kroner. For en billig bil kan likevel summen av forsikring og lånekostnad bli lavere enn med et vanlig billån med dyr kasko. Vurder alltid dette opp mot hva en passende bilforsikring faktisk koster for din bil. Skal du kjøpe en eldre bruktbil, kan det også være nyttig å lese om hvordan du finner riktig billån til bruktbil.

Billån sammenlignet med andre låneformer

Billån er sjelden den eneste måten å finansiere en bil på. Tabellen under viser de vanligste alternativene og hovedforskjellene mellom dem, slik at du ser hvilken type som passer ditt kjøp. Renteangivelsene er relative nivåer, ikke konkrete tall – be alltid om et individuelt tilbud.

Sammenligning

LåneformSikkerhetEgenkapitalNedbetalingstidRentenivå
Vanlig billån (pant i bil)Pant i bilen0–35 % (best rente ved 35 %)Inntil 10 årLavest
Kaskofritt billånPant i bilen, uten krav om kaskoOfte 0 %Kortere (ofte inntil 5–7 år)Høyere
Grønt billån / elbillånPant i bilenVariererInntil 10 årOfte gunstig
Forbrukslån til bilIngen sikkerhet0 %KortereHøyest

Det kan også lønne seg å sammenligne flere banker, for betingelsene varierer mye. Nettstedet har egne gjennomganger av blant annet Santander billån, slik at du kan stille tilbudene opp mot hverandre. Har du allerede et billån, kan du i mange tilfeller spare penger på å flytte billånet til en bank med bedre rente.

Hvem passer billånet for, og hvilke krav gjelder?

Billånet passer deg som skal kjøpe bil og ønsker lavere rente enn et usikret lån gir, mot at bilen stilles som sikkerhet. For å få lån gjør banken en kredittvurdering av økonomien din. Hvor mye du kan låne avhenger av inntekt, eksisterende gjeld og den samlede økonomiske situasjonen din. En vanlig tommelfingerregel er at samlet gjeld ikke bør overstige rundt fem ganger brutto årsinntekt.

Når du søker, oppgir du typisk navn, fødselsnummer, kontaktinformasjon, opplysninger om arbeid, boforhold og sivilstatus. Banken vurderer hver søknad individuelt, og betalingsanmerkninger eller høy eksisterende gjeld kan føre til avslag.

Slik søker du om billån

Selve søknaden gjøres digitalt og tar normalt kort tid. En ryddig fremgangsmåte er:

  1. Finn ut hvor mye bilen koster og hvor mye du vil låne.
  2. Bruk en lånekalkulator til å teste nedbetalingstid og månedlig kostnad.
  3. Sjekk eventuell bruktbil for heftelser før du handler.
  4. Send inn den digitale søknaden med de nødvendige opplysningene.
  5. Få et konkret lånetilbud og les betingelsene – særlig effektiv rente og totale kostnader – før du signerer.
  6. Sørg for forsikring og omregistrering på plass før bilen tas i bruk.

Vanlige feil når du tar opp billån

De fleste tabbene handler om å se på feil tall eller glemme totalbildet. De vanligste er:

  • Å bare se på nominell rente. Det er effektiv rente og totalkostnad som avgjør hva lånet faktisk koster.
  • For lang nedbetalingstid. Lavt terminbeløp kan friste, men lang løpetid gir høyere rentekostnad totalt – og du risikerer å skylde mer enn bilen er verdt.
  • Å ikke sammenligne banker. Den første banken gir sjelden det beste tilbudet.
  • Å glemme forsikring og gebyrer i regnestykket. Dette kan endre hvilket lån som faktisk er billigst.
  • Å hoppe over heftelsessjekk på bruktbil. Da kan du risikere å overta andres gjeld.

Ansvarsfraskrivelse

Denne artikkelen er kun til generell informasjon og er ikke økonomisk rådgivning eller en oppfordring til å ta opp lån. Et billån er en forpliktelse med renter og gebyrer, og du bør kun låne et beløp du trygt kan betjene. Vilkår, renter og produkter endres over tid og varierer mellom banker – sjekk alltid oppdaterte betingelser direkte hos banken, og be om et individuelt lånetilbud før du bestemmer deg. Du kan sammenligne lån uavhengig via Finansportalen (drevet av Forbrukerrådet), lese om forbrukerrettigheter hos Forbrukertilsynet, og få oversikt over egen forbruksgjeld i Gjeldsregisteret. Trenger du hjelp med gjeld, kan du kontakte NAVs gjeldsrådgivning (økonomisk rådgivning på telefon 55 55 33 39).

Vanlige spørsmål (FAQ)

Finnes Spv billån fortsatt?

Ja, men ikke under navnet Sparebanken Vest. Banken ble en del av Sparebanken Norge fra mai 2025, og billånet tilbys nå der – fortsatt gjennom Brage Finans. Nettadressen spv.no videresender til sparebankennorge.no.

Hvem gir selve billånet?

Lånet behandles og gis av Brage Finans, et finansieringsselskap som er majoritetseid av Sparebanken Norge. Du søker digitalt, og bilen stilles som sikkerhet for lånet.

Hvor mye kan jeg låne og hvor lang nedbetalingstid får jeg?

Du kan få inntil 100 % finansiering og inntil 10 års nedbetalingstid. Hvor mye du faktisk får låne avhenger av inntekt, gjeld og en individuell kredittvurdering.

Hva er forskjellen på vanlig og kaskofritt billån?

Et vanlig billån forutsetter normalt kaskoforsikring, mens et kaskofritt billån ikke krever det. Til gjengjeld har kaskofritt billån høyere rente og er begrenset til mindre lånebeløp, og passer best til eldre, rimelige biler.

Trenger jeg egenkapital for å få billån?

Nei, du kan få inntil 100 % finansiering uten egenkapital. Men egenkapital gir lavere lånebeløp, lavere månedskostnad og bedre rente – beste rente oppnås med 35 % egenkapital.

Tesla billån: slik finansierer du en Tesla i Norge

Et billån til Tesla fungerer akkurat som et vanlig billån: du låner penger for å kjøpe bilen og betaler tilbake med renter over en avtalt periode. Fordi en Tesla er en elbil, kommer du inn i et marked med egne avgiftsregler og flere finansieringsveier, enten du kjøper ny eller brukt. Denne guiden forklarer hvordan finansieringen fungerer, hva den koster, hvilke krav som gjelder og hvilke feil du bør unngå, slik at du kan ta et informert valg uten overraskelser.

Viktige punkter

  • En Tesla kan finansieres på fire måter: billån med sikkerhet i bilen, usikret billån, finansiering gjennom Tesla, eller leasing.
  • Et billån med sikkerhet gir normalt lavest rente; egenkapital på rundt 20 prosent gir ofte de beste vilkårene.
  • Sammenlign alltid effektiv rente, ikke bare nominell rente, og hent tilbud fra flere banker.
  • Per 2025 er elbil momsfri opptil 500 000 kr; 25 % moms gjelder kun beløpet over grensen, og grensen trappes ned fremover.
  • Veiledende startpris (okt. 2025): Model 3 fra ca. 324 990 kr og Model Y fra ca. 444 990 kr, før gebyrer.

Hva er et billån til Tesla?

Et billån er et lån du tar opp for å finansiere kjøp av bil, der selve bilen som regel stilles som sikkerhet. Et billån til en Tesla skiller seg ikke prinsipielt fra lån til andre biler, men siden Tesla bare selger elbiler, påvirkes prisen og dermed lånebeløpet av de norske avgiftsfordelene for elbil. Du kan finansiere en Tesla på flere måter: gjennom et billån i en bank eller et finansieringsselskap, gjennom Teslas egen finansieringsløsning, eller ved å lease bilen i stedet for å eie den.

Valget av finansiering handler om mer enn renten. Nedbetalingstid, egenkapital, gebyrer og om lånet har sikkerhet i bilen eller ikke, avgjør hva du til slutt betaler. Vil du først sette deg inn i hvordan selve lånet fungerer, kan du lese mer om de mest populære billånstypene i dag.

Hvordan kan du finansiere en Tesla?

Det finnes fire hovedveier til å finansiere en Tesla i Norge. De passer til ulike behov, og det kan lønne seg å innhente tilbud fra flere før du velger.

Billån med sikkerhet i bilen

Et billån med sikkerhet er den vanligste og normalt rimeligste måten å finansiere en bil på. Her tar banken pant i bilen, noe som betyr at banken kan ta bilen hvis du ikke betaler. Fordi lånet er sikret, får du som regel lavere rente enn på et usikret lån. Mange banker krever en egenkapital (egenandel) på rundt 20 prosent av kjøpesummen for å gi de beste vilkårene, men dette varierer. Nedbetalingstiden ligger ofte mellom 5 og 10 år. En kortere nedbetalingstid gir høyere månedsbeløp, men lavere totalkostnad fordi du betaler renter i færre år.

Usikret billån (forbrukslån)

Et usikret billån er et lån uten pant i bilen. Da slipper du krav om egenkapital og sikkerhet, men renten blir normalt vesentlig høyere, og den effektive renten kan være høy når gebyrer legges til. Denne løsningen kan være aktuell for rimeligere bruktbiler eller når du mangler egenkapital, men for en nyere Tesla er et sikret billån som regel langt billigere. Les mer om hvordan du kan velge riktig lån når du skal kjøpe bil.

Finansiering gjennom Tesla

Tesla tilbyr finansiering og leasing gjennom samarbeidspartnere direkte i bestillingsløpet. Du søker inne på Tesla-kontoen din under betalingsmetode, der du fullfører en søknad og får et estimert månedsbeløp beregnet av en Tesla-foretrukket partner. Velger du å finansiere gjennom din egen bank i stedet, sender du den signerte låneavtalen til din Tesla-rådgiver. Blir søknaden avslått, tar Tesla som regel kontakt. Vilkårene fra Teslas partnere er ikke alltid de beste på markedet, så det lønner seg å sammenligne med et tilbud fra egen bank.

Leasing og privatleasing

Ved leasing leier du bilen i en avtalt periode mot et fast månedsbeløp, i stedet for å eie den. Du binder mindre egenkapital og slipper å selge bilen etterpå, men du eier den ikke, og det settes ofte en grense for hvor mange kilometer du kan kjøre. Privatleasing passer deg som vil ha forutsigbare kostnader og ny bil med jevne mellomrom, mens et billån passer deg som vil eie bilen og beholde den lenge.

Hva koster det å kjøpe en Tesla i Norge?

Prisen avgjør hvor mye du må låne, og for elbil spiller de norske avgiftsreglene en stor rolle. Per 2025 er elbiler fritatt for merverdiavgift (moms) på de første 500 000 kronene av kjøpesummen. På beløp over dette betaler du 25 prosent moms, men kun på den delen som overstiger grensen. En elbil til 600 000 kroner får altså moms på 100 000 kroner. Det er varslet en gradvis nedtrapping av momsfritaket i årene som kommer, så sjekk alltid gjeldende regler og den oppdaterte prisen i Teslas konfigurator før du regner på lånet.

Veiledende startpriser i Norge per oktober 2025 er fra rundt 324 990 kroner for Tesla Model 3 (bakhjulsdrift) og fra rundt 444 990 kroner for Tesla Model Y (bakhjulsdrift), begge før omregistrerings- og leveringsgebyrer. Dyrere varianter og de større modellene Model S og Model X ligger høyere og rammes i større grad av momsgrensen. Husk at prisen du låner til, også bør romme vinterdekk, lading hjemme og riktig bilforsikring.

Hvilke Tesla-modeller kan du velge mellom?

Tesla har fire hovedmodeller i Norge. Rekkevidde og pris varierer med variant og oppdateres jevnlig, så tallene under er oppgitte WLTP-verdier og veiledende priser du bør kontrollere i konfiguratoren før kjøp. Vil du lese mer om modellen mange nordmenn vurderer, finnes det en egen artikkel om Teslaen som ble allemannseie.

Sammenligning av Tesla-modeller

ModellKarosseriOppgitt rekkevidde (WLTP)Veiledende startpris (okt. 2025)Passer for
Model 3Sedanca. 534–702 km avh. av variantfra ca. 324 990 krRimeligst inngang, pendling og privatbruk
Model YSUV / crossoverca. 500–622 km avh. av variantfra ca. 444 990 krFamilier som trenger mer plass
Model SPremium sedanHøy rekkevidde, varierer med variantPremiumsegment – sjekk konfiguratorLang rekkevidde og høy ytelse
Model XPremium SUVHøy rekkevidde, varierer med variantPremiumsegment – sjekk konfiguratorMaks plass, opptil sju seter

Priser er før omregistrerings- og leveringsgebyrer. Rekkevidde er oppgitte WLTP-verdier som varierer med variant og oppdateres jevnlig; kontroller alltid eksakte tall og pris i Teslas norske konfigurator før kjøp.

Model 3 er en kompakt sedan som passer de fleste privatbudsjetter og er det rimeligste inngangspunktet. Model Y er en romsligere SUV og Norges mest solgte bil de siste årene, godt egnet for familier. Model S og Model X er premiummodeller med høyere ytelse, mer plass og høyere pris, der Model X tilbys med opptil sju seter. Tilgjengelighet og priser på de to sistnevnte endrer seg, så sjekk Teslas norske sider for det som gjelder akkurat nå.

Hvordan påvirker rente og nedbetalingstid totalkostnaden?

Renten og nedbetalingstiden avgjør hva lånet faktisk koster deg. To tall er viktige: nominell rente er grunnrenten på lånet, mens effektiv rente inkluderer alle gebyrer, som etableringsgebyr og månedlige termingebyrer. Det er den effektive renten du skal sammenligne mellom tilbud, fordi den viser den reelle kostnaden.

Et enkelt eksempel: låner du 400 000 kroner, vil en lengre nedbetalingstid gi lavere månedsbeløp, men du betaler renter i flere år og dermed mer totalt. En kortere nedbetalingstid koster mer per måned, men mindre til sammen. Et sikret billån gir normalt lavere rente enn et usikret lån, og høyere egenkapital trekker ofte renten ytterligere ned. Fordi forskjellen mellom billigste og dyreste tilbud kan utgjøre titusenvis av kroner over lånets løpetid, lønner det seg å be om tilbud fra flere banker. Se oversikten over beste billån og finansiering for å komme i gang.

Hvilke krav og dokumenter trenger du for å få billån?

For å få innvilget et billån må du oppfylle bankens kredittvurdering. Kravene varierer, men de vanligste er:

  • Alder: du må normalt være minst 18 år, og mange banker setter 23 år for de beste vilkårene.
  • Inntekt: fast og dokumenterbar inntekt som dekker lånet ved siden av andre faste utgifter.
  • Betalingshistorikk: ingen aktive betalingsanmerkninger, og samlet gjeld innenfor det bankene kan tilby etter utlånsforskriften.
  • Egenkapital: ofte rundt 20 prosent for et billån med sikkerhet, selv om noen tilbyr lån uten egenkapital mot høyere rente.

Du bør ha klar legitimasjon, dokumentasjon på inntekt (lønnsslipp eller skattemelding) og opplysninger om bilen du skal kjøpe. Kjøper du brukt, kan du lese mer i guiden om å finne riktig billån til bruktbil. Banken sjekker også gjelden din i Gjeldsregisteret som en del av kredittvurderingen.

Billån eller leasing – hva bør du velge?

Valget mellom billån og leasing avhenger av hvor lenge du vil ha bilen og hvor viktig det er å eie den. Med et billån eier du bilen fra dag én, kan kjøre så mye du vil og beholder verdien når lånet er nedbetalt. Ulempen er høyere månedsbeløp i starten og at du selv bærer risikoen for verdifallet.

Med leasing betaler du et lavere, fast månedsbeløp og slipper å tenke på videresalg, men du eier aldri bilen, har en kilometergrense og må levere den tilbake i avtalt stand. Kort oppsummert: billån passer best for deg som vil eie og beholde bilen lenge, mens leasing passer deg som vil ha forutsigbare kostnader og bytte bil ofte. Les mer om hvordan bilen avgjør lånet før du bestemmer deg.

Vanlige feil når du finansierer en Tesla

Mange gjør de samme feilene når de finansierer en elbil. Her er de du bør være mest oppmerksom på:

  • Du sammenligner bare nominell rente. Det er den effektive renten, med alle gebyrer, som viser den reelle kostnaden.
  • Du tar første og beste tilbud. Teslas partnertilbud er praktisk, men ikke alltid billigst. Hent minst to-tre tilbud, inkludert fra egen bank.
  • Du velger for lang nedbetalingstid. Lavt månedsbeløp kan skjule en høy totalkostnad over mange år.
  • Du låner til mer enn bilen. Lån bør dekke bilen, ikke dekk, lader og ekstrautstyr på toppen, med mindre du har regnet på totalkostnaden.
  • Du glemmer løpende kostnader. Forsikring, lading, dekk og eventuell bompenge- og parkeringskostnad kommer i tillegg til avdraget.
  • Du overser avgiftsendringer. Momsgrensen for elbil endres i årene som kommer og kan påvirke prisen på dyrere modeller.

Ansvarsfraskrivelse

Denne artikkelen er kun ment som generell informasjon om finansiering av bil og er verken økonomisk rådgivning eller en oppfordring til å ta opp lån. Et lån er en forpliktelse: vurder alltid om du har økonomi til å betjene det, og husk at bilen kan brukes som sikkerhet og at manglende betaling får konsekvenser. Priser, renter, avgifter og regler kan endre seg etter publisering, så kontroller alltid gjeldende vilkår hos banken og på Teslas norske sider før du inngår avtale. Trenger du uavhengig informasjon eller hjelp, finner du den hos offentlige instanser som Finanstilsynet, Forbrukerrådet og Gjeldsregisteret.

Vanlige spørsmål (FAQ)

Kan jeg få billån til en Tesla uten egenkapital?

Ja, noen banker og finansieringsselskaper tilbyr billån uten egenkapital, men da blir renten normalt høyere. Har du egenkapital, for eksempel rundt 20 prosent, får du som regel bedre vilkår og lavere totalkostnad.

Er det billigst å finansiere Tesla gjennom Tesla eller egen bank?

Det varierer. Teslas finansiering gjennom partnere er praktisk og rask, men er ikke alltid rimeligst. Be om tilbud fra egen bank og minst én annen långiver, og sammenlign den effektive renten før du velger.

Hvor lang nedbetalingstid kan jeg ha på et billån til Tesla?

Nedbetalingstiden ligger vanligvis mellom 5 og 10 år. Kortere tid gir høyere månedsbeløp, men lavere totalkostnad, mens lengre tid gir lavere månedsbeløp og høyere samlet rentekostnad.

Må jeg betale moms når jeg kjøper en Tesla?

Per 2025 er elbiler fritatt for moms på de første 500 000 kronene av kjøpesummen, og du betaler 25 prosent moms kun på beløp over dette. Grensen trappes ned i årene som kommer, så sjekk gjeldende regler før kjøp.

Hva skjer hvis jeg ikke klarer å betale billånet?

Har banken sikkerhet i bilen, kan den kreve bilen solgt for å dekke gjelden, og manglende betaling kan gi betalingsanmerkninger. Ta kontakt med banken tidlig hvis du får problemer, og søk eventuelt gratis gjeldsrådgivning hos det offentlige.

Flytte billån – slik bytter du bank og refinansierer billånet

Å flytte et billån betyr å betale ut det eksisterende billånet ditt med et nytt lån i en annen bank – som regel for å oppnå lavere rente eller bedre vilkår. I praksis er dette vanskeligere enn å flytte et boliglån, og hovedårsaken er en spesiell type sikkerhet som kalles salgspant. I denne guiden forklarer vi hva det faktisk innebærer å flytte et billån, hvorfor mange banker ikke tilbyr det, hvilke muligheter du likevel har, hva det koster, og når det lønner seg å gjøre det.

Viktige punkter

  • Å flytte et billån betyr å refinansiere lånet hos en ny bank, som regel for å få lavere rente.
  • De fleste billån har salgspant i bilen, og salgspant kan bare opprettes før bilen leveres til deg – derfor er flytting komplisert.
  • En ny bank må enten overta det eksisterende salgspantet eller gi deg et usikret lån.
  • Alternativer: bank som overtar pantet, usikret forbrukslån, eller å samle billånet i boliglånet.
  • Digital tinglysing av salgspant i kjøretøy koster 983 kroner i 2026 (Brønnøysundregistrene).
  • Sammenlign alltid effektiv rente, og regn på om gebyrene spises opp av besparelsen.

Hva betyr det å flytte et billån?

Å flytte et billån er det samme som å refinansiere lånet hos en ny långiver. Den nye banken betaler ut restgjelden din hos den gamle banken, og du fortsetter å betale ned på det nye lånet i stedet. Målet er vanligvis å få en lavere effektiv rente, men du kan også ønske å samle smålån, kutte gebyrer eller bytte til en bank du er mer fornøyd med.

Det er viktig å skille mellom to situasjoner. Har du et usikret billån – altså et lån uten pant i bilen – kan du i praksis bytte bank nesten like enkelt som med et vanlig forbrukslån. Har du derimot et billån med salgspant i bilen, som er det klart vanligste, blir flyttingen mer komplisert. Forskjellen mellom lånetypene er beskrevet nærmere i oversikten over de mest populære billånstypene i dag.

Hvorfor er det vanskelig å flytte et billån?

Den korte forklaringen er salgspant. De fleste billån sikres med salgspant i bilen, og reglene for salgspant gjør at en ny bank sjelden kan opprette en ny, gyldig sikkerhet i bilen din etter at du allerede eier den.

Hva er salgspant?

Salgspant er en sikkerhetsrett i en gjenstand som er solgt, og den sikrer kjøpesummen med renter og kostnader frem til gjelden er betalt. Når du finansierer en bil, låner banken deg pengene og utbetaler dem direkte til selgeren, mot at banken får salgspant i bilen. Betaler du ikke, kan långiveren kreve bilen tilbakelevert. For motorvogner gjelder et viktig krav: salgspantet får bare rettsvern dersom det tinglyses i Løsøreregisteret, som driftes av Brønnøysundregistrene. Det er derfor du bør sjekke heftelser før du kjøper en bruktbil – et tinglyst salgspant følger bilen, ikke den forrige eieren.

Hvorfor kan ikke en ny bank bare ta nytt pant?

Fordi salgspant etter panteloven må avtales før bilen leveres til kjøperen. Et salgspant kan altså bare stiftes i selve kjøpsøyeblikket. Når du allerede har eid bilen en stund, er det juridisk sett for sent for en ny bank å opprette et nytt salgspant. En ny långiver har i hovedsak to valg: enten å overta det eksisterende salgspantet, eller å gi deg et lån helt uten pant i bilen. Mange store banker synes ingen av delene er attraktivt nok, og derfor står det ofte i vilkårene at de ikke overtar billån med salgspant fra andre banker.

Slik kan du likevel flytte billånet

Selv om det er tungvint, finnes det flere lovlige måter å flytte eller refinansiere et billån på. Hvilken som passer best avhenger av hvor stor restgjelden er, hvor mye bilen er verdt, og hvor god økonomi du har.

1. Bank som overtar salgspantet

Noen banker har egne løsninger der de trer inn i og overtar det eksisterende salgspantet i bilen. Da beholder du en sikret rente, som normalt er lavere enn på et usikret lån. Overtakelse er imidlertid strengere regulert enn refinansiering av boliglån: du kan vanligvis ikke øke lånebeløpet eller forlenge nedbetalingstiden, og låntakeren må være den samme. Panteretten kan bare sikre den opprinnelige restgjelden. Fordi tilbudene varierer, bør du spørre den aktuelle banken direkte om de overtar salgspant, i stedet for å stole på generelle løfter.

2. Refinansiere med et usikret lån

Et alternativ er å erstatte billånet med et usikret forbrukslån som ikke krever pant i bilen. Da slipper du salgspant-problematikken helt, men renten blir som regel høyere fordi banken ikke har sikkerhet. Dette kan likevel lønne seg hvis restgjelden er liten, bilen er gammel, eller rabattrenten din har gått ut og hoppet opp. Les mer om hvordan du finner et godt lån i guiden beste billån og forbrukslån til bil.

3. Samle billånet i boliglånet

Eier du bolig med ledig sikkerhet, kan du refinansiere billånet ved å øke boliglånet. Renten på boliglån er vanligvis den laveste du kan få, så dette er ofte det rimeligste alternativet. Ulempen er at du da flytter gjelden over mange år, slik at den samlede rentekostnaden kan bli høy hvis du ikke betaler ekstra. Boliglånsopptak er dessuten underlagt utlånsforskriften, blant annet krav til betjeningsevne og belåningsgrad.

Hva koster det å flytte billånet?

Å flytte et billån er sjelden gratis, og kostnadene kan spise opp mye av rentegevinsten. De viktigste utgiftene er tinglysing av pant i Løsøreregisteret, bankens etableringsgebyr og eventuelle termingebyrer på det nye lånet. For 2026 koster digital tinglysing av salgspant eller pant i kjøretøy 983 kroner hos Brønnøysundregistrene, mens papirbasert registrering koster 1 417 kroner.

Kostnadsoversikt

KostnadTypisk nivå (2026)Kommentar
Tinglysing av salgspant – digital983 krOffentlig gebyr hos Brønnøysundregistrene (Løsøreregisteret)
Tinglysing av salgspant – papir1 417 krDyrere enn digital registrering
Etableringsgebyr ny bank0–2 500 krVarierer; noen banker dekker dette i kampanjer
Termingebyr0–70 kr/mndLøpende gebyr på det nye lånet
Sletting av gammelt pantOfte 0 krKontroller at det gamle salgspantet faktisk slettes

Noen banker dekker tinglysings- og etableringsgebyrer som en del av en kampanje, særlig hvis du flytter et lån over en viss størrelse. Be alltid om den effektive renten, som inkluderer alle gebyrer, slik at du sammenligner epler med epler.

Lønner det seg å flytte billånet?

Det lønner seg å flytte billånet når besparelsen i rente er klart større enn de samlede kostnadene ved å bytte. Jo høyere restgjeld og jo lengre tid igjen av lånet, desto mer har du å hente på lavere rente.

Et forenklet regneeksempel: Har du 200 000 kroner igjen på billånet og klarer å senke den effektive renten med 2 prosentpoeng, sparer du grovt regnet rundt 4 000 kroner i rente det første året. Koster byttet deg for eksempel 983 kroner i tinglysing pluss et etableringsgebyr, er du likevel i pluss allerede i løpet av det første året. Har du derimot bare 30 000 kroner igjen og ett år igjen av nedbetalingen, blir gebyrene fort større enn gevinsten. En nyttig regel er å vurdere flytting særlig når en rentekampanje går ut og lånet automatisk justeres opp til bankens ordinære listerente.

Når du først vurderer finansieringen på nytt, kan det også være lurt å lese hvordan du velger riktig lån når du skal kjøpe bil, siden mange av de samme vurderingene gjelder.

Slik går du frem steg for steg

  1. Finn restgjelden og dagens rente. Logg inn hos banken din og noter restgjeld, effektiv rente, nedbetalingstid og eventuelle gebyrer.
  2. Sjekk om du har salgspant. Står det salgspant i låneavtalen, må en ny bank enten overta pantet eller tilby et usikret lån.
  3. Innhent tilbud fra flere banker. Spør konkret om de overtar salgspant, og be alltid om effektiv rente.
  4. Regn på totalkostnaden. Sammenlign ny rente og gebyrer mot det du betaler i dag, over den tiden du faktisk har lånet.
  5. Søk og signer. Den nye banken innhenter som regel restgjelden og innfrir det gamle lånet. Den nye banken har også ansvaret for å koordinere selve flyttingen.
  6. Kontroller at det gamle pantet slettes. Pass på at det gamle salgspantet slettes i Løsøreregisteret når lånet er innfridd.

Vanlige feil når du flytter billån

  • Du ser bare på nominell rente. Det er den effektive renten, inkludert alle gebyrer, som avgjør hva lånet faktisk koster.
  • Du forlenger nedbetalingstiden. Lavere månedsbeløp høres fristende ut, men lengre løpetid gir ofte høyere samlet rentekostnad.
  • Du glemmer gebyrene. Tinglysing og etableringsgebyr kan gjøre at et lite lån ikke er verdt å flytte.
  • Du låner ekstra samtidig. Ved overtakelse av salgspant kan du normalt ikke øke lånebeløpet – gjør du bilen til del av et større forbrukslån, kan renten bli høyere.
  • Du sjekker ikke at det gamle pantet slettes. Et gammelt, uslettet salgspant kan skape trøbbel hvis du senere skal selge bilen.
  • Du handler på rabattrente uten å lese det med liten skrift. Mange kampanjerenter justeres automatisk opp etter en periode.

Hvem passer det for å flytte billånet?

Å flytte billånet passer best for deg som har en relativt stor restgjeld, flere år igjen av nedbetalingen og en rente som er merkbart høyere enn det du kan få i dag. Det er også særlig aktuelt hvis en rentekampanje er i ferd med å gå ut, eller hvis du eier bolig og kan samle billånet i boliglånet til en lavere rente.

Har du derimot kort tid igjen, lav restgjeld eller en bil som snart er nedbetalt, er gevinsten ofte for liten til å dekke gebyrene. Da kan det være mer fornuftig å nedbetale lånet som planlagt – og heller lese om hva du bør gjøre med pengene når billånet er nedbetalt.

Friskrivning

Denne artikkelen er kun ment som generell og uavhengig informasjon om flytting og refinansiering av billån, og er ikke økonomisk rådgivning. Et lån koster penger, og du bør aldri låne mer enn du har sikker evne til å betjene. Renter, gebyrer og vilkår endrer seg og varierer mellom bankene – kontroller alltid de konkrete vilkårene direkte hos långiveren før du bestemmer deg. Trenger du uavhengig veiledning om lån og gjeld, kan du kontakte Forbrukerrådet, sammenligne priser på Finansportalen eller lese forbrukerinformasjon hos Finanstilsynet. Har du betalingsproblemer, kan du få gratis økonomisk rådgivning gjennom NAV.

Vanlige spørsmål (FAQ)

Kan jeg flytte billånet til en annen bank?

Ja, men det er vanskeligere enn å flytte et boliglån. Har du salgspant i bilen, må den nye banken enten overta det eksisterende salgspantet eller tilby deg et usikret lån, siden et nytt salgspant ikke kan opprettes etter at du har overtatt bilen.

Hvorfor vil ikke alle banker overta billånet mitt?

Fordi salgspant etter panteloven må avtales før bilen leveres til kjøperen. Når bilen allerede er din, kan en ny bank ikke stifte et nytt salgspant, og mange banker velger derfor å ikke overta billån med pant fra andre banker.

Hva koster det å flytte et billån?

De vanligste kostnadene er tinglysing av pant i Løsøreregisteret, bankens etableringsgebyr og eventuelle termingebyrer. I 2026 koster digital tinglysing av salgspant i kjøretøy 983 kroner hos Brønnøysundregistrene, og papirbasert registrering 1 417 kroner.

Når lønner det seg å flytte billånet?

Det lønner seg når rentebesparelsen over den gjenværende låneperioden er klart større enn de samlede gebyrene. Størst gevinst er det ved høy restgjeld, lang gjenværende nedbetalingstid og en ny rente som er merkbart lavere enn dagens.

Kan jeg samle billånet i boliglånet?

Ja, hvis du eier bolig med ledig sikkerhet kan du øke boliglånet og bruke dette til å innfri billånet. Renten blir som regel lavere, men gjelden fordeles over lengre tid, og opptaket er underlagt utlånsforskriften.