Beste billån: slik sammenligner du billån og forbrukslån til bil

Å finne det beste billånet handler om mer enn å takke ja til det første tilbudet banken sender deg. Hvilket lån som er «best» avhenger av din økonomi, hvilken bil du kjøper og hvor mye egenkapital du har. Noen får lavest totalkostnad med et sikret billån med pant i bilen, mens andre velger et usikret forbrukslån fordi det gir mer frihet. I denne guiden går vi gjennom hva som faktisk avgjør hvilket lån som er billigst for deg, hvordan du sammenligner tilbud riktig, og hvilke feil du bør unngå underveis.

Viktige punkter

  • Effektiv rente avgjør: sammenlign alltid effektiv rente, ikke nominell – den inkluderer alle gebyrer.
  • Sikret vs. usikret: billån med salgspant har lavest rente men krever kasko; forbrukslån til bil er dyrere, men uten pant og med fri bruk av pengene.
  • Egenkapital lønner seg: de beste pantelånsvilkårene gis ofte ved rundt 35 % egenkapital.
  • Løpetid: usikret forbrukslån må normalt nedbetales innen 5 år; pantelån kan løpe lenger.
  • Betjeningsevne: samlet gjeld kan normalt ikke overstige 5 × årsinntekt, og banken stresstester for +3 prosentpoeng rente.
  • Grønt billån: lavere rente for nullutslippsbiler – kravene ble strammet inn i 2026.

Hva betyr «beste billån» egentlig?

Det finnes ikke ett billån som er best for alle. Det beste billånet er lånet som gir deg lavest totalkostnad over hele nedbetalingstiden, samtidig som de månedlige utbetalingene passer økonomien din. To tilbud med samme lånebeløp kan koste svært forskjellig avhengig av rente, gebyrer og løpetid.

Effektiv rente er tallet som teller

Når du sammenligner lån, er det den effektive renten du skal se på – ikke den nominelle. Nominell rente er «grunnrenten» på lånet, mens effektiv rente også inkluderer etableringsgebyr, termingebyr og andre kostnader. Det er derfor effektiv rente gir et mer realistisk bilde av hva lånet faktisk koster. Forskjellen mellom nominell og effektiv rente er størst ved små lånebeløp og kort løpetid, fordi faste gebyrer da utgjør en større andel av summen.

Fra april 2026 gjelder en skjerpet bransjestandard for markedsføring av lån: når en bank reklamerer med en kampanjerente, må den også vise et priseksempel med effektiv rente for hele låneperioden. Det gjør det enklere å se den reelle kostnaden i stedet for bare en lokketilbudsrente.

Forbrukslån til bil eller billån med salgspant?

Det viktigste skillet mellom billån går på om lånet er sikret eller usikret. Valget påvirker både renten du får og hvilke krav som stilles til deg og bilen.

Et billån med salgspant er sikret ved at banken tar pant i bilen. Panteretten betyr at banken kan ta bilen tilbake hvis lånet ikke betales, og derfor er risikoen lavere for banken og renten lavere for deg. Til gjengjeld må bilen som regel kaskoforsikres, og de beste vilkårene forutsetter ofte en del egenkapital. Salgspanten faller bort senest etter fem år etter panteloven, men selve lånet kan løpe lenger.

Et forbrukslån til bil er et usikret lån, der banken ikke tar pant i bilen. Du slipper krav om kaskoforsikring og kan bruke pengene fritt – også på forsikring, utstyr eller omregistrering – og pengene settes inn på konto så du kan opptre som kontantkjøper. Baksiden er at renten er høyere enn på et pantelån, og at usikrede lån etter utlånsforskriften som hovedregel må nedbetales i løpet av maksimalt fem år. Et forbrukslån passer derfor best til rimeligere biler eller privatkjøp der et pantelån ikke er aktuelt.

Sammenligning av billån

LånetypeSikkerhetTypisk effektiv renteMaks nedbetalingstidPasser for
Billån med salgspantPant i bilen, krav om kaskoLav (ofte fra ca. 7 %)Ofte 10–15 årNyere bil, egenkapital
Grønt billånPant i bilen, kaskoLavest (0,25–1,0 pp under vanlig)Ofte 10–15 årElbil/hydrogenbil
Kaskofritt billånPant, men uten kaskokravLitt høyere enn vanlig pantelånOfte 10–15 årEldre/rimeligere bil
Forbrukslån til bilUsikret (ingen pant)HøyestMaks 5 årRimelig bil, privatkjøp, fri bruk

Vil du ha en grundigere gjennomgang av de ulike lånetypene, har vi egne artikler om de mest populære billånstypene og om hvordan du velger riktig lån når du skal kjøpe bil.

Slik sammenligner du billån steg for steg

En god sammenligning gjør du på like vilkår. For å finne det beste billånet bør du gå frem slik:

  1. Bestem lånebeløp og løpetid først. Sammenlign alltid tilbud med samme beløp og samme nedbetalingstid, ellers blir rentene ikke sammenlignbare.
  2. Hent inn flere tilbud. Søk hos flere banker eller bruk en nøytral sammenligningstjeneste. Prisportalen Finansportalen, som drives av Forbrukerrådet, viser tilbud fra bankene på like vilkår.
  3. Sammenlign effektiv rente. Legg alle tilbudene ved siden av hverandre og se på effektiv rente og totalt kredittbeløp, ikke bare nominell rente eller månedsbeløp.
  4. Sjekk gebyrene. Etableringsgebyr og termingebyr kan utgjøre flere tusen kroner over lånets levetid.
  5. Les vilkårene. Se etter krav om kasko, bindingstid, og om du kan betale ekstra avdrag eller innfri lånet uten kostnad.

Et finansieringsbevis før du begynner å se på bil gir deg et klart budsjett og gjør deg til en tryggere kjøper. Får du et bedre tilbud senere, kan du dessuten flytte billånet til en annen bank.

Hva påvirker renten du får?

Renten på et billån settes individuelt. De viktigste faktorene er egenkapital, hvilken bil du kjøper og din egen betjeningsevne.

Egenkapital

Jo mer egenkapital du stiller med, desto lavere rente får du normalt. På sikrede billån gis de gunstigste vilkårene ofte ved rundt 35 prosent egenkapital, mens lån med lav eller ingen egenkapital har tydelig høyere rente. Egenkapital reduserer bankens risiko, og det belønnes i rentesatsen.

Bilen og lånetypen

Hvilken bil du velger påvirker lånet direkte: nyere biler og elbiler gir ofte bedre rente enn eldre bruktbiler, blant annet fordi de er lettere å pantsette. Vi går nærmere inn på dette i artikkelen om at bilen avgjør lånet. Skal bilen kaskoforsikres som vilkår for pantelånet, bør du regne inn forsikringskostnaden – se vår guide til bilforsikring.

Inntekt, gjeld og betjeningsevne

Banken må vurdere om du tåler lånet. Etter utlånsforskriften kan samlet gjeld normalt ikke overstige fem ganger brutto årsinntekt, og banken må stressteste økonomien din for en renteøkning på tre prosentpoeng. Eksisterende lån og kreditter telles med, og bankene sjekker usikret gjeld i Gjeldsregisteret. Har du betalingsanmerkninger, blir lånet som regel avslått. I praksis er det ofte betjeningsevnen – ikke femgangersgrensen – som avgjør hvor mye du kan låne.

Grønt billån og elbil

Et grønt billån er et pantelån med lavere rente for nullutslippsbiler. Rabatten ligger typisk på mellom 0,25 og 1,0 prosentpoeng sammenlignet med et ordinært billån, og enkelte medlemstilbud går lenger. I 2026 har flere banker strammet inn kravene: store aktører som DNB og SpareBank 1 gir sine beste grønne renter kun til helelektriske biler og hydrogenbiler, mens hybrider er utelukket fra de gunstigste satsene. Kjøper du elbil, lønner det seg derfor å spørre eksplisitt om banken har et grønt billån og hvilke biler som kvalifiserer.

Hva koster et billån? Et regneeksempel

Rentene endrer seg over tid, så bruk alltid dagsaktuelle tall fra bankene eller Finansportalen før du bestemmer deg. Som illustrasjon lå rentenivåene i 2026 omtrent slik:

  • Grønt billån / elbil med høy egenkapital: effektiv rente fra i underkant av 7 prosent.
  • Ordinært billån med pant: effektiv rente typisk fra rundt 7–8 prosent og oppover, avhengig av egenkapital og bil.
  • Billån med liten eller ingen egenkapital: effektiv rente ofte over 10 prosent.
  • Forbrukslån til bil (usikret): høyest rente, fordi lånet ikke er sikret.

Et konkret eksempel: et pantelån på 250 000 kroner over 7 år til 6 prosent nominell rente har en effektiv rente på rundt 6,8 prosent når gebyrer regnes med. Et lite usikret lån over kort tid kan derimot ende på godt over 15 prosent effektiv rente. Poenget er at både rentetype, egenkapital og løpetid flytter totalkostnaden med titusenvis av kroner.

Vanlige feil når folk velger billån

Mange betaler mer enn nødvendig fordi de gjør de samme feilene. De vanligste er:

  • Å se på månedsbeløpet i stedet for totalkostnaden. Lang løpetid gir lavere terminbeløp, men høyere samlet rentekostnad.
  • Å sammenligne nominell rente. Bare effektiv rente fanger opp gebyrene.
  • Å takke ja til forhandlerens finansiering uten å sjekke andre tilbud. Den er sjelden billigst.
  • Å glemme kaskoforsikringen. Et pantelån krever ofte kasko, som er en reell månedskostnad.
  • Å låne mer enn nødvendig fordi pengene uansett utbetales til konto.
  • Å velge usikret forbrukslån når et pantelån ville vært langt rimeligere for samme bil.

Hvem passer de ulike lånene for?

Et billån med salgspant passer deg som kjøper en nyere bil eller elbil, kan kaskoforsikre den og ønsker lavest mulig rente. Et grønt billån er det naturlige valget ved kjøp av nullutslippsbil. Et forbrukslån til bil passer deg som kjøper en rimeligere eller eldre bruktbil, handler privat, eller ønsker å slippe pantekrav og kaskovilkår – mot at du betaler en høyere rente og nedbetaler innen fem år. Kort oppsummert: velg sikret lån når du kan, og usikret lån når bilen eller situasjonen gjør pant upraktisk.

Ansvarlig låneopptak

Denne artikkelen er generell informasjon om billån og forbrukslån til bil, ikke økonomisk rådgivning. Et lån er en forpliktelse: du betaler tilbake mer enn du låner, og renten kan endre seg. Lån aldri mer enn du trygt kan betjene, og regn med forsikring, drivstoff, service og avgifter i tillegg til terminbeløpet. Du har som hovedregel 14 dagers angrerett på låneavtaler inngått på nett eller telefon etter finansavtaleloven. Uavhengig og offentlig informasjon finner du hos Forbrukerrådet og prisportalen Finansportalen, Finanstilsynet og Gjeldsregisteret. Har du betalingsproblemer, kan du få gratis hjelp gjennom NAVs økonomiske rådgivningstjeneste.

Vanlige spørsmål (FAQ)

Hva er det beste billånet?

Det beste billånet er det som gir lavest effektiv rente og lavest totalkostnad for ditt lånebeløp og din løpetid, samtidig som terminbeløpet passer økonomien din. For de fleste med nyere bil og egenkapital er et sikret billån med pant rimeligst.

Er forbrukslån til bil dyrere enn billån med pant?

Som regel ja. Et forbrukslån er usikret, så banken tar høyere rente for å dekke risikoen. Til gjengjeld slipper du krav om kaskoforsikring og pant, og du kan bruke pengene fritt.

Hvor mye egenkapital trenger jeg for billån?

Det finnes ikke et lovpålagt egenkapitalkrav for billån slik det gjør for boliglån, men høyere egenkapital gir lavere rente. De beste vilkårene på pantelån gis ofte ved rundt 35 prosent egenkapital, mens lån uten egenkapital koster mer.

Hvor lang nedbetalingstid kan jeg få?

Et usikret forbrukslån må etter utlånsforskriften normalt nedbetales innen fem år. Et sikret billån med pant kan ofte løpe lenger, gjerne opptil 10–15 år avhengig av bank og bil, men lang løpetid øker den samlede rentekostnaden.

Hvordan påvirker effektiv rente valget mitt?

Effektiv rente inkluderer alle gebyrer og viser hva lånet faktisk koster. Ved å sammenligne effektiv rente på tilbud med samme beløp og løpetid finner du det rimeligste lånet, uavhengig av hvordan bankene markedsfører den nominelle renten.
Finn riktig billån til bruktbil

Et billån til bruktbil fungerer på mange måter som et vanlig billån, men bruktbilens alder, pris og tilstand avgjør hvilke lånetyper du faktisk kan velge mellom – og hvor mye lånet koster. Mange tror de står helt fritt til å velge, men banken vurderer bilen nøye før den gir deg et tilbud. Jo eldre og rimeligere bilen er, desto mer begrenset blir mulighetene dine.

Når du kjøper brukt, er det heller ikke bare selve lånet som betyr noe. Du overtar alt ansvar for bilen og kan arve økonomiske forpliktelser som allerede er registrert på den. Derfor henger finansiering og et trygt kjøp tett sammen. Mange sammenligner lånetilbud på tvers av bankene, blant annet via tjenester som billån, før de bestemmer seg.

Under går vi gjennom hva et bruktbillån egentlig er, hvordan alder og sikkerhet styrer renten, hva det koster i 2026, og hvilke feil du bør unngå.

Viktige punkter

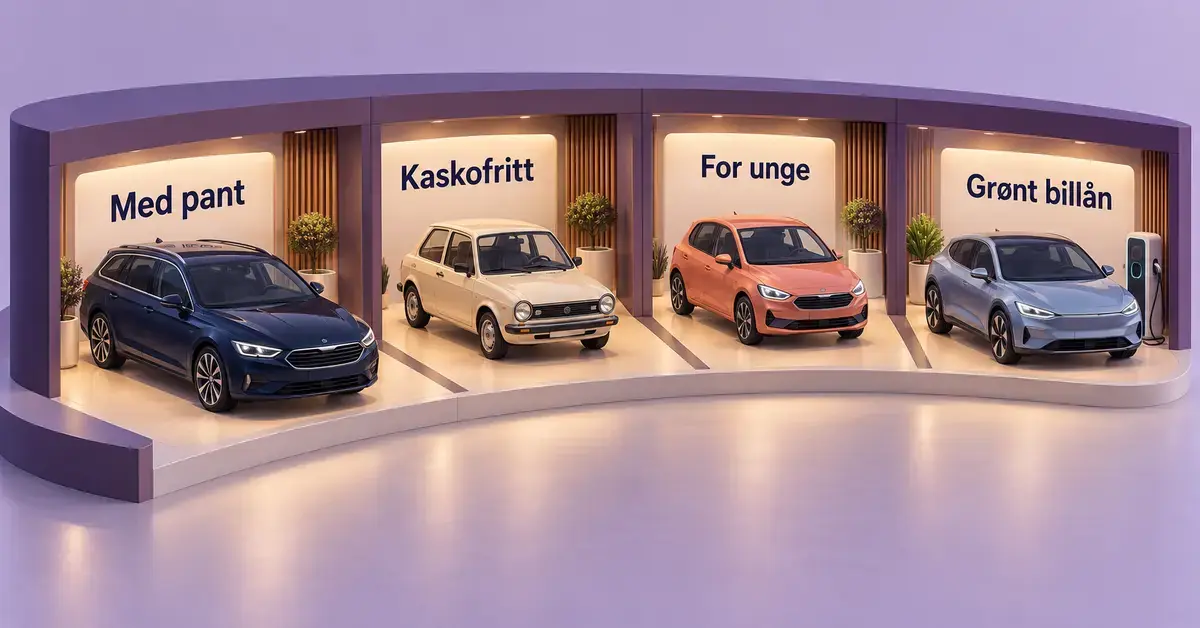
  • Tre lånetyper: billån med salgspant (lavest rente), kaskofritt billån og forbrukslån (høyere rente, kortere løpetid).
  • 15-årsregelen: bilens alder pluss nedbetalingstid bør ikke overstige cirka 15 år – eldre bil gir kortere og dyrere lån.
  • Rente 2026: effektiv rente på pantelån ligger typisk rundt 6,5–9,5 %, usikrede lån ofte høyere. Sammenlign alltid effektiv rente.
  • Egenkapital: ikke påkrevd med salgspant, men minst 35 % gir de beste betingelsene.
  • Sjekk heftelser i Løsøreregisteret før kjøp – uoppgjort gjeld følger bilen.
  • Kasko kreves normalt når bilen er pantsatt.

Hva er et billån til bruktbil?

Et billån til bruktbil er et lån du tar opp for å finansiere kjøp av en bruktbil, der tilbakebetaling og rente avhenger av om lånet har sikkerhet i bilen eller ikke. I praksis finnes det tre hovedveier: billån med salgspant, kaskofritt billån og vanlig forbrukslån brukt til bilkjøp. Forskjellen mellom dem avgjør både hvor lav renten blir og hvor lenge du kan betale ned.

Et par begreper er verdt å forklare med én gang. Salgspant betyr at banken får pant (sikkerhet) i selve bilen frem til lånet er nedbetalt – betaler du ikke, kan banken ta bilen. Effektiv rente er den totale årlige kostnaden på lånet når alle gebyrer er regnet med, og det er dette tallet du skal sammenligne mellom bankene, ikke den lavere nominelle renten. Dette er noe av det samme som gjelder når du skal velge riktig billån generelt, men bruktbiler har noen ekstra fallgruver.

Billån med salgspant eller lån uten pant?

Valget mellom lån med og uten pant er det viktigste du gjør, fordi det styrer både renten og nedbetalingstiden. Hvilken løsning som passer, avhenger i stor grad av hvor gammel og hvor verdifull bruktbilen er.

Billån med salgspant

Billån med salgspant gir som regel den laveste renten, fordi banken har sikkerhet i bilen. Panteloven åpner bare for at banken kan ta salgspant ved et reelt bilkjøp – du kan altså ikke låne med pant i en bil du allerede eier. Banken tinglyser pantet digitalt i Løsøreregisteret, og ordner i mange tilfeller også oppgjør av eventuell restgjeld hos selgers bank, slik at bilen overleveres uten heftelser.

Denne lånetypen passer best for nyere bruktbiler med god verdi. For eldre biler blir både nedbetalingstiden kortere og renten høyere, nettopp fordi bilen er mindre verdt som sikkerhet.

Kaskofritt billån og forbrukslån

Kaskofritt billån og forbrukslån har ingen pant i bilen, høyere rente og kortere nedbetalingstid – vanligvis inntil fem år. Til gjengjeld slipper du kravet om kaskoforsikring, og lånet kan være aktuelt for eldre eller rimeligere biler der banken ikke vil etablere pant. Kaskofrie billån har ofte et lånetak, for eksempel rundt 150 000 kroner hos enkelte tilbydere.

Et vanlig forbrukslån fungerer på samme måte, men markedsføres ikke spesielt mot bil. Fordi det er helt usikret, ligger renten her gjerne høyest. Vil du gå dypere i de ulike variantene, har vi en egen oversikt over de ulike billånstypene.

Sammenligning av billånstyper

LånetypeSikkerhetTypisk effektiv renteMaks nedbetalingstidPasser for
Billån med salgspantPant i bilenca. 6,5–9,5 %Inntil 10 år (begrenset av bilens alder)Nyere bruktbiler med god verdi
Kaskofritt billånIngen pantHøyere, ofte tosifretInntil 5 årEldre/rimeligere biler, lån ofte opp til ~150 000 kr
Forbrukslån til bilIngen pantHøyest, kan nærme seg 15–16 %+Vanligvis inntil 5 årSmå lånebeløp og privatkjøp uten pant

15-årsregelen: slik avgjør bilens alder lånet

De fleste banker bruker en tommelfingerregel om at bilens alder pluss lånets nedbetalingstid ikke skal overstige 15 år. Dette er ingen lov, men en utbredt praksis som varierer litt fra bank til bank. Tanken er at bilen ikke skal være mer enn rundt 15 år gammel når lånet er ferdig nedbetalt, fordi en gammel bil er dårlig sikkerhet.

Et eksempel gjør regelen tydelig:

  • Kjøper du en bil som er 5 år gammel, kan du typisk få inntil 10 års nedbetalingstid.
  • Kjøper du en bil som er 10 år gammel, får du som regel maksimalt 5 års nedbetalingstid.
  • Er bilen eldre enn dette, tilbyr mange banker bare kaskofritt lån eller forbrukslån i stedet for pantelån.

Konsekvensen er at samme lånebeløp kan koste svært ulikt avhengig av bilens alder: kort nedbetalingstid gir høyere månedlig terminbeløp, mens høyere rente på en gammel bil øker totalkostnaden. Dette er en viktig grunn til at bilen du velger påvirker lånet i så stor grad.

Hva koster et billån til bruktbil i 2026?

Renten på et bruktbillån varierer mye, og i 2026 ligger effektiv rente på pantesikrede billån typisk et sted mellom cirka 6,5 og 9,5 prosent. Eksempler fra sammenligningstjenester og banker i løpet av året viser alt fra rundt 6–7 prosent effektiv rente på større lån med god egenkapital, til godt over 10 prosent på usikrede lån. Lån uten pant kan ha effektiv rente opp mot 15–16 prosent eller mer.

Flere forhold trekker renten opp eller ned:

  • Sikkerhet: pant i bilen gir lavere rente enn et usikret lån.
  • Bilens alder: eldre bil gir høyere rente og kortere løpetid.
  • Egenkapital: jo mer du legger inn selv, desto bedre betingelser.
  • Lånebeløp og løpetid: svært små lån og lange løpetider kan gi dårligere effektiv rente.
  • Kampanjerente: en lav startrente er ofte flytende og kan stige senere – sjekk hva renten blir etter kampanjeperioden.

Be alltid om et skriftlig lånetilbud med oppgitt effektiv rente før du bestemmer deg, og sammenlign flere banker. Rentene over er eksempler og gjelder ikke nødvendigvis for din situasjon.

Egenkapital og nedbetalingstid

Du trenger som regel ikke egenkapital for å få billån til en bruktbil med salgspant, men egenkapital gir deg bedre rente. Flere banker oppgir at de beste betingelsene får du med minst 35 prosent egenkapital av bilens pris, mens det samtidig er mulig å låne inntil 100 prosent av kjøpesummen med pant i bilen. Jo mindre du låner i forhold til bilens verdi, desto lavere risiko ser banken – og det belønnes med lavere rente.

Nedbetalingstiden på et pantesikret billån kan være inntil 10 år, men begrenses i praksis av 15-årsregelen. Kaskofrie lån og forbrukslån har normalt maks fem år. Husk at lang nedbetalingstid gir lavere terminbeløp hver måned, men høyere samlet rentekostnad over tid. En nyttig øvelse før du søker er å verdivurdere bruktbilen, slik at du vet om prisen – og dermed lånebehovet – er riktig.

Kaskoforsikring når bilen er pantsatt

Når banken har salgspant i bilen, krever den normalt at du tegner kaskoforsikring, fordi forsikringen beskytter bankens sikkerhet hvis bilen blir skadet, stjålet eller totalvraket. Kaskoforsikringen settes vanligvis opp i navnet til den som blir låntaker og eier, samtidig som lånedokumentene signeres.

For eldre og rimelige bruktbiler lønner det seg sjelden å betale for dyr kaskoforsikring, og da kan et kaskofritt lån være mer fornuftig. Her er du ikke pålagt kasko, men du bør likevel vurdere forsikringsbehovet ut fra bilens verdi. Uansett lånetype må bilen ha minst lovpålagt ansvarsforsikring fra det øyeblikket du overtar den.

Sjekk heftelser før du kjøper bruktbilen

Før du signerer noe bør du sjekke om bilen har heftelser, for et uoppgjort lån med pant i bilen følger bilen – ikke selgeren – og kan bli ditt ansvar etter kjøpet. Heftelser registreres i Løsøreregisteret hos Brønnøysundregistrene, og de aller fleste tinglysingene der gjelder nettopp salgspant i biler. Du kan be om innsyn på registreringsnummeret og få vite om bilen er beheftet med salgspant eller utlegg.

Finner du heftelser, må de avklares og eventuelt innfris før overlevering. Et vanlig grep er at gjenværende lån betales direkte til kreditor i oppgjøret, slik at bilen overleveres fri for pant. Vi har en egen guide til hvordan du sjekker heftelser på bilen, og en bredere gjennomgang av hva som skal til for et trygt bruktbilkjøp.

Slik går du frem steg for steg

En ryddig rekkefølge gjør det enklere å få riktig lån og unngå ubehagelige overraskelser. Slik gjør du det i praksis:

  1. Sett et budsjett: bestem hvor mye bil du har råd til, inkludert forsikring, avgifter og drift.
  2. Innhent finansieringsbevis: søk billån før du handler, så vet du hvor mye du kan låne og hva renten blir.
  3. Sjekk bilen: kontroller heftelser i Løsøreregisteret, se at selger står registrert som eier, og vurder en uavhengig teknisk kontroll.
  4. Forhandle pris: bruk eventuelle feil og slitasje til å justere prisen.
  5. Skriv kjøpekontrakt: dokumenter pris, tilstand og at bilen er fri for heftelser ved overlevering.
  6. Fullfør lån og forsikring: signer lånedokumentene digitalt, tegn forsikring og ordne omregistrering.

Når lånet er på plass og bilen er din, er det smart å kjenne til muligheten for å senere flytte billånet til en annen bank hvis du finner bedre vilkår.

Vanlige feil når du låner til bruktbil

De fleste tabbene handler om å se på feil tall eller hoppe over kontroller. Disse er verdt å unngå:

  • Å sammenligne nominell rente i stedet for effektiv rente. Bare effektiv rente viser den reelle kostnaden med gebyrer.
  • Å glemme 15-årsregelen. Blir nedbetalingstiden kort fordi bilen er gammel, kan terminbeløpet bli høyere enn forventet.
  • Å droppe heftelsessjekken. Da risikerer du å arve selgers gjeld sammen med bilen.
  • Å la kampanjerenten styre valget. En lav startrente kan stige kraftig når kampanjeperioden er over.
  • Å låne mer enn bilen er verdt over for lang tid. Da kan du ende opp med å skylde mer enn bilen er verdt.
  • Å undervurdere totalkostnaden. Forsikring, avgifter, dekk og service kommer i tillegg til terminbeløpet.

Hvem passer et bruktbillån for?

Et billån til bruktbil passer for deg som vil kjøpe en brukt bil uten å tømme sparekontoen, og som er villig til å gjøre litt grundig arbeid før kjøpet. Har du valgt en nyere bruktbil med god verdi og noe egenkapital, får du som regel et rimelig lån med salgspant. Ser du etter en eldre og billigere bil, er kaskofritt lån eller forbrukslån ofte mer realistisk – men da med høyere rente og kortere løpetid. Nøkkelen er å tilpasse lånetypen til bilen, ikke omvendt.

Ansvarsfraskrivelse: Denne artikkelen er generell informasjon om billån til bruktbil og er verken økonomisk rådgivning eller en oppfordring til å ta opp lån. Renter, satser og vilkår endres og varierer mellom bankene – innhent alltid et skriftlig lånetilbud med effektiv rente og les vilkårene før du bestemmer deg. Lån bør tilpasses din egen økonomi. Du kan sammenligne lån uavhengig hos Forbrukerrådets Finansportalen, og finne nøytral forbrukerinformasjon hos Forbrukerrådet.

Vanlige spørsmål (FAQ)

Trenger jeg egenkapital for å få billån til bruktbil?

Nei, med salgspant kan du i mange tilfeller låne hele kjøpesummen, men egenkapital gir lavere rente. Flere banker oppgir at de beste betingelsene krever minst 35 prosent egenkapital av bilens pris.

Hvor gammel kan bilen være for å få billån?

De fleste banker bruker en regel om at bilens alder pluss nedbetalingstiden ikke skal overstige rundt 15 år. En eldre bil gir derfor kortere løpetid, og de aller eldste bilene får ofte bare kaskofritt lån eller forbrukslån.

Hva er forskjellen på billån med og uten salgspant?

Med salgspant har banken sikkerhet i bilen, noe som gir lavere rente og lengre løpetid, men krav om kaskoforsikring. Uten pant (kaskofritt lån eller forbrukslån) er renten høyere og løpetiden vanligvis maks fem år.

Hvordan sjekker jeg om bruktbilen har heftelser?

Du sjekker heftelser i Løsøreregisteret hos Brønnøysundregistrene ved å oppgi bilens registreringsnummer. Eventuell gjeld med pant i bilen må innfris før overlevering, ellers kan den bli ditt ansvar.

Må jeg ha kaskoforsikring på en bruktbil med billån?

Ja, når banken har salgspant krever den normalt kaskoforsikring gjennom hele lånetiden. Har du et kaskofritt lån, er kasko ikke påkrevd, men bilen må uansett ha minst lovpålagt ansvarsforsikring.

De mest populære billånstypene i dag

Et billån er et lån du tar opp for å finansiere kjøp av bil, og det finnes flere ulike typer å velge mellom. Hvilken billånstype som passer best, avhenger av bilens verdi og alder, hvor mye egenkapital du har, hvor gammel du er, og om bilen er utslippsfri. Her får du en oversikt over de mest brukte billånstypene i Norge i 2026 – hvordan de fungerer, hva de koster, hvilke krav som gjelder, og hvem de passer for – slik at du kan finne finansieringen som gir lavest totalkostnad for ditt kjøp.

Viktige punkter

  • Billån med pant er den vanligste og rimeligste typen – banken tar salgspant i bilen og krever ofte full kasko og rundt 35 % egenkapital.
  • Kaskofritt billån (bruktbillån) passer til eldre bruktbiler: ingen pant, ingen kaskokrav, men høyere rente og lånegrense på rundt 100 000–150 000 kr.
  • Billån for unge gir gunstigere vilkår for deg under 34 år, ofte med lavere lånebeløp og mulighet for delkasko.
  • Grønt billån gir lav rente på utslippsfrie biler; i 2026 krever flere banker elbil eller hydrogenbil, mens hybrider ofte faller utenfor.
  • Forbrukslån til bil er usikret med høyere rente (ofte fra ca. 10 %) og passer bare til små beløp eller biler som ikke kvalifiserer til pantelån.
  • Sammenlign alltid effektiv rente (ikke nominell) hos flere banker, og legg inn mest mulig egenkapital.

Hva er et billån, og hvordan fungerer det?

Et billån er et lån som er øremerket kjøp av bil. De fleste banker og finansieringsselskaper tilbyr flere varianter, men den vanligste formen er et billån med pant i bilen. Det betyr at banken tar sikkerhet (salgspant) i kjøretøyet: betaler du ikke avdragene, kan banken i siste instans ta tilbake og selge bilen for å dekke gjelden. Fordi banken har denne sikkerheten, er renten på et billån med pant normalt lavere enn på et lån uten sikkerhet.

Panteretten tinglyses i Løsøreregisteret hos Brønnøysundregistrene, slik at banken får rettsvern foran dine øvrige kreditorer. Før du begynner å se på bil, kan du be banken om et finansieringsbevis – en forhåndsgodkjenning som sier hvor mye du kan låne. Hos Nordea er et slikt bevis gyldig i tre måneder, og du kan be om et nytt dersom du ikke har funnet bil i mellomtiden. Nedbetalingstiden på et billån er typisk opptil 10 år, men lang løpetid gir høyere totalkostnad fordi du betaler renter lenger.

Nominell rente og effektiv rente

Når du sammenligner billån, er det den effektive renten du skal se på. Den nominelle renten er grunnrenten på selve lånet. Den effektive renten inkluderer i tillegg alle gebyrer – etableringsgebyr, termingebyr og tinglysing – og viser derfor den reelle årlige kostnaden. Et lån med lav nominell rente kan bli dyrere enn et annet dersom gebyrene er høye. Fra april 2026 må banker som markedsfører kampanjerenter oppgi et priseksempel med effektiv rente for hele lånets nedbetalingstid, nettopp for å gjøre det lettere å sammenligne. Vær spesielt oppmerksom på kampanjerenter: de er ofte flytende og gjelder bare en periode, før renten settes opp igjen.

Egenkapital og sikkerhet

Egenkapital er den delen av kjøpesummen du dekker selv. På et ordinært billån med pant kreves det normalt rundt 35 % egenkapital for å få de beste betingelsene; jo mer du legger inn selv, desto lavere blir renten og den totale lånekostnaden. Panteendringer i Løsøreregisteret koster 983 kroner for elektronisk tinglysing i 2026. Mange banker krever også full kaskoforsikring på biler som er finansiert med pant, slik at pantet beholder verdien hvis bilen blir skadet.

Ordinært billån med pant

Et ordinært billån med pant er den vanligste og rimeligste billånstypen. Banken tar salgspant i bilen, og mot denne sikkerheten får du en lavere rente enn på lån uten pant. Til gjengjeld stiller banken krav: du må som regel ha full kaskoforsikring på bilen, og du oppnår de beste rentene når du har rundt 35 % egenkapital.

Denne lånetypen passer best til nyere biler og biler med høyere verdi, der kaskoforsikring uansett er fornuftig. Mange banker ser også på forholdet mellom bilens alder og løpetiden – noen setter som vilkår at bilens alder pluss nedbetalingstiden ikke overstiger et bestemt antall år. Renten varierer mye mellom bankene og med egenkapitalen din, så det lønner seg å innhente flere tilbud før du bestemmer deg.

Kaskofritt billån (bruktbillån)

Et kaskofritt billån, ofte kalt «bruktbillån», er et lån for deg som ikke trenger – eller ikke vil betale for – full kaskoforsikring. Her tar banken vanligvis ikke pant i bilen, og derfor blir renten høyere enn på et ordinært billån med pant, men lavere enn på et usikret forbrukslån. Du slipper altså kravet om kasko, som er den mest omfattende og dyreste bilforsikringen.

Lånebeløpet er begrenset: i 2026 ligger den øvre grensen på rundt 150 000 kroner hos aktører som Santander, mens enkelte finansieringsselskaper opererer med et tak på 100 000 kroner. Det er sjelden nok til en ny bil, og derfor brukes kaskofritt billån mest til eldre bruktbiler med lavere verdi, der full kasko ikke står i forhold til hva bilen er verdt. Mange velger i stedet en rimeligere delkasko, som dekker blant annet tyveri, brann, glass og naturskader, men ikke kollisjonsskade på egen bil. Delkasko anbefales ofte for biler med en markedsverdi mellom 30 000 og 100 000 kroner. Skal du kjøpe en eldre bil, kan det være lurt å lese mer om hvordan du finn riktig billån til bruktbil, og å sette deg inn i hva de ulike dekningene inneholder i vår guide til bilforsikringer.

Billån for unge

Billån for unge er et tilbud som gjør det enklere for unge å finansiere bilkjøp. Det gjelder typisk personer under 34 år og tilbys hos de fleste store banker. Lånetypen er ofte en mellomting mellom et ordinært billån og et kaskofritt billån, med litt gunstigere betingelser enn de unge ellers ville fått.

Lånebeløpene er gjerne lavere og nedbetalingstiden kortere enn på ordinære billån. DNB opplyser for eksempel at kunder under 34 år får ekstra gode betingelser, og at du på lån inntil 100 000 kroner kan velge delkasko fremfor full kasko for lavere forsikringskostnad. Egenkapital påvirker renten også her – jo mer du legger inn, desto bedre vilkår. Noen tilbyr lån helt uten egenkapital, men det gjør lånet dyrere, og det er fornuftig å ha litt oppsparte midler før du tar opp billån.

Grønt billån

Et grønt billån er en låntype med ekstra gunstige vilkår for miljøvennlige biler. Hensikten er å gjøre det mer attraktivt å velge utslippsfritt, og lånene har typisk lavere rente og i noen tilfeller lavere eller ingen gebyrer sammenlignet med et vanlig billån.

Kravene til hva som regnes som «grønt» er blitt strengere. I 2026 krever store aktører som DNB og SpareBank 1 at bilen er en nullutslippsbil – det vil si elbil eller hydrogenbil – for å kvalifisere til det grønne billånet. Hybridbiler og andre biler som slipper ut klimagasser under bruk, er utelukket fra de beste grønne rentene hos disse bankene. Nordea tilbyr på sin side fortsatt grønn finansiering for enkelte hybrider. Vilkårene varierer altså fra bank til bank, så sjekk alltid den konkrete bankens krav før du regner med grønn rente. Vær oppmerksom på at den eldre tommelfingerregelen om utslipp under 120 g/km ikke lenger gjenspeiler hvordan de fleste banker definerer et grønt billån. Hvilken bil du velger, har mye å si for både rente og lånetype – det kan du lese mer om i artikkelen Bilen avgjør lånet.

Forbrukslån til bil (usikret alternativ)

Et forbrukslån til bil er et usikret lån der banken ikke tar pant i bilen. Fordi banken mangler sikkerhet, er den effektive renten høyere – typisk fra rundt 10 % og oppover – men til gjengjeld stiller ikke banken krav om kasko, og utbetalingen går ofte raskt. Du står også fritt til å kjøpe bilen privat uten at selger må forholde seg til en panteavtale.

Denne løsningen kan være aktuell når lånebeløpet er lite, når bilen er for gammel til et ordinært billån, eller når du kjøper fra en privatperson. Fordi renten er høy, bør et forbrukslån normalt betales ned raskt, og det passer sjelden til store bilkjøp. Vil du se nærmere på denne muligheten, har vi en egen gjennomgang av forbrukslån til bil.

Sammenligning av billånstyper

BillånstypePant i bilenKaskokravRentenivåPasser best for
Ordinært billån med pantJa (salgspant)Full kasko kreves ofteLavestNyere biler med høyere verdi
Kaskofritt billån (bruktbillån)NeiNei (delkasko valgfritt)Middels–høyEldre bruktbiler, lav verdi
Billån for ungeOfte jaDelkasko mulig på lave beløpLav–middelsKjøpere under 34 år
Grønt billånJaSom ordinært billånLav (grønn rabatt)Elbil og hydrogenbil
Forbrukslån til bilNeiNeiHøyest (ofte fra ca. 10 %)Små beløp, svært gamle biler

Slik velger du riktig billånstype

Valget av billånstype styres i praksis av bilen, økonomien din og alderen din. En nyere bil med høy verdi forsvarer et ordinært billån med pant og full kasko, fordi du da får den laveste renten. En eldre bruktbil med lav verdi passer bedre til et kaskofritt billån, der du slipper å betale for en dyr kaskoforsikring på en bil som ikke er så mye verdt. Er du under 34 år, bør du undersøke om billån for unge gir deg bedre betingelser enn et ordinært lån.

Skal du kjøpe elbil eller hydrogenbil, bør du be om et grønt billån, som nesten alltid gir lavere rente enn et vanlig lån. Og trenger du finansiering raskt eller til et lite beløp på en gammel bil, kan et forbrukslån være løsningen – men regn alltid på totalkostnaden først. Uansett type: sammenlign den effektive renten hos flere banker, og legg inn mest mulig egenkapital. En grundigere gjennomgang av hvordan du finner det rimeligste alternativet, finner du i artikkelen Velg riktig lån når du skal kjøpe bil.

Vanlige feil når du tar opp billån

Mange gjør de samme feilene når de tar opp billån – og de koster penger. De vanligste er:

  • Å sammenligne nominell rente i stedet for effektiv rente. Først når gebyrene er regnet inn, ser du den reelle kostnaden.
  • Å hoppe over egenkapitalen. Lån uten egenkapital gir høyere rente og høyere totalkostnad. Selv en liten andel egenkapital kan gi merkbart bedre vilkår.
  • Å ta det første tilbudet. Rentene varierer mye mellom bankene. Innhent flere tilbud, og bruk gjerne Forbrukerrådets Finansportalen til å sammenligne.
  • Å glemme forsikring i budsjettet. Krav om full kasko på pantelån øker de månedlige utgiftene – ta det med i regnestykket.
  • Å velge for lang nedbetalingstid. Lavere månedsbeløp høres bra ut, men lang løpetid betyr at du betaler renter i mange flere år.
  • Å la seg lokke av en kampanjerente. Kampanjerenten er ofte midlertidig og flytende; sjekk hva renten blir etter kampanjeperioden.

Har du allerede et billån med dårlige betingelser, kan det lønne seg å refinansiere eller flytte billånet til en bank med lavere rente.

Ansvarsfraskrivelse

Denne artikkelen er generell informasjon om ulike billånstyper i Norge og er ikke økonomisk rådgivning. Renter, gebyrer, lånegrenser og vilkår er eksempler som gjaldt i 2026 og endres løpende – de varierer mellom banker og avhenger av din egen økonomi og egenkapital. Et lån koster penger, og du bør aldri låne mer enn du trygt kan betale tilbake. Sammenlign alltid den effektive renten hos flere tilbydere før du inngår avtale. Uavhengig prissammenligning finner du hos Forbrukerrådets Finansportalen, og mer forbrukerinformasjon om lån hos Forbrukerrådet. Tilsyn med banker og finansieringsselskaper føres av Finanstilsynet.

Vanlige spørsmål (FAQ)

Hva er forskjellen på billån med pant og kaskofritt billån?

Ved et billån med pant tar banken salgspant i bilen som sikkerhet, noe som gir lavere rente, men krever vanligvis full kaskoforsikring og gjerne rundt 35 % egenkapital. Et kaskofritt billån har som regel ingen pant og ikke krav om kasko, men høyere rente og en lavere lånegrense – det passer best til eldre, rimeligere bruktbiler.

Hvor mye egenkapital trenger jeg for å få billån?

På et ordinært billån med pant kreves det normalt rundt 35 % egenkapital for å oppnå de beste rentene. Noen banker tilbyr lån med mindre eller ingen egenkapital, men da blir renten og totalkostnaden høyere. Jo mer du legger inn selv, desto bedre betingelser får du.

Kvalifiserer en hybridbil til grønt billån?

Det avhenger av banken. I 2026 krever flere store banker, som DNB og SpareBank 1, at bilen er utslippsfri – altså elbil eller hydrogenbil – for å få grønt billån, og de utelukker hybrider fra de beste grønne rentene. Enkelte andre banker, som Nordea, tilbyr fortsatt grønn finansiering for noen hybrider. Sjekk alltid den aktuelle bankens vilkår.

Hvor lenge er et finansieringsbevis gyldig?

Et finansieringsbevis er typisk gyldig i om lag tre måneder. Finner du ikke bil innen fristen, kan du som regel be banken om et nytt. Beviset forteller hvor mye du er forhåndsgodkjent for å låne, og gjør deg til en tryggere kjøper.

Lønner det seg å velge forbrukslån fremfor billån med pant?

Som regel ikke, hvis bilen kvalifiserer til et billån med pant. Et usikret forbrukslån har høyere effektiv rente, ofte fra rundt 10 %, mot vesentlig lavere på et pantelån. Forbrukslån kan likevel være aktuelt ved små beløp, svært gamle biler eller når du trenger rask utbetaling – men regn alltid på totalkostnaden først.

Spv billån: slik er billånet etter at Sparebanken Vest ble Sparebanken Norge

«Spv billån» er en vanlig måte å omtale billånet fra Sparebanken Vest – banken som i mange år ble forkortet SpV. Det viktigste du bør vite i dag er at Sparebanken Vest ikke lenger finnes som eget merkenavn: banken fusjonerte med Sparebanken Sør, og fra mai 2025 opererer de to sammen som Sparebanken Norge. Billånet lever videre, men tilbys nå under det nye navnet – fortsatt gjennom finansieringsselskapet Brage Finans. Denne guiden forklarer hva som har skjedd, hvordan billånet fungerer, hva det koster, og hvordan du best sammenligner det med andre alternativer før du låner til bil.

Nøkkelpunkter

  • Spv = Sparebanken Vest, som fra mai 2025 er en del av Sparebanken Norge (ticker SBNOR).
  • Billånet tilbys fortsatt – gjennom finansieringsselskapet Brage Finans.
  • Inntil 100 % finansiering og inntil 10 års nedbetalingstid.
  • Pant i bilen som sikkerhet; beste rente med 35 % egenkapital.
  • Gjelder både ny og brukt bil, privatkjøp og forhandlerkjøp.
  • Sammenlign alltid effektiv rente og totalkostnad, ikke bare nominell rente.

Hva skjedde med Sparebanken Vest og SpV-billånet?

Sparebanken Vest eksisterer ikke lenger som selvstendig bank. Banken slo seg sammen med Sparebanken Sør, og Finanstilsynet godkjente fusjonen 20. mars 2025. Fra mai 2025 heter den sammenslåtte banken Sparebanken Norge, og den er notert på Oslo Børs under tickeren SBNOR. I praksis betyr det at tidligere Spv-kunder nå er kunder i Sparebanken Norge.

Det gamle nettstedet spv.no videresender i dag automatisk til sparebankennorge.no. Søker du på «Spv billån» i dag, er det altså billånet hos Sparebanken Norge du ender opp hos. Selve produktet og måten lånet er bygget opp på er i stor grad videreført, så informasjonen under gjelder det billånet du faktisk kan søke om nå.

Et lite poeng om forkortelser: Sparebanken Vest ble skrevet SpV, ikke «Svp». Dette er verdt å ha med seg hvis du leter opp gamle avtaler eller eldre omtaler av banken.

Slik fungerer billånet (tidligere Spv billån)

Billånet er et lån med sikkerhet i bilen du kjøper. Det gjør at renten normalt blir lavere enn på et lån uten sikkerhet, fordi banken har noe å holde seg til hvis lånet ikke blir betalt. Lånet søkes om og behandles av Brage Finans, finansieringsselskapet som er majoritetseid av Sparebanken Norge og som håndterer billånene.

Hovedtrekkene i billånet er:

  • Inntil 100 % finansiering – du kan i utgangspunktet låne hele kjøpesummen, selv om egenkapital gir deg bedre betingelser.
  • Inntil 10 års nedbetalingstid – lengre løpetid gir lavere terminbeløp, men høyere totalkostnad.
  • Pant i bilen – bilen står som sikkerhet til lånet er nedbetalt.
  • Både ny og brukt bil – uansett om du kjøper privat eller hos forhandler.
  • Flere kjøretøytyper – i tillegg til personbil og elbil kan lånet brukes på blant annet varebil, campingvogn, bobil og motorsykkel, så lenge kjøretøyet kan stilles som sikkerhet.

Det finnes flere ulike billånstyper på markedet, og det kan lønne seg å vite hvilken kategori ditt kjøp faller inn under før du søker.

Pant i bilen som sikkerhet

Når banken har pant i bilen, kan den kreve bilen solgt for å dekke inn gjelden dersom du ikke betaler. Pantet registreres og følger bilen frem til lånet er innfridd. Skal du kjøpe en bruktbil, bør du derfor alltid sjekke om bilen allerede har heftelser fra en tidligere eier, slik at du ikke overtar andres gjeld. Ved et vanlig billån innfrir banken eksisterende pant og betaler et eventuelt overskudd til selger.

Egenkapital og finansieringsgrad

Du trenger ikke egenkapital for å få billån, men det påvirker renten. Jo større andel du betaler selv, desto lavere risiko for banken – og desto bedre rente. Hos Sparebanken Norge oppnår du den beste renten med 35 % egenkapital. På bruktbil kreves det ikke egenkapital, men egenkapital reduserer både lånebeløpet og de månedlige kostnadene.

Hva koster et billån?

Et billån koster mer enn bare renten du ser i markedsføringen. Den faktiske prisen avhenger av rentenivået, gebyrer, lånebeløpet og hvor lenge du betaler ned. Derfor bør du alltid se på totalkostnaden, ikke bare den laveste renten.

Nominell og effektiv rente

Den nominelle renten er «grunnrenten» på lånet, uten gebyrer. Den effektive renten tar med etablerings- og termingebyrer og tar hensyn til hvordan lånet nedbetales, og gir derfor et riktigere bilde av hva lånet faktisk koster. På billån kan forskjellen mellom nominell og effektiv rente bli ganske stor, nettopp fordi gebyrene teller med. Når du sammenligner banker, er det den effektive renten som gjør tilbudene sammenlignbare.

Gebyrer

De vanligste gebyrene på et billån er et etableringsgebyr når lånet opprettes, og et termingebyr som legges til hver gang du betaler avdrag. Begge inngår i den effektive renten. Be alltid om et konkret lånetilbud med effektiv rente og totale lånekostnader før du bestemmer deg.

Bruk en lånekalkulator

En lånekalkulator lar deg se hva lånet koster per måned og totalt, og hvordan kostnaden endrer seg når du justerer lånebeløp, egenkapital og nedbetalingstid. Det gjør det enklere å finne en månedlig kostnad du faktisk har råd til. Å velge riktig lån når du skal kjøpe bil handler i stor grad om å prøve ut ulike kombinasjoner før du søker.

Kaskofritt billån – billån uten krav om kasko

Et kaskofritt billån er et billån der banken ikke krever at du har kaskoforsikring på bilen. Et vanlig billån forutsetter normalt at bilen er kaskoforsikret, siden banken har pant i den. For eldre og rimeligere biler kan en full kaskoforsikring bli uforholdsmessig dyr, og da kan et kaskofritt billån være aktuelt.

Fordi banken tar høyere risiko uten kaskoforsikring, har et kaskofritt billån høyere rente enn et ordinært billån, og det er begrenset til mindre lånebeløp – i bransjen typisk opp mot rundt 125 000–150 000 kroner. For en billig bil kan likevel summen av forsikring og lånekostnad bli lavere enn med et vanlig billån med dyr kasko. Vurder alltid dette opp mot hva en passende bilforsikring faktisk koster for din bil. Skal du kjøpe en eldre bruktbil, kan det også være nyttig å lese om hvordan du finner riktig billån til bruktbil.

Billån sammenlignet med andre låneformer

Billån er sjelden den eneste måten å finansiere en bil på. Tabellen under viser de vanligste alternativene og hovedforskjellene mellom dem, slik at du ser hvilken type som passer ditt kjøp. Renteangivelsene er relative nivåer, ikke konkrete tall – be alltid om et individuelt tilbud.

Sammenligning

LåneformSikkerhetEgenkapitalNedbetalingstidRentenivå
Vanlig billån (pant i bil)Pant i bilen0–35 % (best rente ved 35 %)Inntil 10 årLavest
Kaskofritt billånPant i bilen, uten krav om kaskoOfte 0 %Kortere (ofte inntil 5–7 år)Høyere
Grønt billån / elbillånPant i bilenVariererInntil 10 årOfte gunstig
Forbrukslån til bilIngen sikkerhet0 %KortereHøyest

Det kan også lønne seg å sammenligne flere banker, for betingelsene varierer mye. Nettstedet har egne gjennomganger av blant annet Santander billån, slik at du kan stille tilbudene opp mot hverandre. Har du allerede et billån, kan du i mange tilfeller spare penger på å flytte billånet til en bank med bedre rente.

Hvem passer billånet for, og hvilke krav gjelder?

Billånet passer deg som skal kjøpe bil og ønsker lavere rente enn et usikret lån gir, mot at bilen stilles som sikkerhet. For å få lån gjør banken en kredittvurdering av økonomien din. Hvor mye du kan låne avhenger av inntekt, eksisterende gjeld og den samlede økonomiske situasjonen din. En vanlig tommelfingerregel er at samlet gjeld ikke bør overstige rundt fem ganger brutto årsinntekt.

Når du søker, oppgir du typisk navn, fødselsnummer, kontaktinformasjon, opplysninger om arbeid, boforhold og sivilstatus. Banken vurderer hver søknad individuelt, og betalingsanmerkninger eller høy eksisterende gjeld kan føre til avslag.

Slik søker du om billån

Selve søknaden gjøres digitalt og tar normalt kort tid. En ryddig fremgangsmåte er:

  1. Finn ut hvor mye bilen koster og hvor mye du vil låne.
  2. Bruk en lånekalkulator til å teste nedbetalingstid og månedlig kostnad.
  3. Sjekk eventuell bruktbil for heftelser før du handler.
  4. Send inn den digitale søknaden med de nødvendige opplysningene.
  5. Få et konkret lånetilbud og les betingelsene – særlig effektiv rente og totale kostnader – før du signerer.
  6. Sørg for forsikring og omregistrering på plass før bilen tas i bruk.

Vanlige feil når du tar opp billån

De fleste tabbene handler om å se på feil tall eller glemme totalbildet. De vanligste er:

  • Å bare se på nominell rente. Det er effektiv rente og totalkostnad som avgjør hva lånet faktisk koster.
  • For lang nedbetalingstid. Lavt terminbeløp kan friste, men lang løpetid gir høyere rentekostnad totalt – og du risikerer å skylde mer enn bilen er verdt.
  • Å ikke sammenligne banker. Den første banken gir sjelden det beste tilbudet.
  • Å glemme forsikring og gebyrer i regnestykket. Dette kan endre hvilket lån som faktisk er billigst.
  • Å hoppe over heftelsessjekk på bruktbil. Da kan du risikere å overta andres gjeld.

Ansvarsfraskrivelse

Denne artikkelen er kun til generell informasjon og er ikke økonomisk rådgivning eller en oppfordring til å ta opp lån. Et billån er en forpliktelse med renter og gebyrer, og du bør kun låne et beløp du trygt kan betjene. Vilkår, renter og produkter endres over tid og varierer mellom banker – sjekk alltid oppdaterte betingelser direkte hos banken, og be om et individuelt lånetilbud før du bestemmer deg. Du kan sammenligne lån uavhengig via Finansportalen (drevet av Forbrukerrådet), lese om forbrukerrettigheter hos Forbrukertilsynet, og få oversikt over egen forbruksgjeld i Gjeldsregisteret. Trenger du hjelp med gjeld, kan du kontakte NAVs gjeldsrådgivning (økonomisk rådgivning på telefon 55 55 33 39).

Vanlige spørsmål (FAQ)

Finnes Spv billån fortsatt?

Ja, men ikke under navnet Sparebanken Vest. Banken ble en del av Sparebanken Norge fra mai 2025, og billånet tilbys nå der – fortsatt gjennom Brage Finans. Nettadressen spv.no videresender til sparebankennorge.no.

Hvem gir selve billånet?

Lånet behandles og gis av Brage Finans, et finansieringsselskap som er majoritetseid av Sparebanken Norge. Du søker digitalt, og bilen stilles som sikkerhet for lånet.

Hvor mye kan jeg låne og hvor lang nedbetalingstid får jeg?

Du kan få inntil 100 % finansiering og inntil 10 års nedbetalingstid. Hvor mye du faktisk får låne avhenger av inntekt, gjeld og en individuell kredittvurdering.

Hva er forskjellen på vanlig og kaskofritt billån?

Et vanlig billån forutsetter normalt kaskoforsikring, mens et kaskofritt billån ikke krever det. Til gjengjeld har kaskofritt billån høyere rente og er begrenset til mindre lånebeløp, og passer best til eldre, rimelige biler.

Trenger jeg egenkapital for å få billån?

Nei, du kan få inntil 100 % finansiering uten egenkapital. Men egenkapital gir lavere lånebeløp, lavere månedskostnad og bedre rente – beste rente oppnås med 35 % egenkapital.

Tesla billån: slik finansierer du en Tesla i Norge

Et billån til Tesla fungerer akkurat som et vanlig billån: du låner penger for å kjøpe bilen og betaler tilbake med renter over en avtalt periode. Fordi en Tesla er en elbil, kommer du inn i et marked med egne avgiftsregler og flere finansieringsveier, enten du kjøper ny eller brukt. Denne guiden forklarer hvordan finansieringen fungerer, hva den koster, hvilke krav som gjelder og hvilke feil du bør unngå, slik at du kan ta et informert valg uten overraskelser.

Viktige punkter

  • En Tesla kan finansieres på fire måter: billån med sikkerhet i bilen, usikret billån, finansiering gjennom Tesla, eller leasing.
  • Et billån med sikkerhet gir normalt lavest rente; egenkapital på rundt 20 prosent gir ofte de beste vilkårene.
  • Sammenlign alltid effektiv rente, ikke bare nominell rente, og hent tilbud fra flere banker.
  • Per 2025 er elbil momsfri opptil 500 000 kr; 25 % moms gjelder kun beløpet over grensen, og grensen trappes ned fremover.
  • Veiledende startpris (okt. 2025): Model 3 fra ca. 324 990 kr og Model Y fra ca. 444 990 kr, før gebyrer.

Hva er et billån til Tesla?

Et billån er et lån du tar opp for å finansiere kjøp av bil, der selve bilen som regel stilles som sikkerhet. Et billån til en Tesla skiller seg ikke prinsipielt fra lån til andre biler, men siden Tesla bare selger elbiler, påvirkes prisen og dermed lånebeløpet av de norske avgiftsfordelene for elbil. Du kan finansiere en Tesla på flere måter: gjennom et billån i en bank eller et finansieringsselskap, gjennom Teslas egen finansieringsløsning, eller ved å lease bilen i stedet for å eie den.

Valget av finansiering handler om mer enn renten. Nedbetalingstid, egenkapital, gebyrer og om lånet har sikkerhet i bilen eller ikke, avgjør hva du til slutt betaler. Vil du først sette deg inn i hvordan selve lånet fungerer, kan du lese mer om de mest populære billånstypene i dag.

Hvordan kan du finansiere en Tesla?

Det finnes fire hovedveier til å finansiere en Tesla i Norge. De passer til ulike behov, og det kan lønne seg å innhente tilbud fra flere før du velger.

Billån med sikkerhet i bilen

Et billån med sikkerhet er den vanligste og normalt rimeligste måten å finansiere en bil på. Her tar banken pant i bilen, noe som betyr at banken kan ta bilen hvis du ikke betaler. Fordi lånet er sikret, får du som regel lavere rente enn på et usikret lån. Mange banker krever en egenkapital (egenandel) på rundt 20 prosent av kjøpesummen for å gi de beste vilkårene, men dette varierer. Nedbetalingstiden ligger ofte mellom 5 og 10 år. En kortere nedbetalingstid gir høyere månedsbeløp, men lavere totalkostnad fordi du betaler renter i færre år.

Usikret billån (forbrukslån)

Et usikret billån er et lån uten pant i bilen. Da slipper du krav om egenkapital og sikkerhet, men renten blir normalt vesentlig høyere, og den effektive renten kan være høy når gebyrer legges til. Denne løsningen kan være aktuell for rimeligere bruktbiler eller når du mangler egenkapital, men for en nyere Tesla er et sikret billån som regel langt billigere. Les mer om hvordan du kan velge riktig lån når du skal kjøpe bil.

Finansiering gjennom Tesla

Tesla tilbyr finansiering og leasing gjennom samarbeidspartnere direkte i bestillingsløpet. Du søker inne på Tesla-kontoen din under betalingsmetode, der du fullfører en søknad og får et estimert månedsbeløp beregnet av en Tesla-foretrukket partner. Velger du å finansiere gjennom din egen bank i stedet, sender du den signerte låneavtalen til din Tesla-rådgiver. Blir søknaden avslått, tar Tesla som regel kontakt. Vilkårene fra Teslas partnere er ikke alltid de beste på markedet, så det lønner seg å sammenligne med et tilbud fra egen bank.

Leasing og privatleasing

Ved leasing leier du bilen i en avtalt periode mot et fast månedsbeløp, i stedet for å eie den. Du binder mindre egenkapital og slipper å selge bilen etterpå, men du eier den ikke, og det settes ofte en grense for hvor mange kilometer du kan kjøre. Privatleasing passer deg som vil ha forutsigbare kostnader og ny bil med jevne mellomrom, mens et billån passer deg som vil eie bilen og beholde den lenge.

Hva koster det å kjøpe en Tesla i Norge?

Prisen avgjør hvor mye du må låne, og for elbil spiller de norske avgiftsreglene en stor rolle. Per 2025 er elbiler fritatt for merverdiavgift (moms) på de første 500 000 kronene av kjøpesummen. På beløp over dette betaler du 25 prosent moms, men kun på den delen som overstiger grensen. En elbil til 600 000 kroner får altså moms på 100 000 kroner. Det er varslet en gradvis nedtrapping av momsfritaket i årene som kommer, så sjekk alltid gjeldende regler og den oppdaterte prisen i Teslas konfigurator før du regner på lånet.

Veiledende startpriser i Norge per oktober 2025 er fra rundt 324 990 kroner for Tesla Model 3 (bakhjulsdrift) og fra rundt 444 990 kroner for Tesla Model Y (bakhjulsdrift), begge før omregistrerings- og leveringsgebyrer. Dyrere varianter og de større modellene Model S og Model X ligger høyere og rammes i større grad av momsgrensen. Husk at prisen du låner til, også bør romme vinterdekk, lading hjemme og riktig bilforsikring.

Hvilke Tesla-modeller kan du velge mellom?

Tesla har fire hovedmodeller i Norge. Rekkevidde og pris varierer med variant og oppdateres jevnlig, så tallene under er oppgitte WLTP-verdier og veiledende priser du bør kontrollere i konfiguratoren før kjøp. Vil du lese mer om modellen mange nordmenn vurderer, finnes det en egen artikkel om Teslaen som ble allemannseie.

Sammenligning av Tesla-modeller

ModellKarosseriOppgitt rekkevidde (WLTP)Veiledende startpris (okt. 2025)Passer for
Model 3Sedanca. 534–702 km avh. av variantfra ca. 324 990 krRimeligst inngang, pendling og privatbruk
Model YSUV / crossoverca. 500–622 km avh. av variantfra ca. 444 990 krFamilier som trenger mer plass
Model SPremium sedanHøy rekkevidde, varierer med variantPremiumsegment – sjekk konfiguratorLang rekkevidde og høy ytelse
Model XPremium SUVHøy rekkevidde, varierer med variantPremiumsegment – sjekk konfiguratorMaks plass, opptil sju seter

Priser er før omregistrerings- og leveringsgebyrer. Rekkevidde er oppgitte WLTP-verdier som varierer med variant og oppdateres jevnlig; kontroller alltid eksakte tall og pris i Teslas norske konfigurator før kjøp.

Model 3 er en kompakt sedan som passer de fleste privatbudsjetter og er det rimeligste inngangspunktet. Model Y er en romsligere SUV og Norges mest solgte bil de siste årene, godt egnet for familier. Model S og Model X er premiummodeller med høyere ytelse, mer plass og høyere pris, der Model X tilbys med opptil sju seter. Tilgjengelighet og priser på de to sistnevnte endrer seg, så sjekk Teslas norske sider for det som gjelder akkurat nå.

Hvordan påvirker rente og nedbetalingstid totalkostnaden?

Renten og nedbetalingstiden avgjør hva lånet faktisk koster deg. To tall er viktige: nominell rente er grunnrenten på lånet, mens effektiv rente inkluderer alle gebyrer, som etableringsgebyr og månedlige termingebyrer. Det er den effektive renten du skal sammenligne mellom tilbud, fordi den viser den reelle kostnaden.

Et enkelt eksempel: låner du 400 000 kroner, vil en lengre nedbetalingstid gi lavere månedsbeløp, men du betaler renter i flere år og dermed mer totalt. En kortere nedbetalingstid koster mer per måned, men mindre til sammen. Et sikret billån gir normalt lavere rente enn et usikret lån, og høyere egenkapital trekker ofte renten ytterligere ned. Fordi forskjellen mellom billigste og dyreste tilbud kan utgjøre titusenvis av kroner over lånets løpetid, lønner det seg å be om tilbud fra flere banker. Se oversikten over beste billån og finansiering for å komme i gang.

Hvilke krav og dokumenter trenger du for å få billån?

For å få innvilget et billån må du oppfylle bankens kredittvurdering. Kravene varierer, men de vanligste er:

  • Alder: du må normalt være minst 18 år, og mange banker setter 23 år for de beste vilkårene.
  • Inntekt: fast og dokumenterbar inntekt som dekker lånet ved siden av andre faste utgifter.
  • Betalingshistorikk: ingen aktive betalingsanmerkninger, og samlet gjeld innenfor det bankene kan tilby etter utlånsforskriften.
  • Egenkapital: ofte rundt 20 prosent for et billån med sikkerhet, selv om noen tilbyr lån uten egenkapital mot høyere rente.

Du bør ha klar legitimasjon, dokumentasjon på inntekt (lønnsslipp eller skattemelding) og opplysninger om bilen du skal kjøpe. Kjøper du brukt, kan du lese mer i guiden om å finne riktig billån til bruktbil. Banken sjekker også gjelden din i Gjeldsregisteret som en del av kredittvurderingen.

Billån eller leasing – hva bør du velge?

Valget mellom billån og leasing avhenger av hvor lenge du vil ha bilen og hvor viktig det er å eie den. Med et billån eier du bilen fra dag én, kan kjøre så mye du vil og beholder verdien når lånet er nedbetalt. Ulempen er høyere månedsbeløp i starten og at du selv bærer risikoen for verdifallet.

Med leasing betaler du et lavere, fast månedsbeløp og slipper å tenke på videresalg, men du eier aldri bilen, har en kilometergrense og må levere den tilbake i avtalt stand. Kort oppsummert: billån passer best for deg som vil eie og beholde bilen lenge, mens leasing passer deg som vil ha forutsigbare kostnader og bytte bil ofte. Les mer om hvordan bilen avgjør lånet før du bestemmer deg.

Vanlige feil når du finansierer en Tesla

Mange gjør de samme feilene når de finansierer en elbil. Her er de du bør være mest oppmerksom på:

  • Du sammenligner bare nominell rente. Det er den effektive renten, med alle gebyrer, som viser den reelle kostnaden.
  • Du tar første og beste tilbud. Teslas partnertilbud er praktisk, men ikke alltid billigst. Hent minst to-tre tilbud, inkludert fra egen bank.
  • Du velger for lang nedbetalingstid. Lavt månedsbeløp kan skjule en høy totalkostnad over mange år.
  • Du låner til mer enn bilen. Lån bør dekke bilen, ikke dekk, lader og ekstrautstyr på toppen, med mindre du har regnet på totalkostnaden.
  • Du glemmer løpende kostnader. Forsikring, lading, dekk og eventuell bompenge- og parkeringskostnad kommer i tillegg til avdraget.
  • Du overser avgiftsendringer. Momsgrensen for elbil endres i årene som kommer og kan påvirke prisen på dyrere modeller.

Ansvarsfraskrivelse

Denne artikkelen er kun ment som generell informasjon om finansiering av bil og er verken økonomisk rådgivning eller en oppfordring til å ta opp lån. Et lån er en forpliktelse: vurder alltid om du har økonomi til å betjene det, og husk at bilen kan brukes som sikkerhet og at manglende betaling får konsekvenser. Priser, renter, avgifter og regler kan endre seg etter publisering, så kontroller alltid gjeldende vilkår hos banken og på Teslas norske sider før du inngår avtale. Trenger du uavhengig informasjon eller hjelp, finner du den hos offentlige instanser som Finanstilsynet, Forbrukerrådet og Gjeldsregisteret.

Vanlige spørsmål (FAQ)

Kan jeg få billån til en Tesla uten egenkapital?

Ja, noen banker og finansieringsselskaper tilbyr billån uten egenkapital, men da blir renten normalt høyere. Har du egenkapital, for eksempel rundt 20 prosent, får du som regel bedre vilkår og lavere totalkostnad.

Er det billigst å finansiere Tesla gjennom Tesla eller egen bank?

Det varierer. Teslas finansiering gjennom partnere er praktisk og rask, men er ikke alltid rimeligst. Be om tilbud fra egen bank og minst én annen långiver, og sammenlign den effektive renten før du velger.

Hvor lang nedbetalingstid kan jeg ha på et billån til Tesla?

Nedbetalingstiden ligger vanligvis mellom 5 og 10 år. Kortere tid gir høyere månedsbeløp, men lavere totalkostnad, mens lengre tid gir lavere månedsbeløp og høyere samlet rentekostnad.

Må jeg betale moms når jeg kjøper en Tesla?

Per 2025 er elbiler fritatt for moms på de første 500 000 kronene av kjøpesummen, og du betaler 25 prosent moms kun på beløp over dette. Grensen trappes ned i årene som kommer, så sjekk gjeldende regler før kjøp.

Hva skjer hvis jeg ikke klarer å betale billånet?

Har banken sikkerhet i bilen, kan den kreve bilen solgt for å dekke gjelden, og manglende betaling kan gi betalingsanmerkninger. Ta kontakt med banken tidlig hvis du får problemer, og søk eventuelt gratis gjeldsrådgivning hos det offentlige.

Flytte billån – slik bytter du bank og refinansierer billånet

Å flytte et billån betyr å betale ut det eksisterende billånet ditt med et nytt lån i en annen bank – som regel for å oppnå lavere rente eller bedre vilkår. I praksis er dette vanskeligere enn å flytte et boliglån, og hovedårsaken er en spesiell type sikkerhet som kalles salgspant. I denne guiden forklarer vi hva det faktisk innebærer å flytte et billån, hvorfor mange banker ikke tilbyr det, hvilke muligheter du likevel har, hva det koster, og når det lønner seg å gjøre det.

Viktige punkter

  • Å flytte et billån betyr å refinansiere lånet hos en ny bank, som regel for å få lavere rente.
  • De fleste billån har salgspant i bilen, og salgspant kan bare opprettes før bilen leveres til deg – derfor er flytting komplisert.
  • En ny bank må enten overta det eksisterende salgspantet eller gi deg et usikret lån.
  • Alternativer: bank som overtar pantet, usikret forbrukslån, eller å samle billånet i boliglånet.
  • Digital tinglysing av salgspant i kjøretøy koster 983 kroner i 2026 (Brønnøysundregistrene).
  • Sammenlign alltid effektiv rente, og regn på om gebyrene spises opp av besparelsen.

Hva betyr det å flytte et billån?

Å flytte et billån er det samme som å refinansiere lånet hos en ny långiver. Den nye banken betaler ut restgjelden din hos den gamle banken, og du fortsetter å betale ned på det nye lånet i stedet. Målet er vanligvis å få en lavere effektiv rente, men du kan også ønske å samle smålån, kutte gebyrer eller bytte til en bank du er mer fornøyd med.

Det er viktig å skille mellom to situasjoner. Har du et usikret billån – altså et lån uten pant i bilen – kan du i praksis bytte bank nesten like enkelt som med et vanlig forbrukslån. Har du derimot et billån med salgspant i bilen, som er det klart vanligste, blir flyttingen mer komplisert. Forskjellen mellom lånetypene er beskrevet nærmere i oversikten over de mest populære billånstypene i dag.

Hvorfor er det vanskelig å flytte et billån?

Den korte forklaringen er salgspant. De fleste billån sikres med salgspant i bilen, og reglene for salgspant gjør at en ny bank sjelden kan opprette en ny, gyldig sikkerhet i bilen din etter at du allerede eier den.

Hva er salgspant?

Salgspant er en sikkerhetsrett i en gjenstand som er solgt, og den sikrer kjøpesummen med renter og kostnader frem til gjelden er betalt. Når du finansierer en bil, låner banken deg pengene og utbetaler dem direkte til selgeren, mot at banken får salgspant i bilen. Betaler du ikke, kan långiveren kreve bilen tilbakelevert. For motorvogner gjelder et viktig krav: salgspantet får bare rettsvern dersom det tinglyses i Løsøreregisteret, som driftes av Brønnøysundregistrene. Det er derfor du bør sjekke heftelser før du kjøper en bruktbil – et tinglyst salgspant følger bilen, ikke den forrige eieren.

Hvorfor kan ikke en ny bank bare ta nytt pant?

Fordi salgspant etter panteloven må avtales før bilen leveres til kjøperen. Et salgspant kan altså bare stiftes i selve kjøpsøyeblikket. Når du allerede har eid bilen en stund, er det juridisk sett for sent for en ny bank å opprette et nytt salgspant. En ny långiver har i hovedsak to valg: enten å overta det eksisterende salgspantet, eller å gi deg et lån helt uten pant i bilen. Mange store banker synes ingen av delene er attraktivt nok, og derfor står det ofte i vilkårene at de ikke overtar billån med salgspant fra andre banker.

Slik kan du likevel flytte billånet

Selv om det er tungvint, finnes det flere lovlige måter å flytte eller refinansiere et billån på. Hvilken som passer best avhenger av hvor stor restgjelden er, hvor mye bilen er verdt, og hvor god økonomi du har.

1. Bank som overtar salgspantet

Noen banker har egne løsninger der de trer inn i og overtar det eksisterende salgspantet i bilen. Da beholder du en sikret rente, som normalt er lavere enn på et usikret lån. Overtakelse er imidlertid strengere regulert enn refinansiering av boliglån: du kan vanligvis ikke øke lånebeløpet eller forlenge nedbetalingstiden, og låntakeren må være den samme. Panteretten kan bare sikre den opprinnelige restgjelden. Fordi tilbudene varierer, bør du spørre den aktuelle banken direkte om de overtar salgspant, i stedet for å stole på generelle løfter.

2. Refinansiere med et usikret lån

Et alternativ er å erstatte billånet med et usikret forbrukslån som ikke krever pant i bilen. Da slipper du salgspant-problematikken helt, men renten blir som regel høyere fordi banken ikke har sikkerhet. Dette kan likevel lønne seg hvis restgjelden er liten, bilen er gammel, eller rabattrenten din har gått ut og hoppet opp. Les mer om hvordan du finner et godt lån i guiden beste billån og forbrukslån til bil.

3. Samle billånet i boliglånet

Eier du bolig med ledig sikkerhet, kan du refinansiere billånet ved å øke boliglånet. Renten på boliglån er vanligvis den laveste du kan få, så dette er ofte det rimeligste alternativet. Ulempen er at du da flytter gjelden over mange år, slik at den samlede rentekostnaden kan bli høy hvis du ikke betaler ekstra. Boliglånsopptak er dessuten underlagt utlånsforskriften, blant annet krav til betjeningsevne og belåningsgrad.

Hva koster det å flytte billånet?

Å flytte et billån er sjelden gratis, og kostnadene kan spise opp mye av rentegevinsten. De viktigste utgiftene er tinglysing av pant i Løsøreregisteret, bankens etableringsgebyr og eventuelle termingebyrer på det nye lånet. For 2026 koster digital tinglysing av salgspant eller pant i kjøretøy 983 kroner hos Brønnøysundregistrene, mens papirbasert registrering koster 1 417 kroner.

Kostnadsoversikt

KostnadTypisk nivå (2026)Kommentar
Tinglysing av salgspant – digital983 krOffentlig gebyr hos Brønnøysundregistrene (Løsøreregisteret)
Tinglysing av salgspant – papir1 417 krDyrere enn digital registrering
Etableringsgebyr ny bank0–2 500 krVarierer; noen banker dekker dette i kampanjer
Termingebyr0–70 kr/mndLøpende gebyr på det nye lånet
Sletting av gammelt pantOfte 0 krKontroller at det gamle salgspantet faktisk slettes

Noen banker dekker tinglysings- og etableringsgebyrer som en del av en kampanje, særlig hvis du flytter et lån over en viss størrelse. Be alltid om den effektive renten, som inkluderer alle gebyrer, slik at du sammenligner epler med epler.

Lønner det seg å flytte billånet?

Det lønner seg å flytte billånet når besparelsen i rente er klart større enn de samlede kostnadene ved å bytte. Jo høyere restgjeld og jo lengre tid igjen av lånet, desto mer har du å hente på lavere rente.

Et forenklet regneeksempel: Har du 200 000 kroner igjen på billånet og klarer å senke den effektive renten med 2 prosentpoeng, sparer du grovt regnet rundt 4 000 kroner i rente det første året. Koster byttet deg for eksempel 983 kroner i tinglysing pluss et etableringsgebyr, er du likevel i pluss allerede i løpet av det første året. Har du derimot bare 30 000 kroner igjen og ett år igjen av nedbetalingen, blir gebyrene fort større enn gevinsten. En nyttig regel er å vurdere flytting særlig når en rentekampanje går ut og lånet automatisk justeres opp til bankens ordinære listerente.

Når du først vurderer finansieringen på nytt, kan det også være lurt å lese hvordan du velger riktig lån når du skal kjøpe bil, siden mange av de samme vurderingene gjelder.

Slik går du frem steg for steg

  1. Finn restgjelden og dagens rente. Logg inn hos banken din og noter restgjeld, effektiv rente, nedbetalingstid og eventuelle gebyrer.
  2. Sjekk om du har salgspant. Står det salgspant i låneavtalen, må en ny bank enten overta pantet eller tilby et usikret lån.
  3. Innhent tilbud fra flere banker. Spør konkret om de overtar salgspant, og be alltid om effektiv rente.
  4. Regn på totalkostnaden. Sammenlign ny rente og gebyrer mot det du betaler i dag, over den tiden du faktisk har lånet.
  5. Søk og signer. Den nye banken innhenter som regel restgjelden og innfrir det gamle lånet. Den nye banken har også ansvaret for å koordinere selve flyttingen.
  6. Kontroller at det gamle pantet slettes. Pass på at det gamle salgspantet slettes i Løsøreregisteret når lånet er innfridd.

Vanlige feil når du flytter billån

  • Du ser bare på nominell rente. Det er den effektive renten, inkludert alle gebyrer, som avgjør hva lånet faktisk koster.
  • Du forlenger nedbetalingstiden. Lavere månedsbeløp høres fristende ut, men lengre løpetid gir ofte høyere samlet rentekostnad.
  • Du glemmer gebyrene. Tinglysing og etableringsgebyr kan gjøre at et lite lån ikke er verdt å flytte.
  • Du låner ekstra samtidig. Ved overtakelse av salgspant kan du normalt ikke øke lånebeløpet – gjør du bilen til del av et større forbrukslån, kan renten bli høyere.
  • Du sjekker ikke at det gamle pantet slettes. Et gammelt, uslettet salgspant kan skape trøbbel hvis du senere skal selge bilen.
  • Du handler på rabattrente uten å lese det med liten skrift. Mange kampanjerenter justeres automatisk opp etter en periode.

Hvem passer det for å flytte billånet?

Å flytte billånet passer best for deg som har en relativt stor restgjeld, flere år igjen av nedbetalingen og en rente som er merkbart høyere enn det du kan få i dag. Det er også særlig aktuelt hvis en rentekampanje er i ferd med å gå ut, eller hvis du eier bolig og kan samle billånet i boliglånet til en lavere rente.

Har du derimot kort tid igjen, lav restgjeld eller en bil som snart er nedbetalt, er gevinsten ofte for liten til å dekke gebyrene. Da kan det være mer fornuftig å nedbetale lånet som planlagt – og heller lese om hva du bør gjøre med pengene når billånet er nedbetalt.

Friskrivning

Denne artikkelen er kun ment som generell og uavhengig informasjon om flytting og refinansiering av billån, og er ikke økonomisk rådgivning. Et lån koster penger, og du bør aldri låne mer enn du har sikker evne til å betjene. Renter, gebyrer og vilkår endrer seg og varierer mellom bankene – kontroller alltid de konkrete vilkårene direkte hos långiveren før du bestemmer deg. Trenger du uavhengig veiledning om lån og gjeld, kan du kontakte Forbrukerrådet, sammenligne priser på Finansportalen eller lese forbrukerinformasjon hos Finanstilsynet. Har du betalingsproblemer, kan du få gratis økonomisk rådgivning gjennom NAV.

Vanlige spørsmål (FAQ)

Kan jeg flytte billånet til en annen bank?

Ja, men det er vanskeligere enn å flytte et boliglån. Har du salgspant i bilen, må den nye banken enten overta det eksisterende salgspantet eller tilby deg et usikret lån, siden et nytt salgspant ikke kan opprettes etter at du har overtatt bilen.

Hvorfor vil ikke alle banker overta billånet mitt?

Fordi salgspant etter panteloven må avtales før bilen leveres til kjøperen. Når bilen allerede er din, kan en ny bank ikke stifte et nytt salgspant, og mange banker velger derfor å ikke overta billån med pant fra andre banker.

Hva koster det å flytte et billån?

De vanligste kostnadene er tinglysing av pant i Løsøreregisteret, bankens etableringsgebyr og eventuelle termingebyrer. I 2026 koster digital tinglysing av salgspant i kjøretøy 983 kroner hos Brønnøysundregistrene, og papirbasert registrering 1 417 kroner.

Når lønner det seg å flytte billånet?

Det lønner seg når rentebesparelsen over den gjenværende låneperioden er klart større enn de samlede gebyrene. Størst gevinst er det ved høy restgjeld, lang gjenværende nedbetalingstid og en ny rente som er merkbart lavere enn dagens.

Kan jeg samle billånet i boliglånet?

Ja, hvis du eier bolig med ledig sikkerhet kan du øke boliglånet og bruke dette til å innfri billånet. Renten blir som regel lavere, men gjelden fordeles over lengre tid, og opptaket er underlagt utlånsforskriften.

Velg riktig lån når du skal kjøpe bil

Å kjøpe bil er en av de største handlene de fleste gjør, og måten du finansierer kjøpet på kan avgjøre hvor mye bilen faktisk koster deg over tid. Et godt valg av lån handler ikke bare om å få ja fra banken, men om å forstå hva slags lån du tar opp, hva renten og gebyrene egentlig blir, og hvor mye du trygt kan betjene hver måned. Denne guiden forklarer de vanligste finansieringsmåtene, reglene som styrer hvor mye du får låne, og hvordan du går frem – steg for steg – slik at du er klar når riktig bil dukker opp.

Hva er et billån, og hvilke lånetyper finnes?

Et billån er et lån du bruker til å kjøpe bil, men «billån» er en samlebetegnelse for flere ulike låntyper med svært forskjellig pris. Den viktigste forskjellen går mellom lån med sikkerhet i bilen og lån uten sikkerhet. Hvilken type du velger, påvirker både renten, hvor mye du kan låne og hvilke krav banken stiller. Vil du se hele spekteret, har vi en egen oversikt over de mest populære billånstypene i dag.

Billån med pant i bilen (salgspant)

Et ordinært billån gis vanligvis med salgspant i bilen. Det betyr at banken tar pant i kjøretøyet som sikkerhet for lånet: betaler du ikke som avtalt, kan långiver kreve bilen tilbake og selge den for å dekke gjelden. Fordi banken har denne sikkerheten, er renten på et pantelån klart lavere enn på et lån uten sikkerhet. Salgspant i motorvogn får rettsvern ved at det registreres i Løsøreregisteret, og det er også grunnen til at du alltid bør sjekke heftelser før du kjøper en bruktbil – slik unngår du å overta en bil med pant fra forrige eier.

Fordi bilen er sikkerhet, krever banken normalt at bilen holdes kaskoforsikret gjennom hele låneperioden. Kasko dekker skade på egen bil og beskytter dermed verdien banken har pant i. Du betaler også et mindre gebyr for selve tinglysingen av pantet.

Kaskofritt billån og forbrukslån

Et kaskofritt billån betyr at du ikke stiller bilen som pant, og at banken derfor ikke krever kaskoforsikring. Dette er i praksis et forbrukslån – et lån uten sikkerhet, der banken kun vurderer betalingsevnen og kredittverdigheten din. Fordelen er en enklere og raskere prosess uten tinglysing; ulempen er at renten er betydelig høyere og nedbetalingstiden kortere. Effektiv rente på forbrukslån ligger typisk et godt stykke over pantelån, ofte fra rundt 10 prosent og oppover. For mindre beløp, for eksempel en rimelig bruktbil, kan et usikret lån likevel være aktuelt. Les mer om når det kan lønne seg å finansiere bilen med forbrukslån.

Pant i bolig og andre alternativer

Har du bolig med ledig sikkerhet, er lån med pant i boligen (boliglån) vanligvis det aller rimeligste alternativet, siden boliglånsrenten normalt er lavere enn billånsrenten. Baksiden er at du bør betale ned minst like raskt som bilen synker i verdi, slik at ikke bilkjøpet «gjemmer seg» i boliggjelden i 20 år. Andre alternativer er forhandlerfinansiering og privatleasing, som vi kommer tilbake til i sammenligningen lenger nede.

Viktige punkter

  • Pant gir lavere rente: Et billån med salgspant i bilen er klart rimeligere enn et usikret kaskofritt lån eller forbrukslån.
  • Effektiv rente er fasiten: Sammenlign effektiv rente og totalkostnad, ikke det laveste rentetallet eller månedsbeløpet.
  • Egenkapital lønner seg: Minst 35 % egenkapital gir ofte de beste betingelsene; 100 % finansiering er mulig, men dyrere.
  • Utlånsforskriften styrer: Samlet gjeld bør ikke overstige 5 ganger brutto årsinntekt, og banken stresstester deg for +3 prosentpoeng rente.
  • Forhandler vs. bank: Forhandlerfinansiering er begrenset til 65 % belåning; direkte hos bank kan du ofte låne mer.
  • Finansieringsbevis først: En forhåndsgodkjenning viser hva du kan kjøpe for og gjør deg til en seriøs kjøper.

Hva koster et billån? Rente, gebyrer og effektiv rente

Den reelle prisen på et billån bestemmes av effektiv rente, ikke av det laveste rentetallet i annonsen. Effektiv rente inkluderer nominell rente pluss alle gebyrer, og det er dette tallet du skal sammenligne på tvers av banker.

Nominell rente, effektiv rente og gebyrer

Nominell rente er «grunnrenten» på lånet. Effektiv rente legger til etableringsgebyr, termingebyrer og kostnaden ved tinglysing av pantet, og blir derfor alltid høyere enn den nominelle. For et pantesikret billån lå de billigste effektive rentene høsten 2026 på rundt 6,7–7 prosent, mens de dyreste pantelånene kunne ligge godt over 15 prosent. Nivået avhenger av egenkapital, lånebeløp, bilens verdi og din egen økonomi, og rentene endrer seg over tid – sjekk alltid oppdaterte tall hos den enkelte banken og på Forbrukerrådets portal Finansportalen før du bestemmer deg.

Hvordan egenkapital påvirker renten

Jo mer egenkapital du har, desto lavere blir renten. Mange banker gir sine beste betingelser når du har minst 35 prosent egenkapital, og flere priser lånet trinnvis etter hvor stor del av bilens verdi du låner: et lån innenfor 50 prosent av kjøpesummen er rimeligere enn ett innenfor 80 prosent. Enkelte banker tilbyr opptil 100 prosent finansiering med salgspant, men da må du regne med et merkbart rentepåslag fordi risikoen for at lånet blir større enn bilens verdi, er høyere. Egenkapital trenger ikke bare være oppsparte penger – innbytte av din gamle bil teller også.

Hvor mye kan du låne? Reglene i utlånsforskriften

Hvor mye du får låne, begrenses av utlånsforskriften, som setter rammer for hvor mye gjeld bankene kan gi norske forbrukere. To regler er særlig viktige for deg som skal kjøpe bil:

  • Gjeldsgrad (femgangeren): Samlet gjeld bør ikke overstige fem ganger brutto årsinntekt. Her teller all gjeld – billån, boliglån, studielån, forbrukslån og kreditt – ikke bare det nye billånet.
  • Stresstest av betjeningsevne: Banken skal regne ut om du tåler en renteøkning på 3 prosentpoeng og fortsatt har råd til vanlige utgifter. Dette er en buffer som skal sikre at du ikke blir sittende med et lån du ikke kan betjene hvis rentene stiger.

I tillegg gjelder egne regler når forhandleren selv ordner finansieringen i form av et salgspantlån: her setter regelverket et krav om en kontantinnsats på minst 35 prosent av kjøpesummen, slik at forhandleren bare kan skaffe deg finansiering for inntil 65 prosent. Går du i stedet direkte til en bank eller et finansieringsselskap, kan du ofte låne mer – i noen tilfeller opptil 100 prosent. Det lønner seg derfor sjelden å takke ja til det første finansieringstilbudet i bilbutikken uten å sammenligne.

Finansieringsbevis – bli klar til å kjøpe

Et finansieringsbevis er en forhåndsgodkjenning fra banken som viser hvor mye du kan låne til bilkjøp. Du søker før du har funnet bilen, banken gjør en kredittvurdering, og du får et bevis på hvor stor ramme du har. Beviset gjør to ting: det forteller deg selv hva du realistisk kan kjøpe for, og det viser en selger at du er en seriøs kjøper som faktisk kan betale. Det gir deg trygghet og forhandlingsstyrke, og gjør at du kan slå til raskt når riktig bil dukker opp i markedet. Et finansieringsbevis er uforpliktende – du må ikke bruke hele rammen, og du velger selv om du til slutt tar opp lånet.

Slik søker du om billån steg for steg

Selve søknadsprosessen er rask, og de fleste banker lar deg søke på nettet. En vanlig fremgangsmåte er:

  • 1. Kartlegg økonomien: Finn ut hva du har i egenkapital, hvor mye du trenger å låne, og hvor stort månedlig avdrag budsjettet tåler.
  • 2. Innhent flere tilbud: Søk hos egen bank og minst et par andre. Egen bank kjenner økonomien din, men er ikke garantert billigst.
  • 3. Sammenlign effektiv rente og totalkostnad: Se på hva lånet koster totalt over hele løpetiden, ikke bare på månedsbeløpet.
  • 4. Få finansieringsbevis: Når du har valgt bank, får du en låneramme du kan handle innenfor.
  • 5. Finn bilen og fullfør: Når kjøpet er klart, utbetales lånet, pantet tinglyses, og du tegner kaskoforsikring hvis lånet krever det.

Et godt finansieringsvalg starter ofte med bilen selv, for verdi og alder påvirker både rente og løpetid. Vi har skrevet mer om hvordan bilen avgjør lånet.

Sammenligning av billånstyper

FinansieringsmåteSikkerhetTypisk effektiv rente (høst 2026)LøpetidPasser for
Billån med pant (salgspant)Pant i bilen + kaskoCa. 6,7–15 %+Inntil ~10 årNyere biler av en viss verdi
Kaskofritt billån / forbrukslånIngenFra ca. 10 % og oppoverKortere, ofte inntil 5 årMindre beløp og eldre, rimelige biler
Pant i bolig (boliglån)Pant i boligPå nivå med boliglånsrentenVariererBoligeiere med ledig sikkerhet
ForhandlerfinansieringSalgspant i bilenVarierer – sammenlignVariererPraktisk ved kjøp hos forhandler (maks 65 % belåning)
PrivatleasingLeie, ikke lånIkke rente – fast månedsleieVanligvis 3 årDe som vil ha fast kostnad og ny bil uten eierskap

Nytt eller brukt – hva betyr det for lånet?

Bilens alder og verdi påvirker både hvilken rente du får og hvor lang nedbetalingstid banken tilbyr. For nye og nyere bruktbiler tilbyr bankene gjerne de laveste rentene og inntil rundt 10 års løpetid, fordi bilen holder verdien godt som sikkerhet. For eldre biler blir løpetiden ofte kortere, slik at du rekker å betale ned i takt med at bilen synker i verdi. En tommelfingerregel er å betale ned minst like mye som bilen faller i verdi hvert år, så du ikke ender med å skylde mer enn bilen er verdt. Skal du kjøpe brukt, finner du mer i vår guide til å finne riktig billån til bruktbil.

Vanlige feil når folk tar opp billån

De fleste dyre billånene skyldes noen få feil som er enkle å unngå:

  • Ser bare på månedsbeløpet: Et lavt månedsavdrag over lang tid kan skjule en høy totalkostnad. Sammenlign alltid effektiv rente og det du betaler totalt.
  • Tar imot forhandlerens finansiering uten å sammenligne: Den er praktisk, men ikke alltid billigst, og er begrenset til 65 prosent belåning.
  • Velger for lang løpetid: Lengre nedbetaling gir lavere avdrag, men mer renter totalt – og du risikerer å skylde mer enn bilen er verdt.
  • Glemmer gebyrer og forsikring: Etableringsgebyr, termingebyr og obligatorisk kasko hører med i regnestykket.
  • Dropper kredittsjekk av bilen: Kjøper du brukt, bør du kontrollere at det ikke hviler pant på bilen fra før.
  • Låner mer enn økonomien tåler: Regn med at renten kan stige, akkurat slik bankens stresstest gjør.

Hvem passer de ulike lånetypene for?

Det finnes ikke ett lån som passer alle. Billån med pant i bilen passer best for deg som kjøper en bil av en viss verdi og ønsker lavest mulig rente, og som er villig til å holde bilen kaskoforsikret. Kaskofritt lån eller forbrukslån passer for mindre beløp eller eldre, rimelige biler der kasko ville blitt uforholdsmessig dyr, så lenge du tåler høyere rente og kortere løpetid. Pant i bolig passer for deg som eier bolig med ledig sikkerhet og disiplin til å betale ned raskt. Skal du senere bytte bank for å få bedre betingelser, kan det være aktuelt å flytte billånet. Husk også at kaskoforsikringen er en fast utgift gjennom hele låneperioden – se vår guide til bilforsikringer for å finne riktig dekning.

Ansvarsfraskrivelse

Denne artikkelen er generell informasjon om billån og bilfinansiering, ikke økonomisk rådgivning eller en anbefaling av et bestemt lån eller en bestemt långiver. Renter, gebyrer, egenkapitalkrav og regler endrer seg over tid og varierer mellom bankene. Et lån er en forpliktelse som koster penger og skal betales tilbake, og manglende betaling kan føre til inkasso og tap av bilen ved pantesikrede lån. Vurder alltid din egen betalingsevne nøye, og sammenlign oppdaterte og uforpliktende tilbud. Du finner uavhengig informasjon og sammenligning hos Forbrukerrådets portal Finansportalen, du kan se egen gjeld i Gjeldsregisteret, og Finanstilsynet fører tilsyn med långiverne i Norge.

Vanlige spørsmål (FAQ)

Hva er forskjellen på nominell og effektiv rente?

Nominell rente er grunnrenten på lånet, mens effektiv rente også inkluderer alle gebyrer, som etablerings- og termingebyr samt tinglysing. Effektiv rente er derfor alltid høyere, og det er dette tallet du bør bruke når du sammenligner lån.

Må jeg ha egenkapital for å få billån?

Nei, enkelte banker gir opptil 100 prosent finansiering med salgspant i bilen, men da blir renten høyere. De beste betingelsene får du gjerne med minst 35 prosent egenkapital. Innbytte av gammel bil kan også regnes som egenkapital.

Hvor mye kan jeg låne til bil?

Det avhenger av økonomien din og utlånsforskriften, som sier at samlet gjeld normalt ikke bør overstige fem ganger brutto årsinntekt. Banken tester også om du tåler en renteøkning på 3 prosentpoeng før lånet innvilges.

Krever billån kaskoforsikring?

Et billån med pant i bilen krever normalt at bilen holdes kaskoforsikret gjennom hele låneperioden, fordi forsikringen beskytter verdien banken har pant i. Et kaskofritt lån har ikke dette kravet, men til gjengjeld høyere rente.

Er det smart å bruke forhandlerens finansiering?

Det er praktisk, men ikke alltid billigst, og forhandleren kan bare ordne finansiering for inntil 65 prosent av kjøpesummen. Hent gjerne et tilbud direkte fra bank eller finansieringsselskap i tillegg, og sammenlign effektiv rente før du velger.

Bilen avgjør lånet

Når du skal kjøpe bil, handler valget om langt mer enn modell, farge og utstyr. Bilen du lander på avgjør i stor grad hvilket billån du faktisk kan få – renten, hvor lenge du kan nedbetale, hvor mye egenkapital banken krever, og om du i det hele tatt kvalifiserer til et rimelig lån med sikkerhet. En ny elbil og en femten år gammel bruktbil gir deg to helt forskjellige utgangspunkt hos banken. Denne guiden forklarer hvordan bilvalget påvirker lånevilkårene dine, hva et grønt billån egentlig er, og hvilke avgiftsregler som gjelder for elbil i 2026.

Viktige punkter

  • Bilens verdi, alder og utslipp avgjør renten, løpetiden og egenkapitalkravet på billånet ditt.
  • Et billån med pant (sikkerhet) i bilen har langt lavere rente enn et usikret forbrukslån.
  • Grønt billån gir lavere rente for nullutslippsbiler – men hver bank setter sine egne krav, og mange godtar ikke hybrider.
  • 15-årsregelen: bilens alder ved kjøp pluss nedbetalingstiden bør ikke overstige 15 år.
  • Høyere egenkapital gir lavere rente; bankene priser ofte i trinn ved 0, 20 og 35 prosent.
  • Elbil har fortsatt avgiftsfordeler i 2026, men momsfritaket er redusert til prisen under 300 000 kroner.

Hvorfor bilen avgjør lånevilkårene dine

Banken priser alltid et billån ut fra risiko, og bilen er en stor del av den risikoen. Et billån er som regel et lån med sikkerhet, som betyr at banken tar pant i selve bilen. Pant vil si at banken har rett til å ta bilen og selge den hvis du ikke betaler. Jo tryggere banken føler seg på at bilen beholder verdien sin, desto lavere rente tilbyr den.

Det betyr at tre egenskaper ved bilen i praksis styrer tilbudet du får: hvor mye bilen er verdt, hvor gammel den er, og hvor miljøvennlig den er. En ny, verdistabil bil gir lav rente og lang nedbetalingstid. En gammel bruktbil gir høyere rente, kortere løpetid og strengere krav – og noen ganger får du ikke sikret lån i det hele tatt. Vil du ha hjelp til å velge riktig lån når du skal kjøpe bil, er det her du bør starte.

Billån med sikkerhet kontra lån uten sikkerhet

Den viktigste skillelinjen går mellom lån med og uten pant i bilen. Forskjellen i rente er stor, og den avgjøres i hovedsak av bilen selv.

Hva betyr pant i bilen?

Når banken tar pant, registreres den med en sikkerhet i bilen inntil lånet er nedbetalt. Fordi banken da har noe å gå på dersom du misligholder lånet, blir renten vesentlig lavere enn på et usikret forbrukslån. Et usikret lån har ingen slik sikkerhet, og renten er derfor langt høyere – ofte flere ganger så høy. Les mer om de mest populære billånstypene i dag for å se hvordan de ulike variantene skiller seg fra hverandre.

Når får du ikke sikret billån?

Bankene stiller krav til bilen for at den skal kunne brukes som pant. Mange legger til grunn en tommelfingerregel om at summen av bilens alder ved kjøp og lånets nedbetalingstid ikke skal overstige 15 år – den såkalte 15-årsregelen. Kjøper du en ti år gammel bil, får du altså sjelden mer enn fem års nedbetaling. For svært gamle eller billige biler kan banken avslå sikret lån helt, og da står du igjen med et dyrere forbrukslån. Skal du kjøpe brukt, bør du derfor sjekke reglene for billån til bruktbil før du forhandler om pris.

Hva er et grønt billån?

Et grønt billån er et ordinært billån med pant i bilen, men med lavere rente fordi du kjøper en lav- eller nullutslippsbil. Det er bankene selv som bestemmer hvilke biler som kvalifiserer – det finnes ingen felles offentlig definisjon i Norge. Hensikten er å gjøre det billigere å velge en mer miljøvennlig bil.

Hvilke biler kvalifiserer til grønt billån?

Kravet varierer fra bank til bank, og det er her den gamle påstanden om at bensin-, diesel- og hybridbiler med utslipp under 120 gram CO2 per kilometer «kvalifiserer som grønne» blir misvisende. I praksis retter de norske grønne billånene seg mot nullutslippsbiler:

  • Strengt krav: Enkelte banker, som DNB, oppgir at grønt billån kun gjelder nullutslippsbiler – altså elbil eller hydrogenbil. Hybridbiler, inkludert ladbare hybrider, kvalifiserer da ikke.
  • Noe videre krav: Andre produkter, som NAF Grønt Billån (levert av Nordea Finans), omfatter både el-, hybrid- og hydrogenbil.

Du må altså alltid lese vilkårene hos den enkelte banken før du går ut fra at bilen din gir rett til grønn rente. En ren elbil, for eksempel en Tesla eller en annen populær elbilmodell, kvalifiserer hos de aller fleste.

Hvor mye lavere blir renten?

Rentefordelen på et grønt billån ligger typisk mellom 0,25 og 1 prosentpoeng under et tilsvarende ordinært billån, men spennet er stort mellom bankene. Noen gir bare et par tideler i rabatt, andre mer. Fordi rentene endrer seg løpende, bør du sammenligne den effektive renten – altså totalkostnaden inkludert gebyrer – og ikke bare den nominelle, når du vurderer tilbud.

Ny eller brukt bil – slik slår det ut

Ny bil gir normalt de beste lånevilkårene. Verdien er kjent, bilen er lett å verdsette, og mange forhandlere samarbeider med banker om finansiering på stedet. En ny elbil kan dermed treffe både laveste rente og lengst løpetid.

Brukt bil gir mer variasjon. En nyere, verdistabil bruktbil fungerer fint som pant, mens en eldre bil trekker i retning av høyere rente og kortere løpetid på grunn av 15-årsregelen. Det lønner seg å finne ut hva bilen er verdt før du søker, slik at du vet hvilken sikkerhet banken faktisk får.

Egenkapital og rente

Egenkapital er den delen av kjøpesummen du betaler selv. Jo mer du legger inn, desto lavere blir risikoen for banken – og desto lavere blir renten. Mange banker priser billån i trinn, typisk ved 0 prosent, 20 prosent og 35 prosent egenkapital.

Forskjellen er merkbar: mellom fullt lån uten egenkapital og 35 prosent egenkapital kan renten i snitt skille rundt ett prosentpoeng. Noen banker krever til og med minst 35 prosent egenkapital for å gi lån med pant. I tillegg gjelder de generelle utlånsreglene i utlånsforskriften: samlet gjeld skal normalt ikke overstige fem ganger brutto årsinntekt, og banken må sjekke at du tåler en renteoppgang på tre prosentpoeng. Tenker du å finansiere drømmebilen med forbrukslån, husk at et usikret lån teller like fullt med i denne gjeldsgraden.

Avgifter og fordeler for elbil i 2026

En viktig grunn til at mange velger elbil – og dermed kvalifiserer til grønt billån – er avgiftsfordelene. De er fortsatt betydelige i 2026, men de trappes gradvis ned:

  • Merverdiavgift (moms): Fra 1. januar 2026 betaler du moms på den delen av elbilprisen som overstiger 300 000 kroner, ned fra 500 000 kroner i 2025. En elbil til 500 000 kroner ble dermed rundt 50 000 kroner dyrere enn året før.
  • Engangsavgift: Elbiler betaler fortsatt en vektbasert engangsavgift på vekt over 500 kilo (innført i 2023), men slipper CO2- og NOx-komponentene som rammer bensin- og dieselbiler.
  • NOx-avgift: NOx-avgiften ble avviklet for alle biler fra 1. januar 2026.
  • Trafikkforsikringsavgift: For elbil øker denne til 9,16 kroner per dag – om lag 3 343 kroner i året – fra 1. mars 2026.

Myndighetene har signalisert at elbilfordelene skal trappes videre ned de kommende årene, blant annet med lavere momsfritak. Fordi reglene for 2027 og senere ikke er endelig fastsatt, bør du sjekke gjeldende satser hos Skatteetaten før du kjøper.

Slik holder du den totale lånekostnaden nede

Selv med riktig bil kan to lån med tilsynelatende lik rente koste svært ulikt. Dette er det viktigst å se på før du signerer:

  • Effektiv rente, ikke nominell. Den effektive renten inkluderer etableringsgebyr og termingebyrer og viser den reelle årskostnaden på lånet.
  • Etableringsgebyr. Et engangsgebyr når lånet opprettes. Det kan i noen tilfeller forhandles ned eller falle bort i kampanjer.
  • Termingebyr. Et lite beløp som belastes hver regning. Over mange år summerer det seg til en merkbar sum.
  • Løpetid. Lang løpetid gir lav månedskostnad, men høyere samlet rentekostnad. Nedbetal så raskt økonomien tåler.

Har du allerede et billån med høy rente, kan det lønne seg å refinansiere. Å flytte billånet til en bank med bedre vilkår kan senke renten uten at du bytter bil – så lenge bilen fortsatt godtas som pant. Innhent gjerne tilbud fra flere banker samtidig, slik at du kan sammenligne den effektive renten direkte.

Vanlige feil når bilen skal finansieres

Mange gjør de samme feilene når de kobler bilvalg og lån:

  • Ser bare på nominell rente. Det er den effektive renten, med gebyrer, som viser hva lånet faktisk koster.
  • Antar at «grønn bil» automatisk gir grønt billån. En hybrid kan falle utenfor hos banker som kun godtar nullutslippsbiler.
  • Glemmer egenkapitalens effekt. Litt mer egenkapital kan gi lavere rente gjennom hele løpetiden.
  • Velger for lang løpetid. Lav månedskostnad kan skjule en høy total rentekostnad, og bilen kan tape verdi raskere enn du nedbetaler lånet.
  • Sjekker ikke 15-årsregelen for bruktbil. Da risikerer du å måtte ta et dyrere usikret lån.

Sammenligning

LånetypeSikkerhetRentenivåNedbetalingstidTypiske krav
Grønt billånPant i bilenLavestInntil 10 årNullutslippsbil (elbil/hydrogen), hos enkelte banker også hybrid; ofte inntil 100 % finansiering
Ordinært billån med sikkerhetPant i bilenLavt til middelsInntil 10 årVerdistabil bil, ofte 35 % egenkapital for beste rente, 15-årsregel
Usikret lån / forbrukslån til bilIngenHøyestSom regel kortereIngen pant, men høy rente; aktuelt for eldre eller rimelige biler

Hvem passer de ulike lånene for?

Et grønt billån passer deg som kjøper ny elbil eller hydrogenbil og vil ha lavest mulig rente. Et ordinært billån med sikkerhet passer de fleste som kjøper en verdistabil ny eller brukt bil som kan brukes som pant. Et usikret lån er først og fremst aktuelt for eldre eller rimelige biler som ikke godtas som pant – men da bør du være bevisst på at renten er langt høyere. Uansett bil lønner det seg å innhente tilbud fra flere banker og sammenligne effektiv rente.

Ansvarsfraskrivelse

Denne artikkelen er kun til generell informasjon og er ikke økonomisk rådgivning. Et lån koster penger, og du bør kun låne det du kan betjene. Tallene og rentenivåene som er nevnt, er øyeblikksbilder som endrer seg, og avgiftssatser kan bli justert. Sjekk alltid oppdaterte vilkår og effektiv rente hos den enkelte banken før du tar en beslutning. Uavhengig informasjon og prissammenligning av lån finner du hos Forbrukerrådet og Finansportalen, og din samlede gjeld kan du se hos Gjeldsregisteret.

Vanlige spørsmål (FAQ)

Hva vil det si at «bilen avgjør lånet»?

Det betyr at egenskapene ved bilen – verdi, alder og utslipp – styrer hvilket lån du får. En verdistabil, miljøvennlig bil gir lav rente, lang løpetid og mulighet for grønt billån, mens en gammel bil gir høyere rente, kortere løpetid eller bare usikret lån.

Hvilke biler kvalifiserer til grønt billån?

Det bestemmer hver bank selv. Flere banker krever nullutslippsbil, altså elbil eller hydrogenbil, og godtar ikke hybrider. Andre produkter omfatter også hybridbiler. Les alltid vilkårene hos banken før du søker.

Hvor mye lavere er renten på et grønt billån?

Rentefordelen ligger typisk mellom 0,25 og 1 prosentpoeng under et tilsvarende ordinært billån, men varierer mye mellom bankene. Sammenlign alltid den effektive renten, ikke bare den nominelle.

Kan jeg få billån på en gammel bruktbil?

Ofte, men med begrensninger. Mange banker bruker 15-årsregelen: bilens alder ved kjøp pluss nedbetalingstiden skal ikke overstige 15 år. Svært gamle biler godtas ikke alltid som pant, og da blir alternativet et dyrere usikret lån.

Hvorfor krever banken egenkapital?

Egenkapital reduserer bankens risiko, fordi lånet blir mindre enn bilens verdi. Derfor gir høyere egenkapital lavere rente. Mange banker priser i trinn ved 0, 20 og 35 prosent egenkapital.