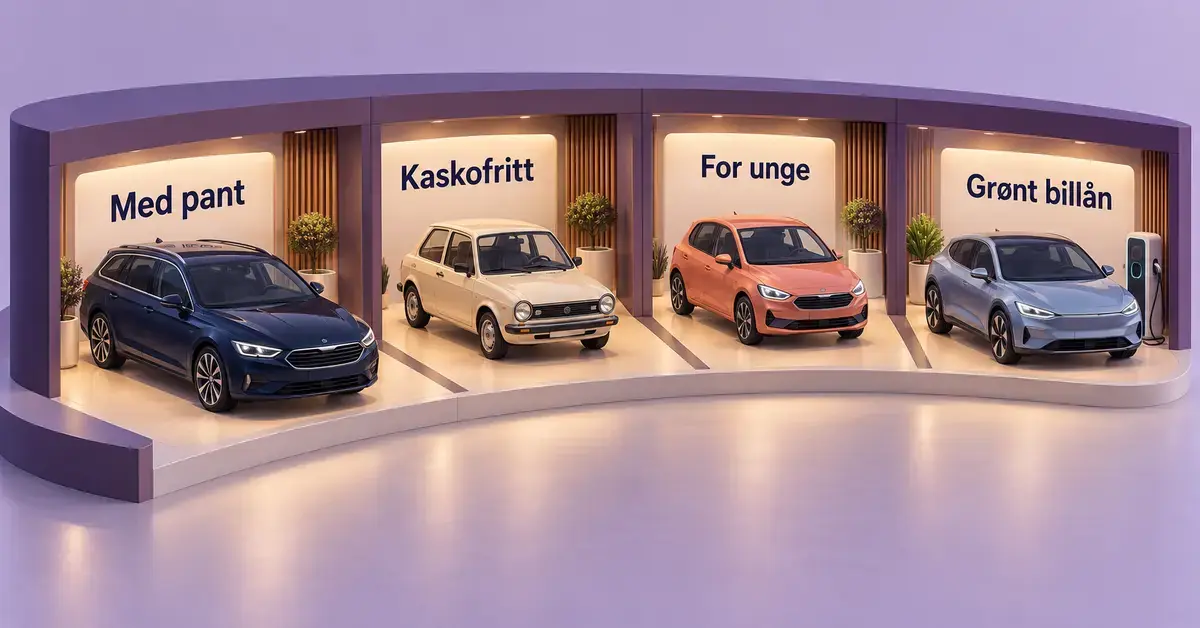
Et billån er et lån du tar opp for å finansiere kjøp av bil, og det finnes flere ulike typer å velge mellom. Hvilken billånstype som passer best, avhenger av bilens verdi og alder, hvor mye egenkapital du har, hvor gammel du er, og om bilen er utslippsfri. Her får du en oversikt over de mest brukte billånstypene i Norge i 2026 – hvordan de fungerer, hva de koster, hvilke krav som gjelder, og hvem de passer for – slik at du kan finne finansieringen som gir lavest totalkostnad for ditt kjøp.
Viktige punkter
- Billån med pant er den vanligste og rimeligste typen – banken tar salgspant i bilen og krever ofte full kasko og rundt 35 % egenkapital.
- Kaskofritt billån (bruktbillån) passer til eldre bruktbiler: ingen pant, ingen kaskokrav, men høyere rente og lånegrense på rundt 100 000–150 000 kr.
- Billån for unge gir gunstigere vilkår for deg under 34 år, ofte med lavere lånebeløp og mulighet for delkasko.
- Grønt billån gir lav rente på utslippsfrie biler; i 2026 krever flere banker elbil eller hydrogenbil, mens hybrider ofte faller utenfor.
- Forbrukslån til bil er usikret med høyere rente (ofte fra ca. 10 %) og passer bare til små beløp eller biler som ikke kvalifiserer til pantelån.
- Sammenlign alltid effektiv rente (ikke nominell) hos flere banker, og legg inn mest mulig egenkapital.
Hva er et billån, og hvordan fungerer det?
Et billån er et lån som er øremerket kjøp av bil. De fleste banker og finansieringsselskaper tilbyr flere varianter, men den vanligste formen er et billån med pant i bilen. Det betyr at banken tar sikkerhet (salgspant) i kjøretøyet: betaler du ikke avdragene, kan banken i siste instans ta tilbake og selge bilen for å dekke gjelden. Fordi banken har denne sikkerheten, er renten på et billån med pant normalt lavere enn på et lån uten sikkerhet.
Panteretten tinglyses i Løsøreregisteret hos Brønnøysundregistrene, slik at banken får rettsvern foran dine øvrige kreditorer. Før du begynner å se på bil, kan du be banken om et finansieringsbevis – en forhåndsgodkjenning som sier hvor mye du kan låne. Hos Nordea er et slikt bevis gyldig i tre måneder, og du kan be om et nytt dersom du ikke har funnet bil i mellomtiden. Nedbetalingstiden på et billån er typisk opptil 10 år, men lang løpetid gir høyere totalkostnad fordi du betaler renter lenger.
Nominell rente og effektiv rente
Når du sammenligner billån, er det den effektive renten du skal se på. Den nominelle renten er grunnrenten på selve lånet. Den effektive renten inkluderer i tillegg alle gebyrer – etableringsgebyr, termingebyr og tinglysing – og viser derfor den reelle årlige kostnaden. Et lån med lav nominell rente kan bli dyrere enn et annet dersom gebyrene er høye. Fra april 2026 må banker som markedsfører kampanjerenter oppgi et priseksempel med effektiv rente for hele lånets nedbetalingstid, nettopp for å gjøre det lettere å sammenligne. Vær spesielt oppmerksom på kampanjerenter: de er ofte flytende og gjelder bare en periode, før renten settes opp igjen.
Egenkapital og sikkerhet
Egenkapital er den delen av kjøpesummen du dekker selv. På et ordinært billån med pant kreves det normalt rundt 35 % egenkapital for å få de beste betingelsene; jo mer du legger inn selv, desto lavere blir renten og den totale lånekostnaden. Panteendringer i Løsøreregisteret koster 983 kroner for elektronisk tinglysing i 2026. Mange banker krever også full kaskoforsikring på biler som er finansiert med pant, slik at pantet beholder verdien hvis bilen blir skadet.
Ordinært billån med pant
Et ordinært billån med pant er den vanligste og rimeligste billånstypen. Banken tar salgspant i bilen, og mot denne sikkerheten får du en lavere rente enn på lån uten pant. Til gjengjeld stiller banken krav: du må som regel ha full kaskoforsikring på bilen, og du oppnår de beste rentene når du har rundt 35 % egenkapital.
Denne lånetypen passer best til nyere biler og biler med høyere verdi, der kaskoforsikring uansett er fornuftig. Mange banker ser også på forholdet mellom bilens alder og løpetiden – noen setter som vilkår at bilens alder pluss nedbetalingstiden ikke overstiger et bestemt antall år. Renten varierer mye mellom bankene og med egenkapitalen din, så det lønner seg å innhente flere tilbud før du bestemmer deg.
Kaskofritt billån (bruktbillån)
Et kaskofritt billån, ofte kalt «bruktbillån», er et lån for deg som ikke trenger – eller ikke vil betale for – full kaskoforsikring. Her tar banken vanligvis ikke pant i bilen, og derfor blir renten høyere enn på et ordinært billån med pant, men lavere enn på et usikret forbrukslån. Du slipper altså kravet om kasko, som er den mest omfattende og dyreste bilforsikringen.
Lånebeløpet er begrenset: i 2026 ligger den øvre grensen på rundt 150 000 kroner hos aktører som Santander, mens enkelte finansieringsselskaper opererer med et tak på 100 000 kroner. Det er sjelden nok til en ny bil, og derfor brukes kaskofritt billån mest til eldre bruktbiler med lavere verdi, der full kasko ikke står i forhold til hva bilen er verdt. Mange velger i stedet en rimeligere delkasko, som dekker blant annet tyveri, brann, glass og naturskader, men ikke kollisjonsskade på egen bil. Delkasko anbefales ofte for biler med en markedsverdi mellom 30 000 og 100 000 kroner. Skal du kjøpe en eldre bil, kan det være lurt å lese mer om hvordan du finn riktig billån til bruktbil, og å sette deg inn i hva de ulike dekningene inneholder i vår guide til bilforsikringer.
Billån for unge
Billån for unge er et tilbud som gjør det enklere for unge å finansiere bilkjøp. Det gjelder typisk personer under 34 år og tilbys hos de fleste store banker. Lånetypen er ofte en mellomting mellom et ordinært billån og et kaskofritt billån, med litt gunstigere betingelser enn de unge ellers ville fått.
Lånebeløpene er gjerne lavere og nedbetalingstiden kortere enn på ordinære billån. DNB opplyser for eksempel at kunder under 34 år får ekstra gode betingelser, og at du på lån inntil 100 000 kroner kan velge delkasko fremfor full kasko for lavere forsikringskostnad. Egenkapital påvirker renten også her – jo mer du legger inn, desto bedre vilkår. Noen tilbyr lån helt uten egenkapital, men det gjør lånet dyrere, og det er fornuftig å ha litt oppsparte midler før du tar opp billån.
Grønt billån
Et grønt billån er en låntype med ekstra gunstige vilkår for miljøvennlige biler. Hensikten er å gjøre det mer attraktivt å velge utslippsfritt, og lånene har typisk lavere rente og i noen tilfeller lavere eller ingen gebyrer sammenlignet med et vanlig billån.
Kravene til hva som regnes som «grønt» er blitt strengere. I 2026 krever store aktører som DNB og SpareBank 1 at bilen er en nullutslippsbil – det vil si elbil eller hydrogenbil – for å kvalifisere til det grønne billånet. Hybridbiler og andre biler som slipper ut klimagasser under bruk, er utelukket fra de beste grønne rentene hos disse bankene. Nordea tilbyr på sin side fortsatt grønn finansiering for enkelte hybrider. Vilkårene varierer altså fra bank til bank, så sjekk alltid den konkrete bankens krav før du regner med grønn rente. Vær oppmerksom på at den eldre tommelfingerregelen om utslipp under 120 g/km ikke lenger gjenspeiler hvordan de fleste banker definerer et grønt billån. Hvilken bil du velger, har mye å si for både rente og lånetype – det kan du lese mer om i artikkelen Bilen avgjør lånet.
Forbrukslån til bil (usikret alternativ)
Et forbrukslån til bil er et usikret lån der banken ikke tar pant i bilen. Fordi banken mangler sikkerhet, er den effektive renten høyere – typisk fra rundt 10 % og oppover – men til gjengjeld stiller ikke banken krav om kasko, og utbetalingen går ofte raskt. Du står også fritt til å kjøpe bilen privat uten at selger må forholde seg til en panteavtale.
Denne løsningen kan være aktuell når lånebeløpet er lite, når bilen er for gammel til et ordinært billån, eller når du kjøper fra en privatperson. Fordi renten er høy, bør et forbrukslån normalt betales ned raskt, og det passer sjelden til store bilkjøp. Vil du se nærmere på denne muligheten, har vi en egen gjennomgang av forbrukslån til bil.
Sammenligning av billånstyper
| Billånstype | Pant i bilen | Kaskokrav | Rentenivå | Passer best for |
|---|---|---|---|---|
| Ordinært billån med pant | Ja (salgspant) | Full kasko kreves ofte | Lavest | Nyere biler med høyere verdi |
| Kaskofritt billån (bruktbillån) | Nei | Nei (delkasko valgfritt) | Middels–høy | Eldre bruktbiler, lav verdi |
| Billån for unge | Ofte ja | Delkasko mulig på lave beløp | Lav–middels | Kjøpere under 34 år |
| Grønt billån | Ja | Som ordinært billån | Lav (grønn rabatt) | Elbil og hydrogenbil |
| Forbrukslån til bil | Nei | Nei | Høyest (ofte fra ca. 10 %) | Små beløp, svært gamle biler |
Slik velger du riktig billånstype
Valget av billånstype styres i praksis av bilen, økonomien din og alderen din. En nyere bil med høy verdi forsvarer et ordinært billån med pant og full kasko, fordi du da får den laveste renten. En eldre bruktbil med lav verdi passer bedre til et kaskofritt billån, der du slipper å betale for en dyr kaskoforsikring på en bil som ikke er så mye verdt. Er du under 34 år, bør du undersøke om billån for unge gir deg bedre betingelser enn et ordinært lån.
Skal du kjøpe elbil eller hydrogenbil, bør du be om et grønt billån, som nesten alltid gir lavere rente enn et vanlig lån. Og trenger du finansiering raskt eller til et lite beløp på en gammel bil, kan et forbrukslån være løsningen – men regn alltid på totalkostnaden først. Uansett type: sammenlign den effektive renten hos flere banker, og legg inn mest mulig egenkapital. En grundigere gjennomgang av hvordan du finner det rimeligste alternativet, finner du i artikkelen Velg riktig lån når du skal kjøpe bil.
Vanlige feil når du tar opp billån
Mange gjør de samme feilene når de tar opp billån – og de koster penger. De vanligste er:
- Å sammenligne nominell rente i stedet for effektiv rente. Først når gebyrene er regnet inn, ser du den reelle kostnaden.
- Å hoppe over egenkapitalen. Lån uten egenkapital gir høyere rente og høyere totalkostnad. Selv en liten andel egenkapital kan gi merkbart bedre vilkår.
- Å ta det første tilbudet. Rentene varierer mye mellom bankene. Innhent flere tilbud, og bruk gjerne Forbrukerrådets Finansportalen til å sammenligne.
- Å glemme forsikring i budsjettet. Krav om full kasko på pantelån øker de månedlige utgiftene – ta det med i regnestykket.
- Å velge for lang nedbetalingstid. Lavere månedsbeløp høres bra ut, men lang løpetid betyr at du betaler renter i mange flere år.
- Å la seg lokke av en kampanjerente. Kampanjerenten er ofte midlertidig og flytende; sjekk hva renten blir etter kampanjeperioden.
Har du allerede et billån med dårlige betingelser, kan det lønne seg å refinansiere eller flytte billånet til en bank med lavere rente.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om ulike billånstyper i Norge og er ikke økonomisk rådgivning. Renter, gebyrer, lånegrenser og vilkår er eksempler som gjaldt i 2026 og endres løpende – de varierer mellom banker og avhenger av din egen økonomi og egenkapital. Et lån koster penger, og du bør aldri låne mer enn du trygt kan betale tilbake. Sammenlign alltid den effektive renten hos flere tilbydere før du inngår avtale. Uavhengig prissammenligning finner du hos Forbrukerrådets Finansportalen, og mer forbrukerinformasjon om lån hos Forbrukerrådet. Tilsyn med banker og finansieringsselskaper føres av Finanstilsynet.
Kilder
Vanlige spørsmål (FAQ)
Hva er forskjellen på billån med pant og kaskofritt billån?
Ved et billån med pant tar banken salgspant i bilen som sikkerhet, noe som gir lavere rente, men krever vanligvis full kaskoforsikring og gjerne rundt 35 % egenkapital. Et kaskofritt billån har som regel ingen pant og ikke krav om kasko, men høyere rente og en lavere lånegrense – det passer best til eldre, rimeligere bruktbiler.
Hvor mye egenkapital trenger jeg for å få billån?
På et ordinært billån med pant kreves det normalt rundt 35 % egenkapital for å oppnå de beste rentene. Noen banker tilbyr lån med mindre eller ingen egenkapital, men da blir renten og totalkostnaden høyere. Jo mer du legger inn selv, desto bedre betingelser får du.
Kvalifiserer en hybridbil til grønt billån?
Det avhenger av banken. I 2026 krever flere store banker, som DNB og SpareBank 1, at bilen er utslippsfri – altså elbil eller hydrogenbil – for å få grønt billån, og de utelukker hybrider fra de beste grønne rentene. Enkelte andre banker, som Nordea, tilbyr fortsatt grønn finansiering for noen hybrider. Sjekk alltid den aktuelle bankens vilkår.
Hvor lenge er et finansieringsbevis gyldig?
Et finansieringsbevis er typisk gyldig i om lag tre måneder. Finner du ikke bil innen fristen, kan du som regel be banken om et nytt. Beviset forteller hvor mye du er forhåndsgodkjent for å låne, og gjør deg til en tryggere kjøper.
Lønner det seg å velge forbrukslån fremfor billån med pant?
Som regel ikke, hvis bilen kvalifiserer til et billån med pant. Et usikret forbrukslån har høyere effektiv rente, ofte fra rundt 10 %, mot vesentlig lavere på et pantelån. Forbrukslån kan likevel være aktuelt ved små beløp, svært gamle biler eller når du trenger rask utbetaling – men regn alltid på totalkostnaden først.